Il boom del riciclo delle batterie EV in Cina è alle porte, ma le case automobilistiche non ci stanno
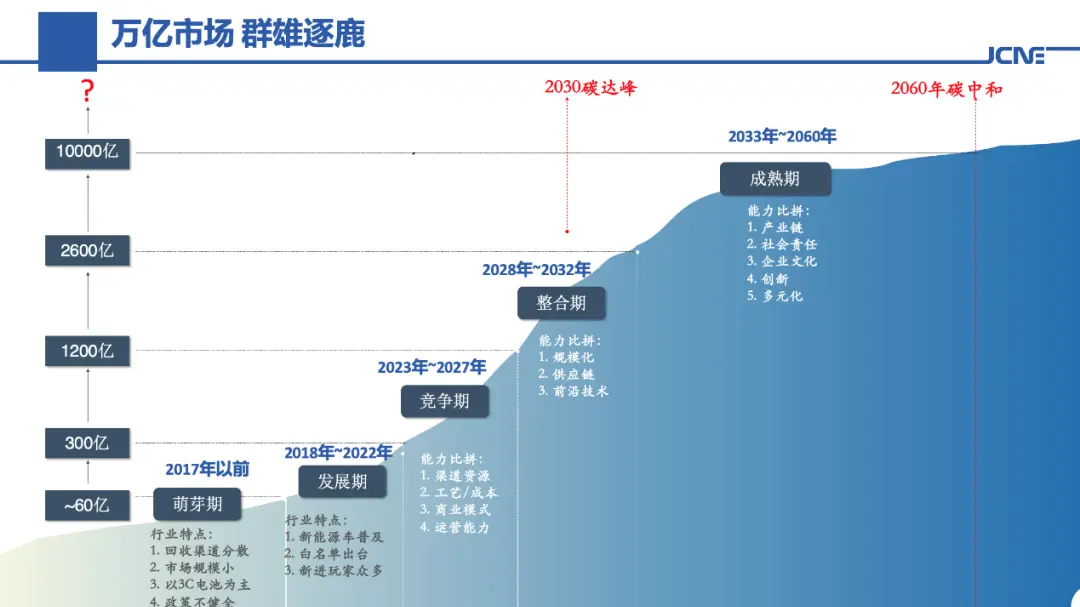
Il boom dei veicoli elettrici in Cina ha un orologio collegato. La prima grande ondata di auto a batteria vendute negli anni 2010 sta ora raggiungendo la fine del suo ciclo di vita utile, e gli analisti del settore prevedono un’impennata di pacchi batteria dismessi fino al 2030. Con oltre 40 milioni di veicoli a nuova energia già sulle strade cinesi, il paese si trova all’ingresso di quello che gli analisti descrivono come un mercato del riciclo da mille miliardi di yuan.
La parte strana è chi non si sta precipitando. Secondo le normative cinesi, le case automobilistiche hanno la responsabilità principale di ritirare e smaltire le batterie delle auto che vendono. Questa regola avrebbe dovuto trasformare ogni grande casa automobilistica in un investitore nel riciclo. Invece, la maggior parte osserva dalla panchina, riluttante a impegnare il pesante capitale richiesto dallo smantellamento delle batterie e dal recupero dei materiali.
L’esitazione non è difficile da spiegare. Il riciclo delle batterie è un’attività manifatturiera con margini sottili, prezzi degli input volatili e logistica complicata. I pacchi vecchi sono pesanti, potenzialmente pericolosi e costosi da trasportare. La chimica di ciò che ritorna varia ampiamente a seconda del modello e dell’età, il che rende difficile lo smontaggio automatizzato. E il valore dei materiali recuperati, principalmente litio, nichel e cobalto, oscilla con i mercati globali delle materie prime. Quando i prezzi dei metalli scendono, l’economia del riciclo può diventare negativa dall’oggi al domani.
C’è anche un disallineamento strutturale. La maggior parte delle case automobilistiche sono assemblatrici: acquistano celle da giganti delle batterie e le inseriscono nei veicoli. Costruire un ramo del riciclo significa acquisire know-how chimico di processo che è lontano dalla loro competenza principale. Per molti, è più economico pagare una tassa di conformità o esternalizzare il lavoro piuttosto che possedere gli asset.
Questo vuoto è stato colmato da un affollato campo di riciclatori specializzati, molti dei quali piccoli e sotto-capitalizzati. Gli osservatori del settore avvertono da anni di officine informali che estraggono metalli preziosi con metodi grezzi e scaricano il resto, sottocotando sul prezzo gli operatori autorizzati. Pechino ha inasprito le regole per estromettere questi attori, il che in teoria dovrebbe consegnare volume alle aziende legittime.
Il più ampio piano industriale del governo aggiunge urgenza. Una recente roadmap multi-ministeriale per i veicoli a nuova energia intelligenti e connessi stabilisce un obiettivo ambizioso affinché le auto elettriche dominino le vendite di nuovi veicoli passeggeri entro il 2030 e, per la prima volta, include meccanismi di allarme sulla capacità per la catena di fornitura delle batterie. Il riciclo è il retro poco glamour di quel piano. Senza di esso, la Cina rischia una montagna di pacchi esausti e una dipendenza dalle materie prime importate che le sue stesse auto hanno contribuito a creare.
Per i lettori globali, la posta in gioco si estende oltre la Cina. I produttori cinesi di batterie e le case automobilistiche sono sempre più attori globali, esportando auto e costruendo fabbriche in Europa, Sud-est asiatico e America Latina. Il sistema di riciclo che progettano in patria diventerà probabilmente il modello che porteranno all’estero, e i regolatori altrove stanno già redigendo le proprie regole di ritiro.
Gli anni a venire mostreranno se le case automobilistiche considerano il riciclo un costo o un’opportunità. Le aziende che si muovono presto potrebbero assicurarsi forniture di metalli recuperati, proteggersi dagli aumenti dei prezzi e migliorare le proprie credenziali ambientali con acquirenti che chiedono sempre più dove finisce una batteria quando muore. Coloro che aspettano potrebbero trovare il mercato catturato dagli specialisti, e la responsabilità, insieme al conto, arrivare comunque.