中国のEV電池リサイクルブームが到来するが、自動車メーカーは腰が重い
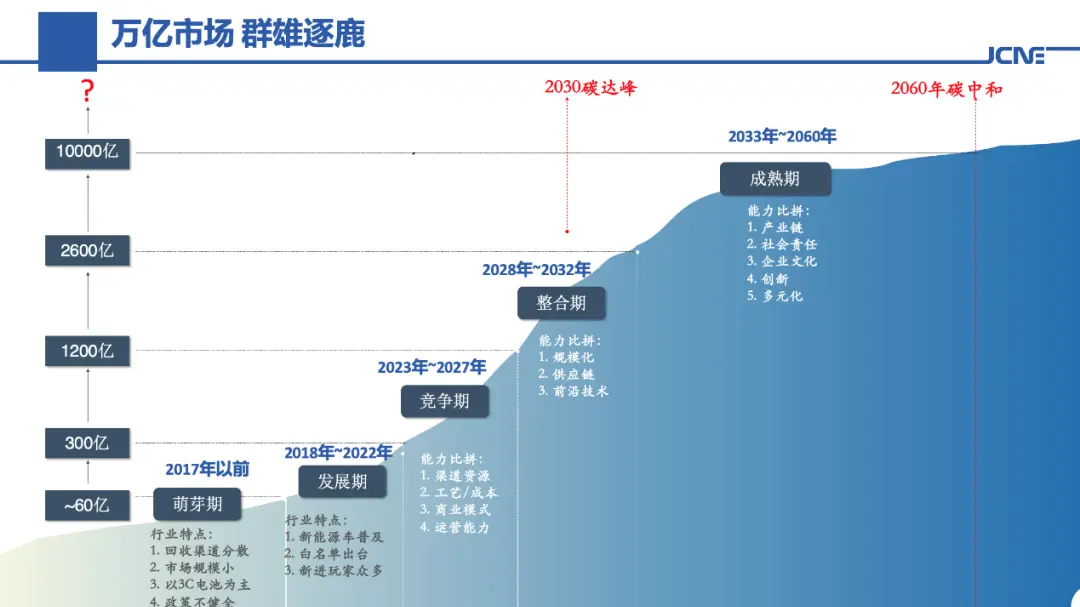
中国の電気自動車ブームには時計が付いている。2010年代に販売されたバッテリー駆動車の最初の大きな波が今、使用寿命の終わりに達しており、業界アナリストは2030年代にかけて退役バッテリーの急増を予想している。中国の道路にはすでに4,000万台以上の新エネルギー車が走っており、同国はアナリストが1兆元のリサイクル市場と表現するものの入り口に立っている。
奇妙なのは、誰が参入を急いでいないかだ。中国の規制では、自動車メーカーは自社が販売した車のバッテリーを回収・処分する主要な責任を負う。この規則は、すべての大手自動車会社をリサイクル投資家に変えるはずだった。しかし実際には、ほとんどが傍観しており、バッテリーの解体と材料回収に必要な巨額の資本を投じることをためらっている。
ためらいの理由は難しくない。バッテリーリサイクルは、薄い利益率、変動する投入価格、複雑な物流を抱える製造業だ。古いバッテリーは重く、潜在的に危険で、輸送費が高い。回収されるものの化学組成はモデルと年式によって大きく異なり、自動解体を難しくする。そして回収される材料、主にリチウム、ニッケル、コバルトの価値は、世界の商品市場とともに変動する。金属価格が下落すると、リサイクルの採算は一晩でマイナスになり得る。
構造的なミスマッチもある。ほとんどの自動車メーカーは組み立て業者だ。バッテリー大手からセルを購入し、車両に組み込む。リサイクル部門を構築することは、中核能力から遠く離れた化学処理のノウハウを獲得することを意味する。多くの企業にとって、資産を所有するよりも、コンプライアンス費用を支払うか業務を外部委託する方が安い。
そのギャップは、専門リサイクラーの過密な分野によって埋められてきた。その多くは小規模で資本が不足している。業界関係者は何年も前から、粗雑な方法で有価金属を抽出し、残りを投棄して、認可事業者を価格で下回る非公式の作業場について警告してきた。北京はそうした業者を排除するために規則を厳格化しており、理論上は正規企業に量が渡るはずだ。
政府のより広範な産業計画が緊急性を加えている。最近の複数省庁によるインテリジェント・コネクテッド新エネルギー車のロードマップは、2030年までに電気自動車が新規乗用車販売を支配するという野心的な目標を掲げ、初めて電池サプライチェーンの容量警告メカニズムを含めた。リサイクルはその計画の地味なバックエンドだ。それがなければ、中国は使用済みバッテリーの山と、自国の車が生み出した輸入原材料への依存というリスクを負う。
世界の読者にとって、賭け金は中国を超えて広がる。中国の電池メーカーと自動車メーカーはますますグローバルなプレーヤーとなり、車を輸出し、欧州、東南アジア、ラテンアメリカに工場を建設している。彼らが国内で設計するリサイクルシステムは、海外に持ち込むテンプレートになる可能性が高く、他の地域の規制当局もすでに独自の回収規則を起草している。
今後数年で、自動車メーカーがリサイクルをコストと見るか機会と見るかが明らかになる。早く動く企業は、回収金属の供給を確保し、価格高騰をヘッジし、バッテリーが寿命を終えたらどこへ行くのかをますます尋ねる買い手の間で環境資格を磨くことができる。待つ企業は、市場が専門業者に奪われ、責任と請求書がそれでもやって来ることに気づくかもしれない。