中國電動車電池回收熱潮將至,車廠卻不願買單
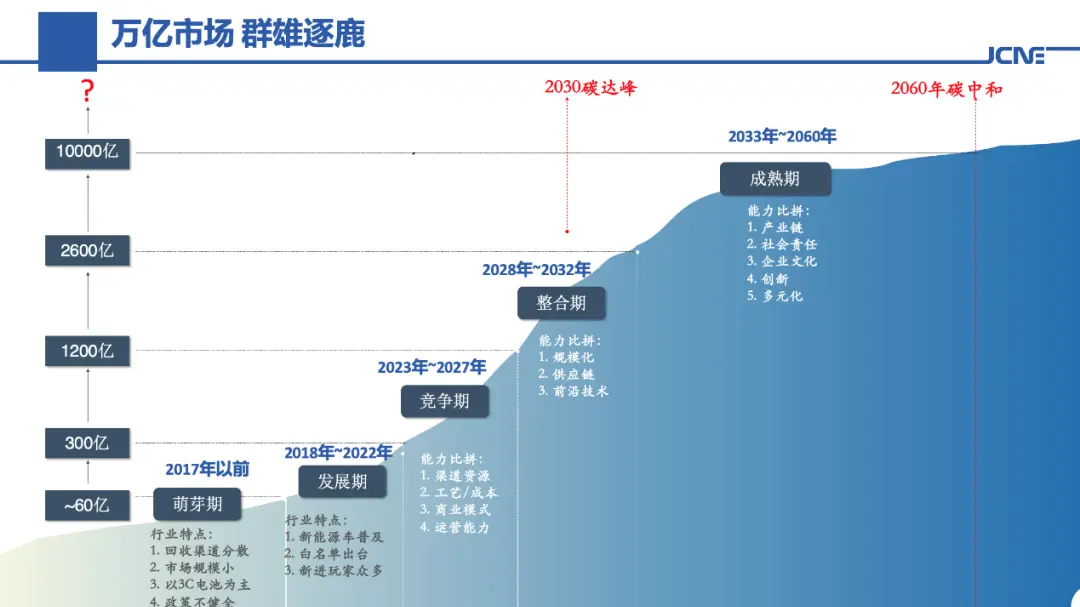
中國的電動車熱潮附帶著一個時鐘。二○一○年代售出的第一批電動車,如今正走到使用壽命的盡頭,業界分析師預期,退役電池組將在二○三○年代大量湧現。中國路上已有超過四千萬輛新能源車,正站在分析師所形容的兆元回收市場的入口。
奇怪的是,誰沒有搶著進場。根據中國法規,車廠對回收與處置自家售出車輛的電池負有主要責任。這項規定理應讓每一家大型車廠都成為回收投資者。但實際上,多數車廠都在場邊觀望,不願投入電池拆解與材料回收所需的重資本。
這種猶豫不難解釋。電池回收是利潤微薄、投入價格波動、物流複雜的製造業。舊電池組沉重、可能具危險性,且運輸成本高昂。回收進來的電池化學成分因車型和車齡而差異極大,使自動化拆解變得困難。而回收材料的價值,主要是鋰、鎳和鈷,隨全球大宗商品市場起伏。當金屬價格下跌,回收的經濟效益可能一夜之間由正轉負。
還存在結構性的錯配。多數車廠是組裝商:他們向電池巨頭購買電芯,再裝進車輛。建立回收部門意味著要取得化學處理的專業知識,而這與他們的核心能力相去甚遠。對許多車廠而言,支付合規費用或將工作外包,比擁有這些資產更便宜。
這個缺口已由眾多專業回收業者填補,其中許多規模小、資本不足。業界觀察人士多年來一直警告,有些非正規作坊以粗糙方法提取有價金屬,其餘則隨意丟棄,並以價格壓低合法業者。北京一直在收緊法規,以淘汰這些業者,理論上應會把業務量交給合法公司。
政府更廣泛的產業規劃增添了急迫性。最近一份跨部會的智慧網聯新能源車路線圖,訂下雄心勃勃的目標,要讓電動車在二○三○年前主導新乘用車銷售,並首次納入電池供應鏈的產能預警機制。回收是這項計畫中不起眼的後端。沒有它,中國恐將面臨堆積如山的廢電池,以及對進口原物料的依賴——而這依賴正是自家車輛所助長。
對全球讀者而言,利害關係不限於中國。中國電池製造商與車廠日益成為全球參與者,出口車輛並在歐洲、東南亞和拉丁美洲設廠。他們在本國設計的回收體系,很可能成為他們帶往海外的範本,而其他地方的監管機構也已在草擬自己的回收法規。
未來幾年將顯示車廠是把回收視為成本還是機會。提早行動的公司可以鎖定回收金屬的供應、對沖價格飆漲,並向愈來愈常追問電池報廢後去向的買家,擦亮自身的環保招牌。而那些等待的車廠,可能會發現市場已被專業業者占據,而責任連同帳單,終究還是會找上門。