Il riacquisto da 150 miliardi di Nvidia oscura l'intero mercato cinese
Nvidia ha aggiunto 150 miliardi di dollari al suo programma di riacquisto di azioni, un’autorizzazione record che porta la capacità totale di riacquisto della società a circa 235 miliardi di dollari nei prossimi due anni. L’amministratore delegato del produttore di chip, Jensen Huang, ha definito la decisione un segnale di fiducia nell’intelligenza artificiale come opportunità a lungo termine piuttosto che come operazione a breve termine.
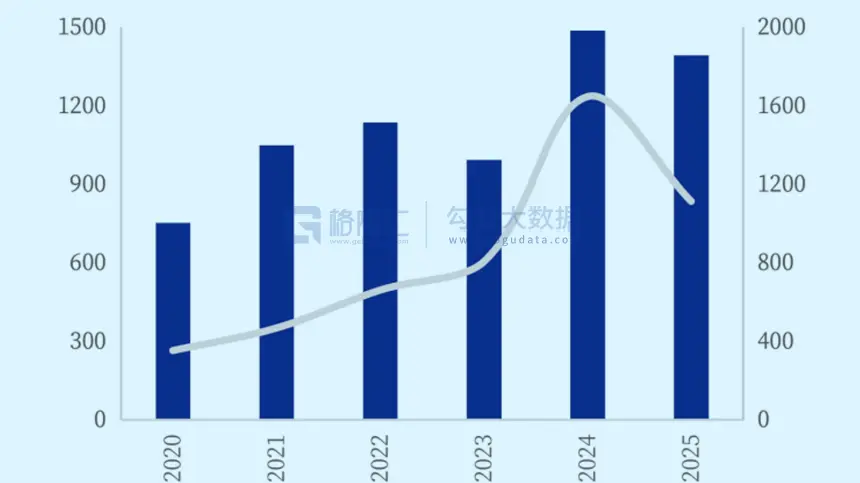
La scala è difficile da comprendere. Ai tassi di cambio attuali, la nuova autorizzazione da sola vale circa 1,7 trilioni di yuan. Questo singolo numero supera i riacquisti combinati di tutte le società quotate sul mercato azionario cinese per l’intero 2025, che hanno totalizzato circa 142,7 miliardi di yuan, secondo i dati di mercato citati dai media finanziari cinesi.
Il contrasto è diventato un argomento di discussione tra gli investitori su entrambe le sponde del Pacifico. Negli Stati Uniti, le maggiori aziende tecnologiche hanno trasformato i riacquisti in un modo abituale di restituire liquidità agli azionisti, sostenuti da anni di forte flusso di cassa libero e da un ampio bacino di capitali istituzionali nazionali. In Cina, i riacquisti restano molto più contenuti rispetto alla capitalizzazione di mercato, sebbene i regolatori abbiano incoraggiato le società quotate ad aumentare riacquisti e dividendi per sostenere le valutazioni.
La mossa di Nvidia riflette anche l’economia peculiare del boom dell’IA. La domanda dei suoi chip per data center ha superato l’offerta, conferendo all’azienda potere di determinazione dei prezzi e margini elevati. Invece di accumulare tutta quella liquidità, il management sceglie di ridurre il numero di azioni, il che aumenta l’utile per azione e può sostenere il prezzo del titolo anche se la crescita dovesse rallentare.
I critici osservano che i riacquisti possono sottrarre risorse a spese per ricerca, fabbriche o acquisizioni, e che tendono a premiare gli azionisti esistenti piuttosto che a costruire nuova capacità. I difensori sostengono che Nvidia sta già investendo pesantemente in prodotti di nuova generazione e che restituire liquidità in eccesso è una scelta disciplinata, non un segno che ha esaurito le idee.
Per gli investitori cinesi, il confronto solleva una domanda scomoda: perché le aziende cinesi riacquistano così meno? Gli analisti indicano differenze nella governance aziendale, nella cultura della remunerazione degli azionisti e nella composizione tra quotate statali e private. Molte società dell’A-share preferiscono mantenere liquidità in bilancio o finanziare l’espansione, e alcune subiscono pressioni per sostenere l’occupazione e gli investimenti locali invece di riacquistare azioni.
Questo potrebbe cambiare. Pechino ha spinto per una maggiore tutela degli investitori e dividendi più alti, e un’ondata di aziende tecnologiche e manifatturiere cinesi ha annunciato i propri piani di riacquisto negli ultimi mesi. Tuttavia, il divario con Nvidia illustra quanto sia diventato concentrato il bacino di profitti dell’IA e quanto diversamente i due maggiori mercati azionari mondiali trattino la questione di cosa fare con un guadagno inatteso.
Per i lettori globali che seguono il commercio dell’IA, il riacquisto è un promemoria che il boom non riguarda solo chip e data center. Riguarda anche l’allocazione del capitale, e quali aziende e quali mercati sono posizionati per trasformare i profitti di oggi nei rendimenti per gli azionisti di domani.