एनवीडिया का 150 अरब डॉलर का बायबैक चीन के पूरे बाजार पर भारी
एनवीडिया ने अपने शेयर बायबैक कार्यक्रम में 150 अरब डॉलर जोड़े हैं, जो एक रिकॉर्ड-सेटिंग मंजूरी है और कंपनी की अगले दो वर्षों में कुल पुनर्खरीद क्षमता को लगभग 235 अरब डॉलर तक पहुंचाती है। चिप निर्माता के मुख्य कार्यकारी जेन्सेन हुआंग ने इस निर्णय को कृत्रिम बुद्धिमत्ता में एक दीर्घकालिक अवसर के रूप में विश्वास का संकेत बताया, न कि अल्पकालिक व्यापार के रूप में।
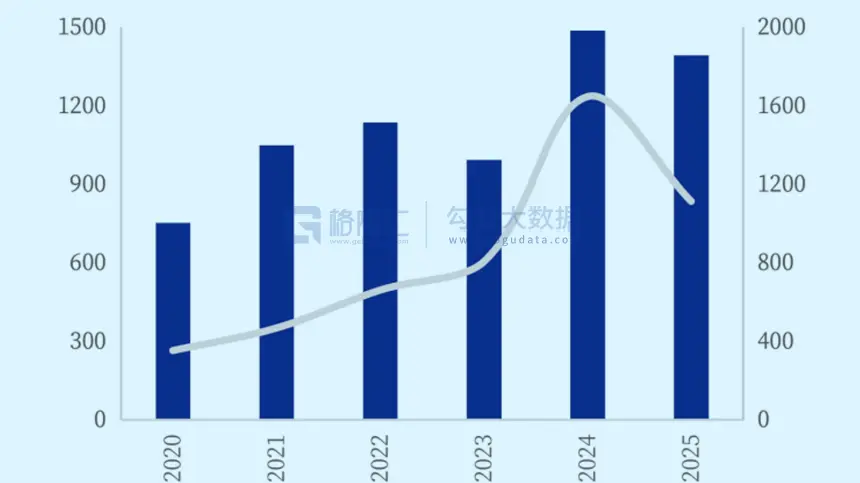
इसका पैमाना समझना कठिन है। मौजूदा विनिमय दरों पर, अकेले नई मंजूरी लगभग 1.7 ट्रिलियन युआन की है। यह एक संख्या चीन के ए-शेयर बाजार में सूचीबद्ध हर कंपनी के पूरे 2025 के संयुक्त बायबैक से अधिक है, जो चीनी वित्तीय मीडिया द्वारा उद्धृत बाजार आंकड़ों के अनुसार लगभग 142.7 अरब युआन था।
यह विरोधाभास प्रशांत महासागर के दोनों ओर के निवेशकों के बीच चर्चा का विषय बन गया है। संयुक्त राज्य अमेरिका में, सबसे बड़ी प्रौद्योगिकी कंपनियों ने बायबैक को शेयरधारकों को नकद लौटाने का एक नियमित तरीका बना लिया है, जिसे वर्षों के मजबूत मुक्त नकदी प्रवाह और घरेलू संस्थागत धन के गहरे पूल का समर्थन प्राप्त है। चीन में, बाजार पूंजीकरण के सापेक्ष बायबैक अभी भी बहुत छोटे हैं, हालांकि नियामकों ने मूल्यांकन को समर्थन देने के लिए सूचीबद्ध कंपनियों को पुनर्खरीद और लाभांश बढ़ाने के लिए प्रोत्साहित किया है।
एनवीडिया का कदम एआई बूम की विशिष्ट अर्थव्यवस्था को भी दर्शाता है। इसके डेटा-सेंटर चिप्स की मांग आपूर्ति से अधिक हो गई है, जिससे कंपनी को मूल्य निर्धारण शक्ति और मोटे मार्जिन मिले हैं। प्रबंधन उस सारी नकदी को जमा करने के बजाय शेयरों की संख्या कम करने का विकल्प चुन रहा है, जिससे प्रति शेयर आय बढ़ती है और विकास के अंततः धीमा होने पर भी शेयर की कीमत को समर्थन मिल सकता है।
आलोचकों का कहना है कि बायबैक अनुसंधान, कारखानों या अधिग्रहणों पर खर्च को पीछे छोड़ सकते हैं, और वे नई क्षमता बनाने के बजाय मौजूदा शेयरधारकों को पुरस्कृत करते हैं। समर्थकों का तर्क है कि एनवीडिया पहले से ही अगली पीढ़ी के उत्पादों में भारी निवेश कर रही है और अतिरिक्त नकदी लौटाना एक अनुशासित विकल्प है, न कि यह संकेत कि उसके पास विचार खत्म हो गए हैं।
चीनी निवेशकों के लिए, यह तुलना एक असहज सवाल उठाती है: चीनी कंपनियां इतना कम बायबैक क्यों करती हैं? विश्लेषक कॉर्पोरेट गवर्नेंस, शेयरधारक रिटर्न संस्कृति और सार्वजनिक बनाम निजी लिस्टिंग के मिश्रण में अंतर की ओर इशारा करते हैं। कई ए-शेयर कंपनियां नकदी को बैलेंस शीट पर रखना या विस्तार को वित्तपोषित करना पसंद करती हैं, और कुछ पर शेयर वापस खरीदने के बजाय स्थानीय रोजगार और निवेश का समर्थन करने का दबाव होता है।
यह बदल सकता है। बीजिंग ने मजबूत निवेशक संरक्षण और उच्च लाभांश के लिए दबाव डाला है, और हाल के महीनों में चीनी प्रौद्योगिकी और विनिर्माण कंपनियों की एक लहर ने अपनी पुनर्खरीद योजनाओं की घोषणा की है। फिर भी, एनवीडिया के साथ अंतर दर्शाता है कि एआई लाभ पूल कितना केंद्रित हो गया है, और दुनिया के दो सबसे बड़े इक्विटी बाजार एक अप्रत्याशित लाभ का क्या करें, इस सवाल को कितने अलग तरीके से देखते हैं।
एआई व्यापार पर नजर रखने वाले वैश्विक पाठकों के लिए, यह बायबैक एक अनुस्मारक है कि यह बूम केवल चिप्स और डेटा सेंटरों के बारे में नहीं है। यह पूंजी आवंटन के बारे में भी है, और इस बारे में कि कौन सी कंपनियां और कौन से बाजार आज के मुनाफे को कल के शेयरधारक रिटर्न में बदलने के लिए तैयार हैं।