Nvidiaの1500億ドル自社株買い、中国市場全体を凌駕
Nvidiaは自社株買いプログラムに1500億ドルを追加した。記録的な承認により、同社の総買い戻し能力は今後2年間で約2350億ドルに達する。チップメーカーの最高経営責任者、ジェンスン・フアン氏は、この決定を短期的な取引ではなく長期的な機会としての人工知能への自信の表れだと位置付けた。
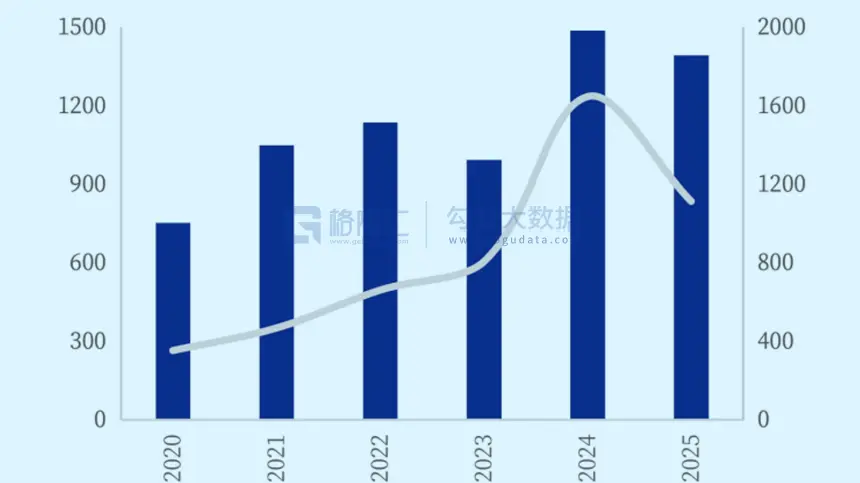
その規模は把握しにくい。現在の為替レートでは、新たな承認だけで約1兆7000億元に相当する。この単一の数字は、中国の金融メディアが引用した市場データによると、2025年通年の中国A株市場の全上場企業の自社株買い合計(約1427億元)を上回る。
この対比は太平洋の両側の投資家の間で話題になっている。米国では、最大手のテクノロジー企業が自社株買いを株主への現金還元の定例手段にしており、長年の強いフリーキャッシュフローと国内機関投資家の厚い資金プールに支えられている。中国では、規制当局が上場企業にバリュエーションを支えるための買い戻しと配当の強化を促しているものの、自社株買いは時価総額に対してはるかに小さいままだ。
Nvidiaの動きは、AIブームの特異な経済性も反映している。データセンター向けチップの需要が供給を上回り、同社に価格決定力と厚い利益率をもたらした。経営陣はその現金をすべてため込むのではなく、株式数を減らすことを選んでおり、これは1株当たり利益を押し上げ、成長が最終的に減速しても株価を支える可能性がある。
批評家は、自社株買いは研究、工場、買収への支出を圧迫する可能性があり、新たな能力を構築するよりも既存の株主に報いる傾向があると指摘する。擁護派は、Nvidiaはすでに次世代製品に多額の投資を行っており、余剰現金を返すことは規律ある選択であり、アイデアが尽きた兆候ではないと主張する。
中国の投資家にとって、この比較は不快な問いを提起する。なぜ中国企業の自社株買いはこれほど少ないのか。アナリストは、コーポレートガバナンス、株主還元文化、国有企業と民間企業の上場構成の違いを指摘する。多くのA株企業は現金をバランスシートに保持するか拡大に充てることを好み、一部は自社株買いよりも地域の雇用と投資を支えるよう圧力に直面している。
それは変わりつつあるかもしれない。北京は投資家保護の強化と増配を推進し、ここ数カ月で中国のテクノロジー企業や製造企業の波が独自の買い戻し計画を発表した。それでも、Nvidiaとの格差は、AIの利益プールがいかに集中しているか、そして世界最大の2つの株式市場が一時的な利益をどう扱うかという問いに対してどれほど異なる対応をしているかを示している。
AIトレードを注視する世界の読者にとって、この自社株買いは、ブームがチップとデータセンターだけの話ではないことを思い起こさせる。それは資本配分の問題であり、どの企業とどの市場が今日の利益を明日の株主還元に変える立場にあるかという問題でもある。