Recompra de US$ 150 bilhões da Nvidia ofusca todo o mercado chinês
A Nvidia adicionou US$ 150 bilhões ao seu programa de recompra de ações, uma autorização recorde que eleva a capacidade total de recompra da empresa para cerca de US$ 235 bilhões nos próximos dois anos. O diretor-presidente da fabricante de chips, Jensen Huang, apresentou a decisão como um sinal de confiança na inteligência artificial como oportunidade de longo prazo, e não como uma aposta de curto prazo.
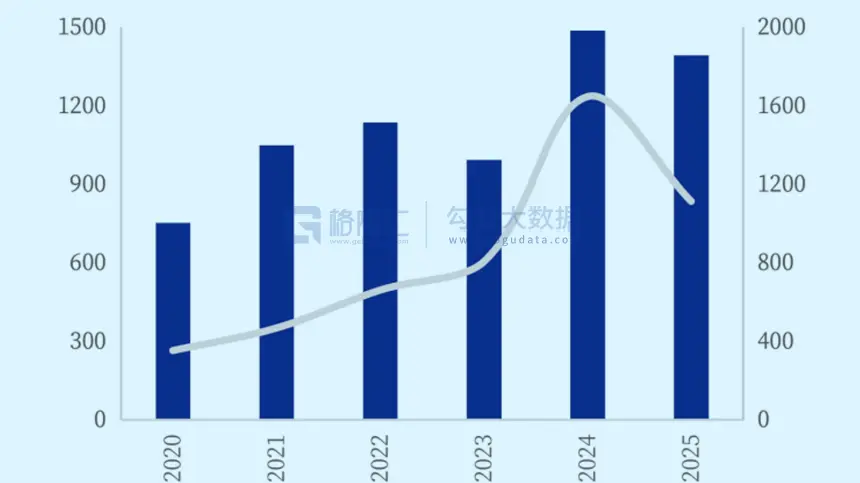
A escala é difícil de compreender. Nas taxas de câmbio atuais, apenas a nova autorização vale cerca de 1,7 trilhão de yuans. Esse único número supera as recompras combinadas de todas as empresas listadas no mercado de ações A da China em todo o ano de 2025, que totalizaram cerca de 142,7 bilhões de yuans, segundo dados de mercado citados por veículos financeiros chineses.
O contraste tornou-se tema de conversa entre investidores dos dois lados do Pacífico. Nos Estados Unidos, as maiores empresas de tecnologia transformaram as recompras em uma forma rotineira de devolver dinheiro aos acionistas, sustentadas por anos de forte fluxo de caixa livre e um profundo pool de dinheiro institucional doméstico. Na China, as recompras continuam muito menores em relação à capitalização de mercado, embora os reguladores tenham incentivado as empresas listadas a intensificar recompras e dividendos para sustentar as avaliações.
A medida da Nvidia também reflete a economia peculiar do boom da IA. A demanda por seus chips de data center superou a oferta, dando à empresa poder de precificação e margens robustas. Em vez de acumular todo esse caixa, a administração opta por reduzir o número de ações, o que eleva o lucro por ação e pode sustentar o preço da ação mesmo se o crescimento eventualmente desacelerar.
Críticos observam que as recompras podem deslocar gastos com pesquisa, fábricas ou aquisições, e que tendem a recompensar os acionistas existentes em vez de construir nova capacidade. Defensores argumentam que a Nvidia já está investindo pesadamente em produtos de próxima geração e que devolver o excesso de caixa é uma escolha disciplinada, não um sinal de que ficou sem ideias.
Para os investidores chineses, a comparação levanta uma questão incômoda: por que as empresas chinesas recompram tão menos? Analistas apontam diferenças na governança corporativa, na cultura de retorno ao acionista e na composição entre listagens estatais e privadas. Muitas empresas de ações A preferem manter caixa no balanço ou financiar expansão, e algumas enfrentam pressão para apoiar emprego e investimento locais em vez de recomprar ações.
Isso pode estar mudando. Pequim tem pressionado por maior proteção ao investidor e dividendos mais altos, e uma onda de empresas chinesas de tecnologia e manufatura anunciou seus próprios planos de recompra nos últimos meses. Ainda assim, a lacuna em relação à Nvidia ilustra quão concentrado se tornou o pool de lucros da IA, e quão diferentemente os dois maiores mercados acionários do mundo tratam a questão do que fazer com um ganho inesperado.
Para leitores globais que acompanham o comércio de IA, a recompra é um lembrete de que o boom não se resume a chips e data centers. Trata-se também de alocação de capital, e de quais empresas e quais mercados estão posicionados para transformar os lucros de hoje no retorno ao acionista de amanhã.