إعادة شراء إنفيديا بقيمة 150 مليار دولار تطغى على سوق الصين بأكملها
أضافت إنفيديا 150 مليار دولار إلى برنامج إعادة شراء أسهمها، وهو تفويض قياسي يرفع إجمالي قدرة الشركة على إعادة الشراء إلى نحو 235 مليار دولار خلال العامين المقبلين. ووصف الرئيس التنفيذي لصانعة الرقائق، جنسن هوانغ، القرار بأنه إشارة ثقة في الذكاء الاصطناعي كفرصة طويلة الأجل وليس صفقة قصيرة الأجل.
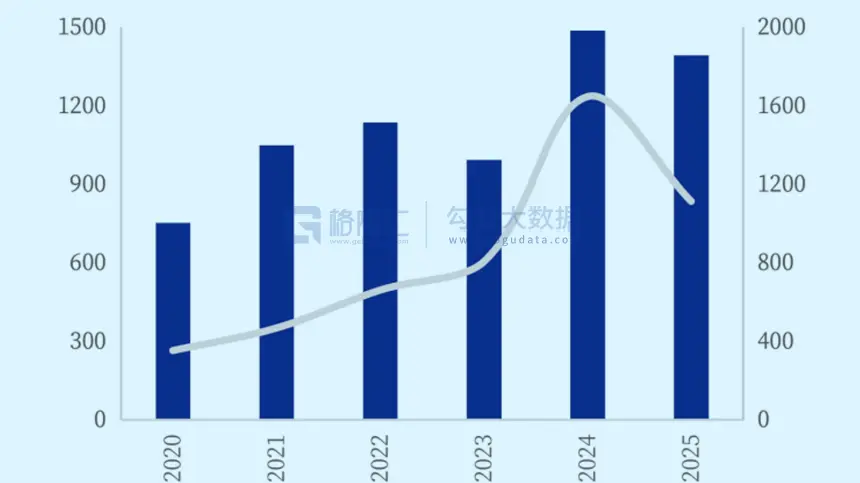
يصعب استيعاب الحجم. وبأسعار الصرف الحالية، يبلغ التفويض الجديد وحده نحو 1.7 تريليون يوان. ويتجاوز هذا الرقم الواحد إجمالي عمليات إعادة الشراء لجميع الشركات المدرجة في سوق الأسهم الصينية (A) لعام 2025 بأكمله، والتي بلغت نحو 142.7 مليار يوان، وفقاً لبيانات السوق التي استشهدت بها منافذ مالية صينية.
أصبح هذا التباين حديث الساعة بين المستثمرين على جانبي المحيط الهادئ. في الولايات المتحدة، حوّلت أكبر شركات التكنولوجيا عمليات إعادة الشراء إلى وسيلة روتينية لإعادة النقد إلى المساهمين، مدعومة بسنوات من التدفق النقدي الحر القوي ومجموعة عميقة من الأموال المؤسسية المحلية. وفي الصين، لا تزال عمليات إعادة الشراء أصغر بكثير نسبة إلى القيمة السوقية، رغم أن الجهات التنظيمية شجعت الشركات المدرجة على تكثيف عمليات إعادة الشراء وتوزيعات الأرباح لدعم التقييمات.
تعكس خطوة إنفيديا أيضاً الاقتصاديات الغريبة لطفرة الذكاء الاصطناعي. فقد تجاوز الطلب على رقائق مراكز البيانات لديها العرض، مما منح الشركة قوة تسعيرية وهوامش ربح سميكة. وبدلاً من اكتناز كل هذا النقد، تختار الإدارة تقليص عدد الأسهم، مما يرفع ربحية السهم ويمكن أن يدعم سعر السهم حتى لو تباطأ النمو في نهاية المطاف.
يشير المنتقدون إلى أن عمليات إعادة الشراء قد تزاحم الإنفاق على البحث أو المصانع أو الاستحواذات، وأنها تميل إلى مكافأة المساهمين الحاليين بدلاً من بناء قدرات جديدة. ويجادل المدافعون بأن إنفيديا تستثمر بالفعل بكثافة في منتجات الجيل التالي، وأن إعادة النقد الفائض خيار منضبط وليس علامة على نفاد الأفكار.
بالنسبة للمستثمرين الصينيين، يطرح هذا المقارنة سؤالاً غير مريح: لماذا تعيد الشركات الصينية شراء أسهم أقل بكثير؟ ويشير المحللون إلى اختلافات في حوكمة الشركات وثقافة عوائد المساهمين ومزيج الإدراجات الحكومية مقابل الخاصة. وتفضل العديد من شركات الأسهم الصينية (A) الاحتفاظ بالنقد في الميزانية العمومية أو تمويل التوسع، ويواجه بعضها ضغوطاً لدعم التوظيف والاستثمار المحلي بدلاً من إعادة شراء الأسهم.
قد يتغير ذلك. فقد دفعت بكين نحو حماية أقوى للمستثمرين وتوزيعات أرباح أعلى، وأعلنت موجة من شركات التكنولوجيا والتصنيع الصينية عن خطط إعادة شراء خاصة بها في الأشهر الأخيرة. ومع ذلك، تُظهر الفجوة مع إنفيديا مدى تركّز بركة أرباح الذكاء الاصطناعي، ومدى اختلاف تعامل أكبر سوقين للأسهم في العالم مع مسألة ما يجب فعله بالمكاسب المفاجئة.
بالنسبة للقراء العالميين الذين يتابعون تجارة الذكاء الاصطناعي، تُذكّر عملية إعادة الشراء بأن الطفرة لا تتعلق فقط بالرقائق ومراكز البيانات. بل تتعلق أيضاً بتخصيص رأس المال، وبأي الشركات وأي الأسواق في وضع يسمح لها بتحويل أرباح اليوم إلى عوائد للمساهمين غداً.