موجة بيع السندات العالمية تصل إلى أوروبا مع ارتفاع العوائد
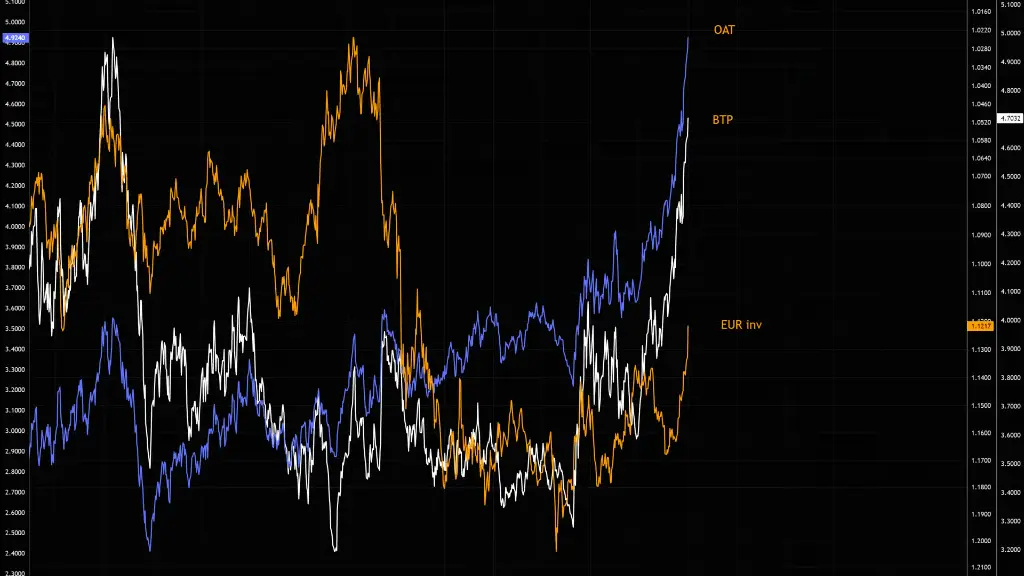
امتدت موجة بيع السندات العالمية التي بدأت في الولايات المتحدة إلى أوروبا، مما رفع تكاليف الاقتراض الحكومي بشكل حاد وأقلق المستثمرين الذين افترضوا أن الضغط سيبقى محصوراً على الجانب الآخر من المحيط الأطلسي. وقد أثار حجم هذه التحركات — التي وصفها المتداولون بأنها «خميس أسود» للديون الأوروبية — مخاوف جديدة بشأن ما إذا كانت الحكومات قادرة على الاستمرار في تمويل نفسها بتكلفة منخفضة.
التفاصيل مهمة. ارتفع عائد السندات الحكومية الفرنسية لأجل 10 سنوات لفترة وجيزة إلى 4.96%، وهو مستوى لم يُشهد منذ عام 2002. واتسعت الفجوة بين تكاليف الاقتراض الفرنسية والألمانية — وهي الفارق الذي يراقبه المستثمرون كمقياس للمخاطر — إلى 1.4 نقطة مئوية. وارتفعت العوائد الإيطالية واليونانية على التوازي، بينما تجاوز عائد السندات البريطانية لأجل 30 عاماً حاجز 6% للمرة الأولى. هذه ليست تحركات فنية صغيرة. إنها علامات على أن المقرضين يطالبون بتعويض أكبر للاحتفاظ بالديون الحكومية الأوروبية.
المحفز أمريكي جزئياً. عندما ترتفع عوائد سندات الخزانة الأمريكية، يميل المستثمرون العالميون إلى إعادة تسعير كل شيء آخر، لأن الديون الحكومية الأمريكية هي المعيار الذي تُقاس به معظم الأصول. وفي عالم تدفع فيه واشنطن أكثر للاقتراض، تبدو السندات الأوروبية أقل جاذبية بالمقارنة. لكن العوامل المحلية تضخم هذه الحركة. فقد كانت فرنسا تكافح لتشكيل ميزانية مستقرة، وتتضمن خططها المالية التزامات إنفاق ثقيلة دون إيرادات جديدة واضحة. وإيطاليا واليونان، وكلتاهما تحملان أعباء ديون كبيرة نسبة إلى حجم اقتصاديهما، عرضة لأي تحول في المعنويات.
هناك مفارقة في التوقيت. فقد رفعت إيطاليا، وهي أحد أكثر الاقتصادات مديونية في المنطقة، توقعاتها للنمو في 2026 من 0.6% إلى 0.8%، وقالت إنها ستطلب من الاتحاد الأوروبي هامش اقتراض إضافي بقيمة 0.6% من الناتج المحلي الإجمالي في 2027. ويعكس هذا الطلب حقيقة بسيطة: النمو في أوروبا بطيء، وتريد الحكومات مساحة مالية أكبر لدعمه. لكن هذا النمو البطيء نفسه يجعل المقرضين متوترين، لأن حمل الدين أسهل عندما ينمو الاقتصاد.
بالنسبة للأسر العادية، رد الفعل المتسلسل غير مباشر لكنه حقيقي. تؤثر عوائد السندات الحكومية المرتفعة في معدلات الرهن العقاري وتكاليف اقتراض الشركات وأسعار بطاقات الائتمان وقروض السيارات. كما تضغط على أسواق الأسهم، لأن المستثمرين يمكنهم كسب المزيد من السندات الحكومية الآمنة ويطالبون بخصم أكبر للاحتفاظ بأصول أكثر مخاطرة. وستجد الشركات التي تحتاج إلى إعادة تمويل ديونها في الأشهر المقبلة أن ذلك أكثر تكلفة.
الخلفية السياسية حساسة أيضاً. دفعت شائعات بأن رئيسة البنك المركزي الأوروبي كريستين لاغارد قد تتنحى مبكراً وزير الاقتصاد الإيطالي إلى القول علناً إنه لا يوجد مرشح إيطالي مستعد لخلافتها، وإلى الدعوة إلى توضيح بشأن هذه التكهنات. ويكره السوق عدم اليقين بشأن من يدير السياسة النقدية بقدر ما يكره عدم اليقين بشأن الميزانيات تقريباً.
ما سيحدث بعد ذلك يعتمد على أمرين: ما إذا كانت العوائد الأمريكية ستستقر، وما إذا كانت الحكومات الأوروبية قادرة على إقناع المستثمرين بأن خططها للاقتراض ذات مصداقية. إذا فشل الأمران، فقد يتعمق الضغط على السندات. وإذا تحسن أحدهما، فقد يتلاشى الذعر بالسرعة التي ظهر بها. في الوقت الحالي، الرسالة من الأسواق واضحة لا لبس فيها: عصر الاقتراض الحكومي الرخيص انتهى، ويُطلب من أوروبا أن تثبت قدرتها على التعايش مع ذلك.