Aksi Jual Obligasi Global Menyebar ke Eropa saat Imbal Hasil Melonjak
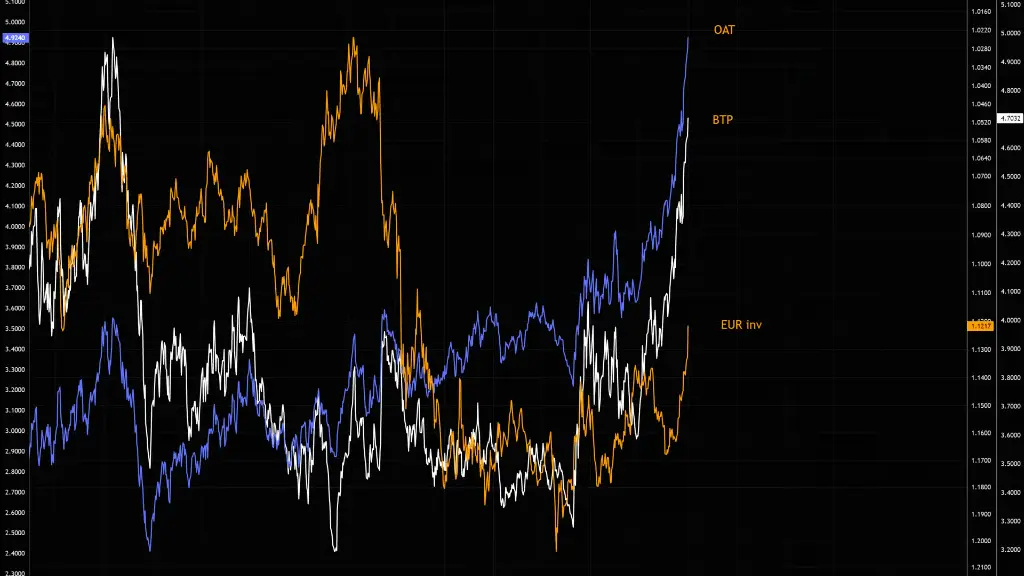
Aksi jual obligasi global yang dimulai di Amerika Serikat telah menyebar ke Eropa, mendorong biaya pinjaman pemerintah naik tajam dan membuat investor gelisah yang mengira tekanan akan tetap terkendali di sisi lain Atlantik. Skala pergerakan ini — yang oleh pedagang disebut sebagai “Kamis hitam” bagi utang Eropa — telah menghidupkan kembali kekhawatiran tentang apakah pemerintah dapat terus membiayai diri mereka dengan murah.
Detailnya penting. Imbal hasil obligasi pemerintah Prancis bertenor 10 tahun sempat naik ke 4,96%, level yang terakhir terlihat pada 2002. Selisih antara biaya pinjaman Prancis dan Jerman — yang disebut spread yang dipantau investor sebagai ukuran risiko — melebar menjadi 1,4 poin persentase. Imbal hasil Italia dan Yunani naik seiring, sementara imbal hasil gilt Inggris bertenor 30 tahun menembus 6% untuk pertama kalinya. Ini bukan pergerakan teknis kecil. Ini adalah tanda bahwa pemberi pinjaman menuntut kompensasi lebih untuk memegang utang pemerintah Eropa.
Pemicunya sebagian dari Amerika. Ketika imbal hasil Treasury AS naik, investor global cenderung menilai ulang segalanya, karena utang pemerintah AS adalah tolok ukur yang digunakan untuk menilai sebagian besar aset. Dunia di mana Washington membayar lebih untuk meminjam membuat obligasi Eropa tampak kurang menarik sebagai perbandingan. Namun faktor lokal memperkuat pergerakan ini. Prancis telah berjuang membentuk anggaran yang stabil, dan rencana fiskalnya membawa komitmen belanja besar tanpa pendapatan baru yang jelas. Italia dan Yunani, keduanya membawa beban utang besar relatif terhadap ukuran ekonomi mereka, rentan terhadap setiap perubahan sentimen.
Ada ironi dalam waktunya. Italia, salah satu ekonomi paling berutang di kawasan, menaikkan proyeksi pertumbuhan 2026 dari 0,6% menjadi 0,8% dan mengatakan akan meminta Uni Eropa untuk ruang pinjaman tambahan senilai 0,6% dari PDB pada 2027. Permintaan itu mencerminkan realitas sederhana: pertumbuhan di Eropa lambat, dan pemerintah ingin lebih banyak ruang fiskal untuk mendukungnya. Namun pertumbuhan lambat yang sama membuat pemberi pinjaman gugup, karena utang lebih mudah ditanggung ketika ekonomi berkembang.
Bagi rumah tangga biasa, reaksi berantai ini tidak langsung tetapi nyata. Imbal hasil pemerintah yang lebih tinggi memengaruhi suku bunga hipotek, biaya pinjaman perusahaan, dan harga kartu kredit serta pinjaman mobil. Hal ini juga membebani pasar saham, karena investor dapat memperoleh lebih banyak dari obligasi pemerintah yang aman dan menuntut diskon lebih besar untuk memegang aset berisiko. Perusahaan yang perlu membiayai ulang utang dalam beberapa bulan mendatang akan menemukannya lebih mahal.
Latar belakang politik juga sensitif. Rumor bahwa Presiden Bank Sentral Eropa Christine Lagarde mungkin mengundurkan diri lebih awal mendorong menteri ekonomi Italia untuk mengatakan secara publik bahwa tidak ada kandidat Italia yang siap menggantikannya, dan menyerukan kejelasan atas spekulasi tersebut. Pasar tidak menyukai ketidakpastian tentang siapa yang menjalankan kebijakan moneter hampir sama seperti mereka tidak menyukai ketidakpastian tentang anggaran.
Apa yang terjadi selanjutnya bergantung pada dua hal: apakah imbal hasil AS stabil, dan apakah pemerintah Eropa dapat meyakinkan investor bahwa rencana pinjaman mereka kredibel. Jika keduanya gagal, tekanan pada obligasi bisa semakin dalam. Jika salah satunya membaik, kepanikan mungkin mereda secepat kedatangannya. Untuk saat ini, pesan dari pasar tidak ambigu: era pinjaman pemerintah murah telah berakhir, dan Eropa diminta membuktikan bahwa mereka dapat hidup dengan itu.