Làn sóng bán tháo trái phiếu toàn cầu lan sang châu Âu khi lợi suất tăng vọt
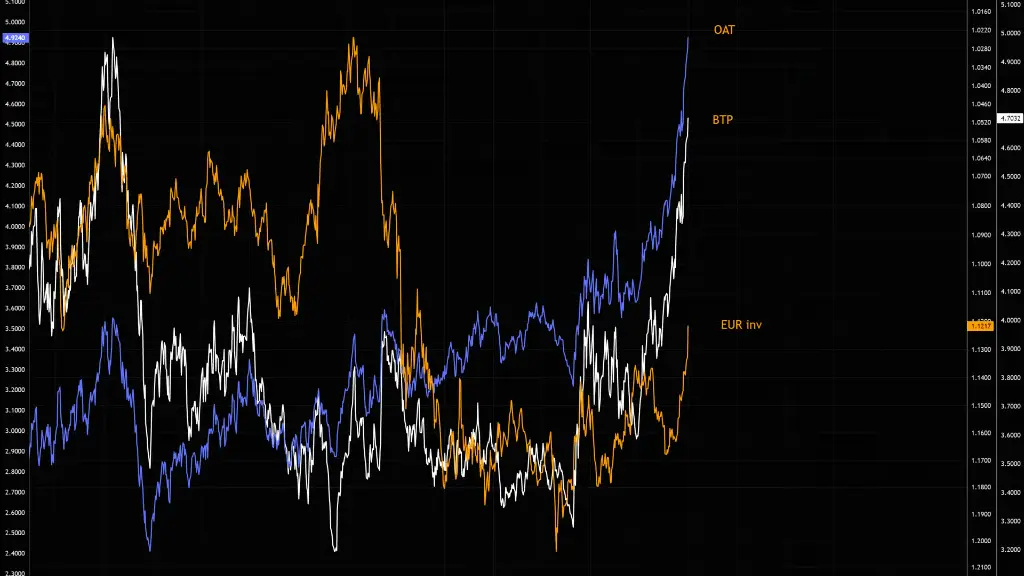
Làn sóng bán tháo trái phiếu toàn cầu bắt đầu từ Hoa Kỳ đã lan sang châu Âu, đẩy chi phí đi vay của chính phủ tăng mạnh và khiến các nhà đầu tư lo lắng, những người đã cho rằng áp lực sẽ vẫn được kiểm soát ở phía bên kia Đại Tây Dương. Quy mô của những động thái này — được các nhà giao dịch mô tả là “thứ Năm đen tối” đối với nợ châu Âu — đã làm sống lại lo ngại về việc liệu các chính phủ có thể tiếp tục tự tài trợ với chi phí thấp hay không.
Các chi tiết rất quan trọng. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp đã tạm thời leo lên 4,96%, mức cao nhất kể từ năm 2002. Khoảng cách giữa chi phí đi vay của Pháp và Đức — được gọi là chênh lệch mà nhà đầu tư theo dõi như thước đo rủi ro — đã mở rộng lên 1,4 điểm phần trăm. Lợi suất của Ý và Hy Lạp cũng tăng song song, trong khi lợi suất trái phiếu chính phủ kỳ hạn 30 năm của Vương quốc Anh lần đầu tiên vượt qua 6%. Đây không phải là những động thái kỹ thuật nhỏ. Chúng là dấu hiệu cho thấy người cho vay đang đòi hỏi mức đền bù cao hơn để nắm giữ nợ chính phủ châu Âu.
Nguyên nhân một phần đến từ Mỹ. Khi lợi suất trái phiếu kho bạc Mỹ tăng, các nhà đầu tư toàn cầu có xu hướng định giá lại mọi thứ khác, vì nợ chính phủ Mỹ là chuẩn mực để đánh giá hầu hết các tài sản. Một thế giới mà Washington trả nhiều hơn để đi vay khiến trái phiếu châu Âu trở nên kém hấp dẫn hơn khi so sánh. Nhưng các yếu tố địa phương đang khuếch đại động thái này. Pháp đã gặp khó khăn trong việc hình thành một ngân sách ổn định, và các kế hoạch tài khóa của nước này mang theo những cam kết chi tiêu lớn mà không có nguồn thu mới rõ ràng. Ý và Hy Lạp, cả hai đều có gánh nặng nợ lớn so với quy mô nền kinh tế, dễ bị tổn thương trước bất kỳ sự thay đổi nào trong tâm lý thị trường.
Có một sự trớ trêu về thời điểm. Ý, một trong những nền kinh tế mắc nợ nhiều nhất khu vực, đã nâng nhẹ dự báo tăng trưởng năm 2026 từ 0,6% lên 0,8% và cho biết sẽ đề nghị Liên minh châu Âu cho thêm dư địa vay tương đương 0,6% GDP vào năm 2027. Yêu cầu này phản ánh một thực tế đơn giản: tăng trưởng ở châu Âu chậm, và các chính phủ muốn có thêm dư địa tài khóa để hỗ trợ. Nhưng chính sự tăng trưởng chậm đó khiến người cho vay lo lắng, vì nợ dễ được gánh chịu hơn khi nền kinh tế đang mở rộng.
Đối với các hộ gia đình bình thường, phản ứng dây chuyền là gián tiếp nhưng có thật. Lợi suất chính phủ cao hơn ảnh hưởng đến lãi suất thế chấp, chi phí đi vay của doanh nghiệp và giá thẻ tín dụng và vay mua ô tô. Chúng cũng đè nặng lên thị trường chứng khoán, vì nhà đầu tư có thể kiếm được nhiều hơn từ trái phiếu chính phủ an toàn và đòi hỏi mức chiết khấu lớn hơn để nắm giữ tài sản rủi ro hơn. Các công ty cần tái cấp vốn nợ trong những tháng tới sẽ thấy việc đó đắt đỏ hơn.
Bối cảnh chính trị cũng rất nhạy cảm. Tin đồn rằng Chủ tịch Ngân hàng Trung ương châu Âu Christine Lagarde có thể từ chức sớm đã khiến Bộ trưởng Kinh tế Ý tuyên bố công khai rằng không có ứng viên người Ý nào sẵn sàng thay thế bà, và kêu gọi làm rõ về suy đoán này. Thị trường không thích sự không chắc chắn về người điều hành chính sách tiền tệ gần như không thích sự không chắc chắn về ngân sách.
Điều gì xảy ra tiếp theo phụ thuộc vào hai điều: liệu lợi suất Mỹ có ổn định không, và liệu các chính phủ châu Âu có thể thuyết phục nhà đầu tư rằng kế hoạch vay của họ là đáng tin cậy không. Nếu cả hai đều thất bại, áp lực lên trái phiếu có thể sâu hơn. Nếu một trong hai cải thiện, cơn hoảng loạn có thể tan biến nhanh như khi nó đến. Hiện tại, thông điệp từ thị trường là rõ ràng: kỷ nguyên vay nợ chính phủ giá rẻ đã kết thúc, và châu Âu đang được yêu cầu chứng minh rằng họ có thể sống chung với điều đó.