Küresel tahvil satış dalgası Avrupa'ya yayıldı, getiriler fırladı
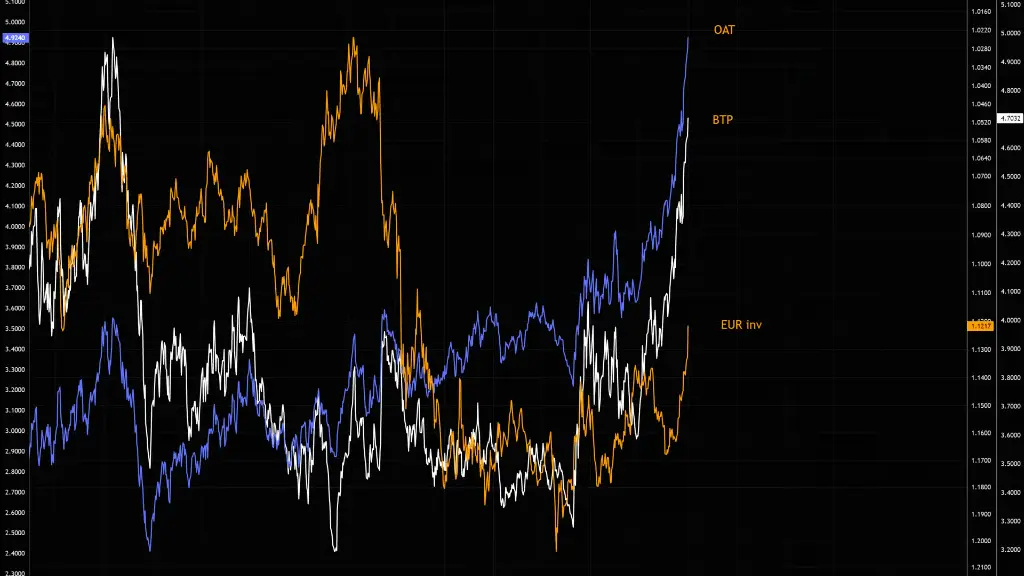
ABD’de başlayan küresel tahvil satış dalgası Avrupa’ya yayılarak hükümetlerin borçlanma maliyetlerini keskin biçimde artırdı ve baskının Atlantik’in diğer yakasında sınırlı kalacağını varsayan yatırımcıları tedirgin etti. Trader’ların Avrupa borcu için “kara perşembe” olarak nitelendirdiği hareketlerin boyutu, hükümetlerin kendilerini ucuza finanse edip edemeyeceğine dair endişeleri yeniden alevlendirdi.
Ayrıntılar önemli. Fransa’nın 10 yıllık devlet tahvili getirisi kısa süreliğine %4,96’ya yükseldi; bu seviye en son 2002’de görülmüştü. Fransa ile Almanya’nın borçlanma maliyetleri arasındaki fark – yatırımcıların risk göstergesi olarak izlediği sözde spread – 1,4 puan genişledi. İtalya ve Yunanistan getirileri de aynı yönde arttı; İngiltere’nin 30 yıllık gilt getirisi ise ilk kez %6’yı aştı. Bunlar küçük teknik hareketler değil. Kreditörlerin Avrupa devlet borcunu elde tutmak için daha fazla telafi talep ettiğinin işaretleri.
Tetikleyici kısmen Amerikan kaynaklı. ABD Hazine tahvili getirileri yükseldiğinde küresel yatırımcılar diğer her şeyi yeniden fiyatlandırma eğilimindedir; çünkü ABD devlet borcu çoğu varlığın değerlendirildiği ölçüt. Washington’un borçlanmak için daha fazla ödediği bir dünya, Avrupa tahvillerini karşılaştırmalı olarak daha az cazip gösterir. Ancak yerel faktörler hareketi güçlendiriyor. Fransa istikrarlı bir bütçe oluşturmakta zorlanıyor ve mali planları belirgin yeni gelir olmaksızın ağır harcama taahhütleri içeriyor. Ekonomilerinin büyüklüğüne göre büyük borç yükü taşıyan İtalya ve Yunanistan, duyarlılıktaki herhangi bir değişime karşı kırılgan.
Zamanlamada bir ironi var. Bölgenin en borçlu ekonomilerinden İtalya, 2026 büyüme tahminini %0,6’dan %0,8’e yükseltti ve 2027’de GSYH’nin %0,6’sı değerinde ek borçlanma alanı için Avrupa Birliği’ne başvuracağını söyledi. Talep basit bir gerçeği yansıtıyor: Avrupa’da büyüme yavaş ve hükümetler bunu desteklemek için daha fazla mali alan istiyor. Ancak aynı yavaş büyüme kreditörleri tedirgin ediyor; çünkü ekonomi büyürken borcu taşımak daha kolaydır.
Sıradan haneler için zincirleme etki dolaylı ama gerçek. Daha yüksek devlet getirileri ipotek faizlerine, şirket borçlanma maliyetlerine ve kredi kartı ile taşıt kredisi fiyatlarına yansıyor. Ayrıca borsaları da baskılıyor; çünkü yatırımcılar güvenli devlet tahvillerinden daha fazla kazanabiliyor ve daha riskli varlıkları elde tutmak için daha büyük bir iskonto talep ediyor. Önümüzdeki aylarda borcunu yeniden finanse etmesi gereken şirketler bunu daha pahalı bulacak.
Siyasi arka plan da hassas. Avrupa Merkez Bankası Başkanı Christine Lagarde’ın erken ayrılabileceği söylentileri, İtalya ekonomi bakanının kamuoyu önünde onun yerini almaya hazır hiçbir İtalyan adayın olmadığını söylemesine ve spekülasyon hakkında netlik çağrısı yapmasına yol açtı. Piyasalar para politikasını kimin yönettiğine dair belirsizlikten neredeyse bütçelere dair belirsizlik kadar hoşlanmaz.
Bundan sonra ne olacağı iki şeye bağlı: ABD getirilerinin istikrar kazanıp kazanmayacağı ve Avrupa hükümetlerinin yatırımcıları borçlanma planlarının güvenilir olduğuna ikna edip edemeyeceği. İkisi de başarısız olursa tahviller üzerindeki baskı derinleşebilir. Biri bile iyileşirse panik geldiği kadar hızlı dağılabilir. Şimdilik piyasaların mesajı net: ucuz devlet borçlanması dönemi sona erdi ve Avrupa’dan bununla yaşayabileceğini kanıtlaması isteniyor.