Il crollo globale dei bond si estende all'Europa mentre i rendimenti schizzano
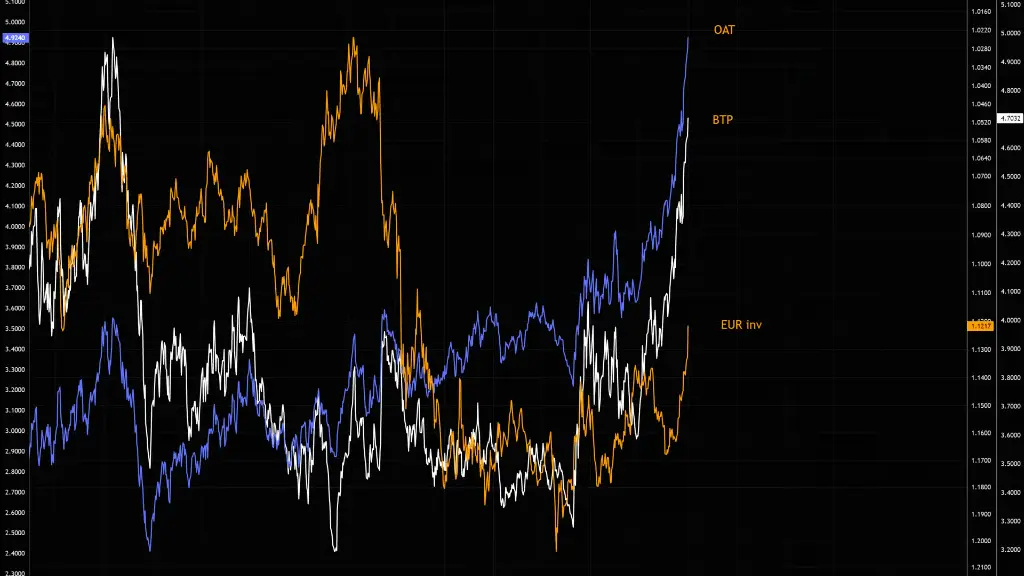
Un’ondata di vendite sui titoli di Stato globali, iniziata negli Stati Uniti, si è estesa all’Europa, facendo salire bruscamente i costi di finanziamento dei governi e mettendo in allarme gli investitori che avevano dato per scontato che la pressione sarebbe rimasta confinata dall’altra parte dell’Atlantico. La portata dei movimenti — definita dai trader un “giovedì nero” per il debito europeo — ha riacceso i timori sulla capacità dei governi di continuare a finanziarsi a buon mercato.
I dettagli contano. Il rendimento del titolo decennale francese è salito brevemente al 4,96%, un livello visto l’ultima volta nel 2002. Il divario tra i costi di finanziamento francesi e tedeschi — il cosiddetto spread che gli investitori osservano come indicatore di rischio — si è allargato a 1,4 punti percentuali. I rendimenti italiani e greci sono saliti di pari passo, mentre il rendimento del gilt trentennale britannico ha superato il 6% per la prima volta. Non si tratta di piccoli movimenti tecnici. Sono segnali che i creditori chiedono un maggiore compenso per detenere debito pubblico europeo.
Il fattore scatenante è in parte americano. Quando i rendimenti dei Treasury statunitensi salgono, gli investitori globali tendono a rivalutare tutto il resto, perché il debito pubblico americano è il parametro di riferimento rispetto al quale vengono giudicati la maggior parte degli asset. Un mondo in cui Washington paga di più per prendere in prestito rende i bond europei meno attraenti per confronto. Ma i fattori locali stanno amplificando il movimento. La Francia sta faticando a formare un bilancio stabile e i suoi piani fiscali comportano pesanti impegni di spesa senza evidenti nuove entrate. Italia e Grecia, entrambe con un forte carico di debito rispetto alla dimensione delle loro economie, sono vulnerabili a qualsiasi cambiamento di sentiment.
C’è un’ironia nella tempistica. L’Italia, una delle economie più indebitate della regione, ha ritoccato al rialzo la sua previsione di crescita per il 2026 dallo 0,6% allo 0,8% e ha annunciato che chiederà all’Unione Europea un margine di indebitamento aggiuntivo pari allo 0,6% del PIL nel 2027. La richiesta riflette una semplice realtà: la crescita in Europa è lenta e i governi vogliono più spazio fiscale per sostenerla. Ma proprio questa crescita lenta rende nervosi i creditori, perché il debito è più facile da sostenere quando l’economia è in espansione.
Per le famiglie comuni, la reazione a catena è indiretta ma reale. Rendimenti pubblici più alti si ripercuotono sui tassi dei mutui, sui costi di finanziamento delle imprese e sul prezzo di carte di credito e prestiti auto. Pesano anche sui mercati azionari, perché gli investitori possono guadagnare di più dai titoli di Stato sicuri e chiedono uno sconto maggiore per detenere asset più rischiosi. Le aziende che dovranno rifinanziare il debito nei prossimi mesi lo troveranno più costoso.
Anche il contesto politico è delicato. Le voci secondo cui la presidente della Banca Centrale Europea Christine Lagarde potrebbe dimettersi in anticipo hanno spinto il ministro dell’Economia italiano a dichiarare pubblicamente che nessun candidato italiano è pronto a sostituirla e a chiedere chiarezza sulle speculazioni. I mercati detestano l’incertezza su chi guida la politica monetaria quasi quanto detestano l’incertezza sui bilanci.
Ciò che accadrà dipende da due cose: se i rendimenti statunitensi si stabilizzeranno e se i governi europei riusciranno a convincere gli investitori che i loro piani di indebitamento sono credibili. Se entrambi falliranno, la pressione sui bond potrebbe aumentare. Se uno dei due migliorerà, il panico potrebbe svanire rapidamente come è arrivato. Per ora, il messaggio dei mercati è inequivocabile: l’era del finanziamento pubblico a buon mercato è finita e all’Europa viene chiesto di dimostrare di poter convivere con questa realtà.