La venta masiva global de bonos se extiende a Europa y dispara los rendimientos
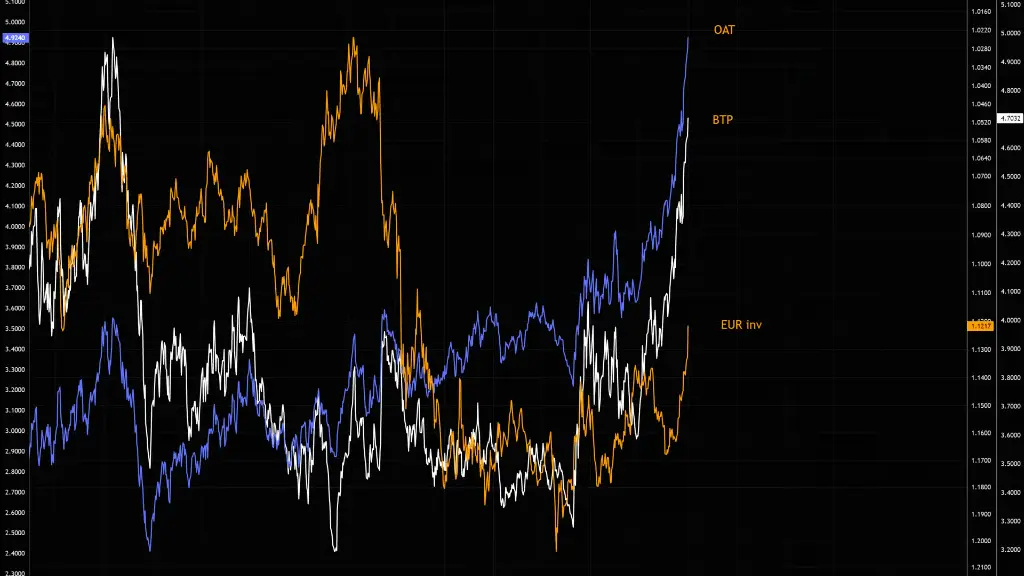
Una venta masiva global de bonos que comenzó en Estados Unidos se ha extendido a Europa, disparando los costos de endeudamiento de los gobiernos y inquietando a los inversores que asumían que la presión se mantendría contenida al otro lado del Atlántico. La magnitud de los movimientos —descritos por los operadores como un “jueves negro” para la deuda europea— ha reavivado los temores sobre si los gobiernos pueden seguir financiándose a bajo costo.
Los detalles importan. El rendimiento del bono soberano francés a 10 años subió brevemente al 4,96%, un nivel visto por última vez en 2002. La brecha entre los costos de endeudamiento francés y alemán —el llamado diferencial que los inversores siguen como indicador de riesgo— se amplió a 1,4 puntos porcentuales. Los rendimientos italianos y griegos subieron en tándem, mientras que el rendimiento del bono británico a 30 años superó el 6% por primera vez. No son pequeños movimientos técnicos. Son señales de que los prestamistas exigen una mayor compensación para mantener deuda pública europea.
El detonante es en parte estadounidense. Cuando los rendimientos de los bonos del Tesoro de EE. UU. suben, los inversores globales tienden a recalibrar todo lo demás, porque la deuda pública estadounidense es el punto de referencia con el que se juzgan la mayoría de los activos. Un mundo en el que Washington paga más por endeudarse hace que los bonos europeos parezcan menos atractivos en comparación. Pero factores locales están amplificando el movimiento. Francia ha tenido dificultades para formar un presupuesto estable, y sus planes fiscales conllevan fuertes compromisos de gasto sin ingresos nuevos evidentes. Italia y Grecia, ambas con grandes cargas de deuda en relación con el tamaño de sus economías, son vulnerables a cualquier cambio en el sentimiento.
Hay una ironía en el momento. Italia, una de las economías más endeudadas de la región, elevó ligeramente su previsión de crecimiento para 2026 del 0,6% al 0,8% y dijo que pedirá a la Unión Europea un margen de endeudamiento adicional equivalente al 0,6% del PIB en 2027. La solicitud refleja una realidad simple: el crecimiento en Europa es lento, y los gobiernos quieren más espacio fiscal para apoyarlo. Pero ese mismo crecimiento lento pone nerviosos a los prestamistas, porque la deuda es más fácil de llevar cuando una economía se expande.
Para los hogares comunes, la reacción en cadena es indirecta pero real. Los mayores rendimientos de los bonos públicos se trasladan a las tasas hipotecarias, los costos de endeudamiento corporativo y el precio de las tarjetas de crédito y los préstamos para automóviles. También pesan sobre los mercados bursátiles, porque los inversores pueden obtener más de los bonos públicos seguros y exigen un mayor descuento para mantener activos más riesgosos. Las empresas que necesiten refinanciar deuda en los próximos meses lo encontrarán más caro.
El contexto político también es delicado. Los rumores de que la presidenta del Banco Central Europeo, Christine Lagarde, podría dimitir anticipadamente llevaron al ministro de Economía de Italia a decir públicamente que ningún candidato italiano está listo para reemplazarla, y a pedir claridad sobre la especulación. A los mercados les disgusta la incertidumbre sobre quién dirige la política monetaria casi tanto como la incertidumbre sobre los presupuestos.
Lo que suceda a continuación depende de dos cosas: si los rendimientos estadounidenses se estabilizan y si los gobiernos europeos pueden convencer a los inversores de que sus planes de endeudamiento son creíbles. Si ambos fallan, la presión sobre los bonos podría profundizarse. Si alguno mejora, el pánico podría desvanecerse tan rápido como llegó. Por ahora, el mensaje de los mercados es inequívoco: la era del endeudamiento público barato ha terminado, y se le pide a Europa que demuestre que puede vivir con eso.