世界的な債券売りが欧州に波及、利回り急騰
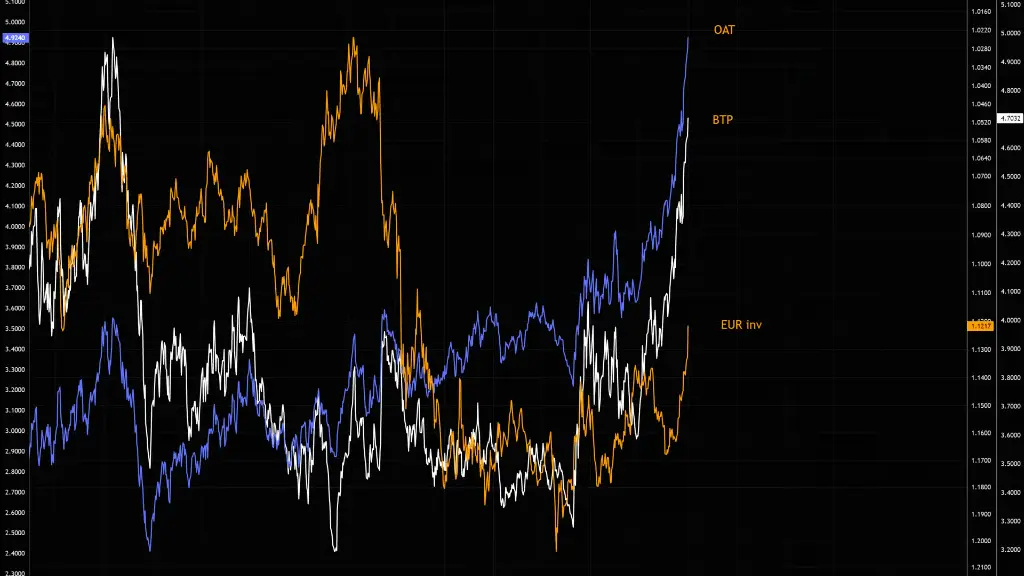
米国で始まった世界的な債券売りが欧州に波及し、政府の借入コストを急激に押し上げ、圧力は大西洋の反対側にとどまると考えていた投資家を動揺させた。トレーダーが欧州債務の「ブラック・サーズデー」と呼ぶこの動きの規模は、政府が安価に資金調達を続けられるかどうかという懸念を再燃させた。
詳細は重要だ。フランスの10年国債利回りは一時4.96%まで上昇し、これは2002年以来の水準となった。フランスとドイツの借入コストの差——投資家がリスクの指標として注視するいわゆるスプレッド——は1.4ポイントに拡大した。イタリアとギリシャの利回りも同調して上昇し、英国の30年債利回りは初めて6%を突破した。これらは小さな技術的変動ではない。貸し手が欧州政府債務を保有するためにより多くの補償を求めている兆候である。
引き金は部分的に米国にある。米国債利回りが上昇すると、世界の投資家は他のすべてを再評価する傾向がある。米国政府債務がほとんどの資産を評価する基準となっているからだ。ワシントンが借入により多く支払う世界では、欧州債は比較的魅力を失う。しかし、地域要因がこの動きを増幅している。フランスは安定した予算の編成に苦慮しており、その財政計画は明白な新たな歳入なしに重い支出公約を抱えている。経済規模に対して多額の債務を抱えるイタリアとギリシャは、センチメントのいかなる変化にも脆弱である。
タイミングには皮肉がある。地域で最も債務の多い経済の一つであるイタリアは、2026年の成長見通しを0.6%から0.8%に引き上げ、2027年にGDPの0.6%に相当する追加の借入余地を欧州連合に求める意向を示した。この要請は単純な現実を反映している。欧州の成長は鈍く、政府はそれを支えるためにより多くの財政余地を望んでいる。しかし、同じ鈍い成長が貸し手を不安にさせる。経済が拡大しているときの方が債務を抱えやすいからだ。
一般家庭にとって、連鎖反応は間接的だが現実的である。政府利回りの上昇は住宅ローン金利、企業の借入コスト、クレジットカードや自動車ローンの価格に波及する。また、投資家は安全な国債からより多くを得られ、よりリスクの高い資産を保有するためにより大きな割引を求めるため、株式市場にも重しとなる。今後数カ月で債務を借り換える必要のある企業は、より高くつくことに気づくだろう。
政治的背景も微妙だ。欧州中央銀行のクリスティーヌ・ラガルド総裁が早期に辞任するかもしれないという噂を受け、イタリアの経済大臣は、彼女の後任として準備ができているイタリア人候補はいないと公に述べ、憶測について明確にするよう求めた。市場は、予算に関する不確実性とほぼ同様に、金融政策を誰が運営するかに関する不確実性を嫌う。
次に何が起こるかは二つのことにかかっている。米国の利回りが安定するかどうか、そして欧州の政府が借入計画の信頼性を投資家に納得させられるかどうかだ。両方が失敗すれば、債券への圧力は深まる可能性がある。どちらかが改善すれば、パニックは到来したのと同じくらい急速に消えるかもしれない。今のところ、市場からのメッセージは明白だ。安価な政府借入の時代は終わり、欧州はそれと共存できることを証明するよう求められている。