वैश्विक बॉन्ड बिकवाली यूरोप तक पहुंची, यील्ड में उछाल
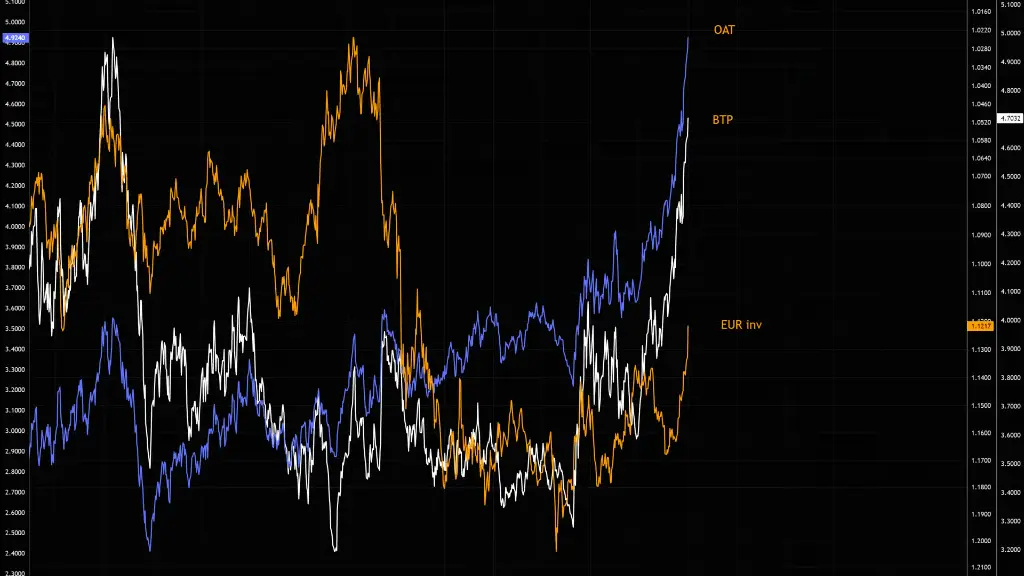
अमेरिका में शुरू हुई वैश्विक बॉन्ड बिकवाली यूरोप तक फैल गई है, जिससे सरकारी उधारी लागत तेजी से बढ़ी है और उन निवेशकों को बेचैन कर दिया है जिन्होंने मान लिया था कि दबाव अटलांटिक के दूसरी ओर ही सीमित रहेगा। ट्रेडरों द्वारा यूरोपीय कर्ज के लिए “काला गुरुवार” बताई गई इन हलचलों के पैमाने ने इस चिंता को फिर जगा दिया है कि क्या सरकारें खुद को सस्ते में वित्तपोषित करती रह सकती हैं।
ब्यौरे मायने रखते हैं। फ्रांस के 10-वर्षीय सरकारी बॉन्ड की यील्ड कुछ समय के लिए 4.96% तक चढ़ गई, जो स्तर आखिरी बार 2002 में देखा गया था। फ्रांस और जर्मनी की उधारी लागत के बीच का अंतर — जिसे निवेशक जोखिम के पैमाने के रूप में देखते हैं — 1.4 प्रतिशत अंक तक बढ़ गया। इटली और ग्रीस की यील्ड भी साथ-साथ बढ़ीं, जबकि ब्रिटेन की 30-वर्षीय गिल्ट यील्ड पहली बार 6% के पार निकल गई। ये छोटी तकनीकी हलचलें नहीं हैं। ये संकेत हैं कि ऋणदाता यूरोपीय सरकारी कर्ज रखने के लिए अधिक मुआवजे की मांग कर रहे हैं।
इसका एक कारण अमेरिकी है। जब अमेरिकी ट्रेजरी यील्ड बढ़ती है, तो वैश्विक निवेशक बाकी सब कुछ का पुनर्मूल्यांकन करते हैं, क्योंकि अमेरिकी सरकारी कर्ज वह मानक है जिसके आधार पर ज्यादातर परिसंपत्तियों को आंका जाता है। जिस दुनिया में वाशिंगटन उधार लेने के लिए अधिक भुगतान करता है, वहां यूरोपीय बॉन्ड तुलनात्मक रूप से कम आकर्षक लगते हैं। लेकिन स्थानीय कारक इस हलचल को बढ़ा रहे हैं। फ्रांस एक स्थिर बजट बनाने में जूझ रहा है, और उसकी राजकोषीय योजनाओं में स्पष्ट नई आय के बिना भारी खर्च की प्रतिबद्धताएं हैं। इटली और ग्रीस, दोनों अपनी अर्थव्यवस्थाओं के आकार के सापेक्ष बड़ा कर्ज बोझ उठाए हुए हैं, धारणा में किसी भी बदलाव के प्रति संवेदनशील हैं।
समय में एक विडंबना है। क्षेत्र की सबसे अधिक कर्जदार अर्थव्यवस्थाओं में से एक इटली ने 2026 के लिए अपना वृद्धि अनुमान 0.6% से बढ़ाकर 0.8% कर दिया और कहा कि वह 2027 में सकल घरेलू उत्पाद के 0.6% के बराबर अतिरिक्त उधारी की गुंजाइश के लिए यूरोपीय संघ से अनुरोध करेगा। यह अनुरोध एक सरल वास्तविकता दर्शाता है: यूरोप में वृद्धि धीमी है, और सरकारें इसे समर्थन देने के लिए अधिक राजकोषीय गुंजाइश चाहती हैं। लेकिन यही धीमी वृद्धि ऋणदाताओं को घबराती है, क्योंकि अर्थव्यवस्था बढ़ने पर कर्ज उठाना आसान होता है।
आम परिवारों के लिए यह श्रृंखलाबद्ध प्रतिक्रिया अप्रत्यक्ष है लेकिन वास्तविक। ऊंची सरकारी यील्ड बंधक दरों, कॉरपोरेट उधारी लागत और क्रेडिट कार्ड तथा कार ऋण की कीमतों में उतरती है। ये शेयर बाजारों पर भी भार डालती हैं, क्योंकि निवेशक सुरक्षित सरकारी बॉन्ड से अधिक कमा सकते हैं और जोखिम भरी परिसंपत्तियां रखने के लिए बड़ी छूट की मांग करते हैं। जिन कंपनियों को आने वाले महीनों में कर्ज का पुनर्वित्तपोषण करना है, उन्हें यह अधिक महंगा लगेगा।
राजनीतिक पृष्ठभूमि भी नाजुक है। यूरोपीय केंद्रीय बैंक की अध्यक्ष क्रिस्टीन लगार्ड के जल्दी पद छोड़ने की अफवाहों ने इटली के अर्थव्यवस्था मंत्री को सार्वजनिक रूप से यह कहने पर मजबूर किया कि उनकी जगह लेने के लिए कोई इतालवी उम्मीदवार तैयार नहीं है, और उन्होंने इस अटकल पर स्पष्टता की मांग की। बाजार मौद्रिक नीति कौन चलाता है, इस अनिश्चितता को लगभग उतना ही नापसंद करते हैं जितना बजट को लेकर अनिश्चितता को।
आगे क्या होगा, यह दो बातों पर निर्भर करता है: क्या अमेरिकी यील्ड स्थिर होती है, और क्या यूरोपीय सरकारें निवेशकों को यह विश्वास दिला पाती हैं कि उनकी उधारी योजनाएं विश्वसनीय हैं। अगर दोनों विफल होती हैं, तो बॉन्ड पर दबाव और गहरा सकता है। अगर कोई एक भी सुधरता है, तो घबराहट उतनी ही तेजी से फीकी पड़ सकती है जितनी तेजी से आई थी। फिलहाल, बाजारों का संदेश स्पष्ट है: सस्ती सरकारी उधारी का दौर खत्म हो चुका है, और यूरोप से यह साबित करने को कहा जा रहा है कि वह इसके साथ जी सकता है।