Глобальная распродажа облигаций докатилась до Европы на фоне скачка доходности
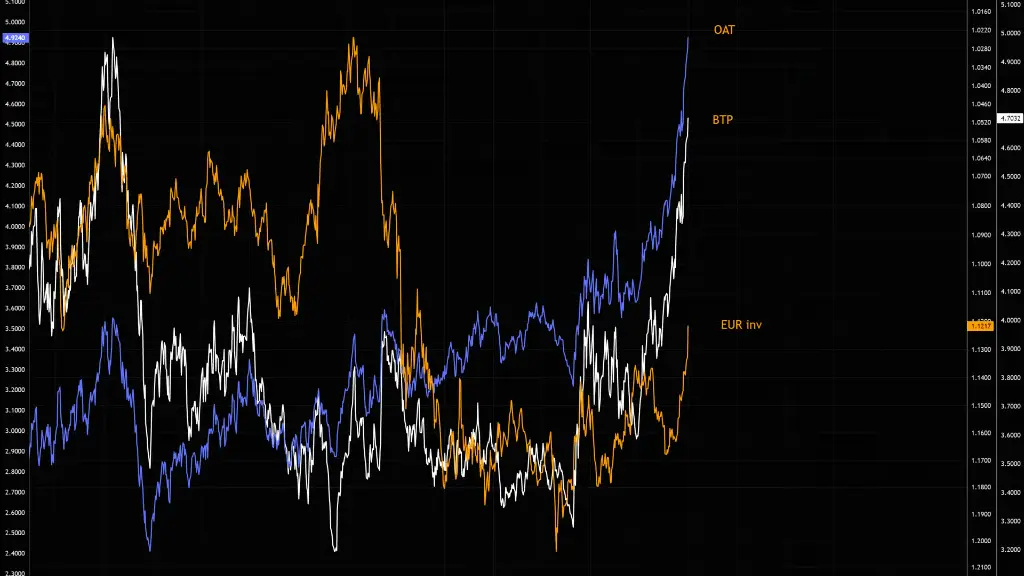
Глобальная распродажа облигаций, начавшаяся в США, распространилась на Европу, резко повысив стоимость государственных заимствований и встревожив инвесторов, которые полагали, что давление останется по ту сторону Атлантики. Масштаб этих движений — трейдеры назвали их «черным четвергом» для европейского долга — возродил опасения, смогут ли правительства и дальше дешево финансировать себя.
Детали имеют значение. Доходность 10-летних гособлигаций Франции ненадолго поднялась до 4,96% — уровня, последний раз наблюдавшегося в 2002 году. Разрыв между стоимостью заимствований Франции и Германии — так называемый спред, который инвесторы отслеживают как индикатор риска, — расширился до 1,4 процентного пункта. Доходность Италии и Греции выросла синхронно, а доходность 30-летних британских гилтов впервые превысила 6%. Это не мелкие технические колебания. Это признаки того, что кредиторы требуют более высокую компенсацию за владение европейским государственным долгом.
Триггер отчасти американский. Когда доходность американских казначейских облигаций растет, глобальные инвесторы склонны переоценивать все остальное, поскольку госдолг США служит эталоном, по которому оценивается большинство активов. В мире, где Вашингтон платит больше за заимствования, европейские облигации выглядят менее привлекательно в сравнении. Но местные факторы усиливают это движение. Франция испытывает трудности с формированием стабильного бюджета, а ее бюджетные планы содержат тяжелые расходные обязательства без очевидных новых источников доходов. Италия и Греция, обе несущие большой долг относительно размера своих экономик, уязвимы к любому изменению настроений.
В сроках есть ирония. Италия, одна из самых закредитованных экономик региона, повысила прогноз роста на 2026 год с 0,6% до 0,8% и заявила, что попросит у Европейского союза дополнительное пространство для заимствований в размере 0,6% ВВП в 2027 году. Эта просьба отражает простую реальность: рост в Европе медленный, и правительства хотят больше фискального пространства для его поддержки. Но тот же медленный рост нервирует кредиторов, потому что долг легче обслуживать, когда экономика растет.
Для обычных домохозяйств цепная реакция косвенна, но реальна. Более высокая доходность гособлигаций отражается на ставках по ипотеке, стоимости корпоративных заимствований и цене кредитных карт и автокредитов. Она также давит на фондовые рынки, поскольку инвесторы могут заработать больше на безопасных гособлигациях и требуют большей скидки за владение более рискованными активами. Компании, которым в ближайшие месяцы нужно рефинансировать долг, обнаружат, что это дороже.
Политический фон тоже деликатен. Слухи о том, что президент Европейского центрального банка Кристин Лагард может досрочно уйти в отставку, побудили министра экономики Италии публично заявить, что ни один итальянский кандидат не готов ее заменить, и призвать к ясности в отношении этих спекуляций. Рынки не любят неопределенность в вопросе о том, кто управляет денежно-кредитной политикой, почти так же, как неопределенность в отношении бюджетов.
Что будет дальше, зависит от двух вещей: стабилизируется ли доходность в США и смогут ли европейские правительства убедить инвесторов, что их планы заимствований заслуживают доверия. Если оба условия не выполнятся, давление на облигации может усилиться. Если хотя бы одно улучшится, паника может угаснуть так же быстро, как возникла. Пока же сигнал рынков однозначен: эпоха дешевых государственных заимствований закончилась, и Европу просят доказать, что она способна с этим жить.