Globale Anleihe-Verkaufswelle erreicht Europa und lässt Renditen steigen
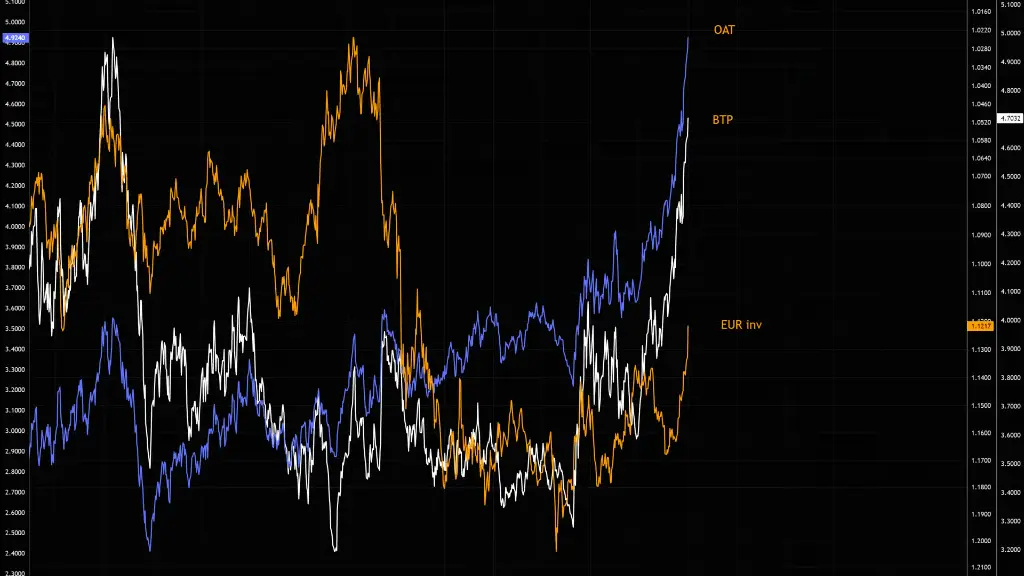
Eine globale Anleihe-Verkaufswelle, die in den Vereinigten Staaten begann, hat sich auf Europa ausgebreitet und die Kreditkosten der Regierungen stark in die Höhe getrieben, was Anleger beunruhigt, die angenommen hatten, der Druck werde auf der anderen Seite des Atlantiks begrenzt bleiben. Das Ausmaß der Bewegungen – von Händlern als „schwarzer Donnerstag“ für europäische Schulden bezeichnet – hat die Sorgen wiederbelebt, ob sich Regierungen weiterhin günstig finanzieren können.
Die Details sind wichtig. Die Rendite der zehnjährigen französischen Staatsanleihe stieg kurzzeitig auf 4,96 %, ein Niveau, das zuletzt 2002 erreicht wurde. Die Differenz zwischen französischen und deutschen Kreditkosten – der sogenannte Spread, den Anleger als Risikomaßstab beobachten – weitete sich auf 1,4 Prozentpunkte aus. Die Renditen italienischer und griechischer Anleihen stiegen im Gleichschritt, während die Rendite der 30-jährigen britischen Gilt erstmals die 6-%-Marke durchbrach. Dies sind keine kleinen technischen Bewegungen. Sie sind ein Zeichen dafür, dass Kreditgeber eine höhere Entschädigung für das Halten europäischer Staatsanleihen verlangen.
Der Auslöser ist teilweise amerikanisch. Wenn die Renditen US-amerikanischer Staatsanleihen steigen, neigen globale Anleger dazu, alles andere neu zu bewerten, da US-Staatsanleihen der Maßstab sind, an dem die meisten Vermögenswerte gemessen werden. Eine Welt, in der Washington mehr für Kredite zahlt, lässt europäische Anleihen im Vergleich weniger attraktiv erscheinen. Doch lokale Faktoren verstärken die Bewegung. Frankreich hat Schwierigkeiten, einen stabilen Haushalt zu verabschieden, und seine Finanzpläne enthalten hohe Ausgabenverpflichtungen ohne offensichtliche neue Einnahmen. Italien und Griechenland, beide mit hohen Schuldenlasten im Verhältnis zur Wirtschaftsleistung, sind anfällig für jede Stimmungsänderung.
Es liegt eine Ironie im Timing. Italien, eine der am höchsten verschuldeten Volkswirtschaften der Region, hob seine Wachstumsprognose für 2026 leicht von 0,6 % auf 0,8 % an und kündigte an, die Europäische Union um zusätzlichen Kreditspielraum in Höhe von 0,6 % des BIP im Jahr 2027 zu bitten. Der Antrag spiegelt eine einfache Realität wider: Das Wachstum in Europa ist langsam, und die Regierungen wollen mehr fiskalischen Spielraum, um es zu unterstützen. Doch genau dieses langsame Wachstum macht die Kreditgeber nervös, denn Schulden lassen sich leichter tragen, wenn die Wirtschaft wächst.
Für normale Haushalte ist die Kettenreaktion indirekt, aber real. Höhere Staatsrenditen schlagen sich in Hypothekenzinsen, Unternehmenskreditkosten und den Preisen für Kreditkarten und Autokredite nieder. Sie belasten auch die Aktienmärkte, da Anleger mit sicheren Staatsanleihen mehr verdienen können und einen größeren Abschlag für das Halten riskanterer Vermögenswerte verlangen. Unternehmen, die in den kommenden Monaten Schulden refinanzieren müssen, werden dies teurer finden.
Auch der politische Hintergrund ist heikel. Gerüchte, dass EZB-Präsidentin Christine Lagarde vorzeitig zurücktreten könnte, veranlassten Italiens Wirtschaftsminister, öffentlich zu erklären, dass kein italienischer Kandidat bereit sei, sie zu ersetzen, und Klarheit über die Spekulationen zu fordern. Märkte mögen Unsicherheit darüber, wer die Geldpolitik lenkt, fast ebenso wenig wie Unsicherheit über Haushalte.
Was als Nächstes passiert, hängt von zwei Dingen ab: ob sich die US-Renditen stabilisieren und ob europäische Regierungen die Anleger davon überzeugen können, dass ihre Kreditpläne glaubwürdig sind. Wenn beides scheitert, könnte der Druck auf Anleihen zunehmen. Wenn sich eines verbessert, könnte die Panik so schnell verfliegen, wie sie gekommen ist. Vorerst ist die Botschaft der Märkte eindeutig: Die Ära der billigen Staatskredite ist vorbei, und Europa muss beweisen, dass es damit leben kann.