全球債券拋售蔓延至歐洲 殖利率飆升
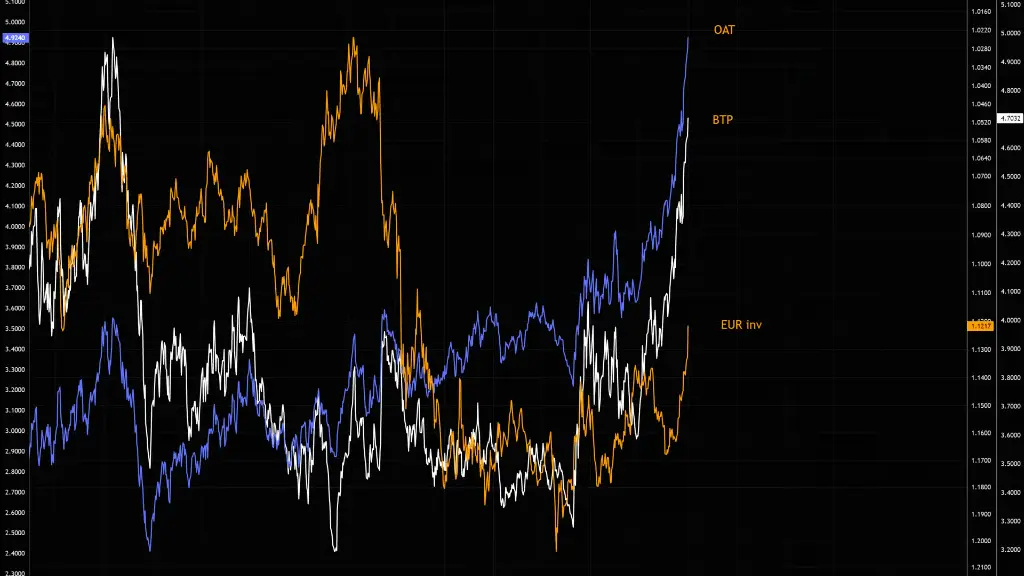
始於美國的全球債券拋售潮已蔓延至歐洲,導致政府借貸成本急劇上升,並讓原本以為壓力會侷限在大西洋彼岸的投資者感到不安。交易員將這波走勢形容為歐洲債務的「黑色星期四」,其規模重新引發了對政府能否繼續以低成本為自身融資的擔憂。
細節至關重要。法國十年期政府公債殖利率一度攀升至4.96%,為2002年以來首見。法國與德國借貸成本之間的差距——即投資者視為風險指標的所謂利差——擴大至1.4個百分點。義大利和希臘的殖利率同步上升,而英國30年期公債殖利率首次突破6%。這些並非小幅的技術性波動,而是貸款人要求更高補償以持有歐洲政府債務的跡象。
觸發因素部分來自美國。當美國公債殖利率上升時,全球投資者往往會重新定價其他所有資產,因為美國政府債務是評判大多數資產的基準。在華盛頓借貸成本更高的世界裡,歐洲債券相比之下顯得吸引力下降。但本地因素正在放大這一走勢。法國一直難以形成穩定的預算,其財政計畫背負沉重的支出承諾,卻沒有明顯的新收入來源。義大利和希臘的債務負擔相對於其經濟規模都很大,容易受到任何情緒變化的影響。
時機上存在諷刺意味。義大利是該地區負債最重的經濟體之一,卻將其2026年成長預測從0.6%上調至0.8%,並表示將要求歐盟在2027年提供相當於GDP 0.6%的額外借款空間。這一請求反映了一個簡單的現實:歐洲成長緩慢,政府希望有更多財政空間來支持成長。但同樣的緩慢成長讓貸款人感到緊張,因為當經濟擴張時,債務更容易承受。
對普通家庭而言,連鎖反應是間接但真實的。政府殖利率上升會傳導至房貸利率、企業借貸成本以及信用卡和汽車貸款價格。它們也對股市構成壓力,因為投資者可以從安全的政府債券中獲得更高收益,並要求持有風險較高資產時獲得更大的折價。未來幾個月需要為債務再融資的公司將發現成本更高。
政治背景也很微妙。有關歐洲央行總裁拉加德可能提前卸任的傳言,促使義大利經濟部長公開表示沒有義大利候選人準備好接替她,並呼籲就這一猜測作出澄清。市場對誰掌管貨幣政策的不確定性,幾乎與對預算的不確定性一樣厭惡。
接下來會發生什麼取決於兩件事:美國殖利率是否穩定,以及歐洲各國政府能否說服投資者其借款計畫是可信的。如果兩者都失敗,債券壓力可能加深。如果其中任何一項改善,恐慌可能來得快去得也快。目前,市場傳達的訊息明確無誤:廉價政府借貸的時代已經結束,歐洲被要求證明自己能夠承受這一點。