Venda massiva global de títulos se espalha pela Europa e dispara os rendimentos
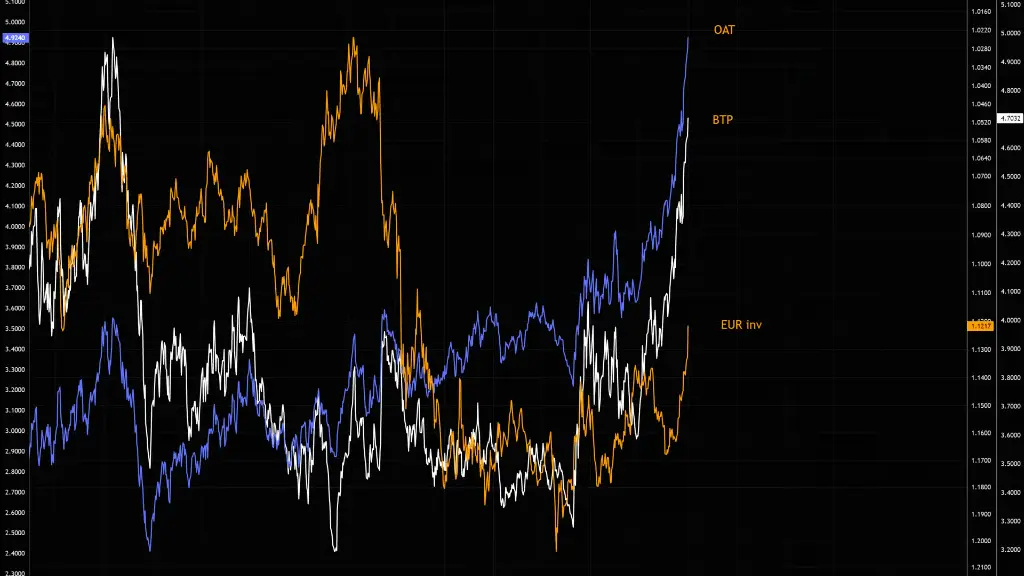
Uma venda massiva global de títulos que começou nos Estados Unidos se espalhou pela Europa, elevando acentuadamente os custos de empréstimo dos governos e inquietando investidores que presumiam que a pressão permaneceria contida do outro lado do Atlântico. A magnitude dos movimentos — descritos por operadores como uma “quinta-feira negra” para a dívida europeia — reavivou as preocupações sobre se os governos conseguirão continuar se financiando a baixo custo.
Os detalhes importam. O rendimento do título soberano francês de 10 anos subiu brevemente para 4,96%, um nível visto pela última vez em 2002. A diferença entre os custos de empréstimo francês e alemão — o chamado spread que os investidores acompanham como indicador de risco — ampliou-se para 1,4 ponto percentual. Os rendimentos italianos e gregos subiram em tandem, enquanto o rendimento do título britânico de 30 anos ultrapassou 6% pela primeira vez. Não são pequenos movimentos técnicos. São sinais de que os credores estão exigindo maior compensação para manter dívida pública europeia.
O gatilho é em parte americano. Quando os rendimentos dos títulos do Tesouro dos EUA sobem, os investidores globais tendem a reavaliar todo o resto, porque a dívida pública americana é a referência pela qual a maioria dos ativos é julgada. Um mundo em que Washington paga mais para se endividar faz os títulos europeus parecerem menos atraentes em comparação. Mas fatores locais estão amplificando o movimento. A França tem tido dificuldades para formar um orçamento estável, e seus planos fiscais carregam pesados compromissos de gastos sem novas receitas óbvias. Itália e Grécia, ambas carregando grandes dívidas em relação ao tamanho de suas economias, são vulneráveis a qualquer mudança de sentimento.
Há uma ironia no momento. A Itália, uma das economias mais endividadas da região, elevou ligeiramente sua previsão de crescimento para 2026 de 0,6% para 0,8% e disse que pedirá à União Europeia espaço extra de endividamento equivalente a 0,6% do PIB em 2027. O pedido reflete uma realidade simples: o crescimento na Europa é lento, e os governos querem mais espaço fiscal para apoiá-lo. Mas esse mesmo crescimento lento deixa os credores nervosos, porque a dívida é mais fácil de carregar quando a economia está em expansão.
Para as famílias comuns, a reação em cadeia é indireta, mas real. Rendimentos mais altos dos títulos públicos se refletem nas taxas de hipoteca, nos custos de empréstimo corporativo e no preço de cartões de crédito e empréstimos para automóveis. Também pesam sobre os mercados de ações, porque os investidores podem ganhar mais com títulos públicos seguros e exigem um desconto maior para manter ativos mais arriscados. As empresas que precisarem refinanciar dívidas nos próximos meses acharão isso mais caro.
O cenário político também é delicado. Rumores de que a presidente do Banco Central Europeu, Christine Lagarde, poderia renunciar antecipadamente levaram o ministro da Economia da Itália a declarar publicamente que nenhum candidato italiano está pronto para substituí-la, e a pedir clareza sobre a especulação. Os mercados desgostam da incerteza sobre quem comanda a política monetária quase tanto quanto da incerteza sobre os orçamentos.
O que acontece a seguir depende de duas coisas: se os rendimentos americanos se estabilizam e se os governos europeus conseguem convencer os investidores de que seus planos de endividamento são críveis. Se ambos falharem, a pressão sobre os títulos pode se aprofundar. Se qualquer um melhorar, o pânico pode desaparecer tão rapidamente quanto chegou. Por ora, a mensagem dos mercados é inequívoca: a era do endividamento público barato acabou, e a Europa está sendo chamada a provar que pode viver com isso.