Wereldwijde obligatieverkoop breidt uit naar Europa nu rentes stijgen
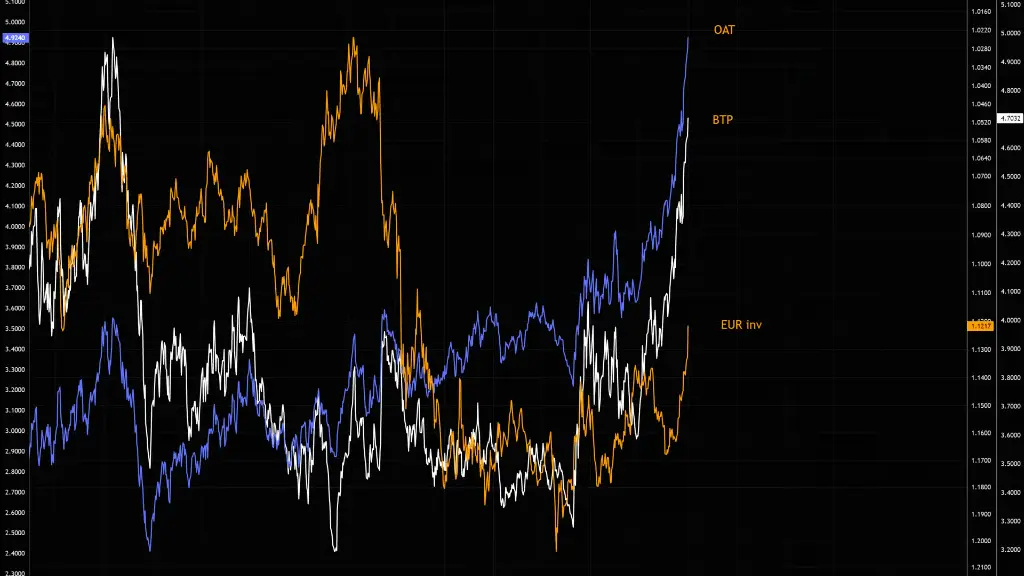
Een wereldwijde verkoopgolf op de obligatiemarkten die in de Verenigde Staten begon, heeft zich uitgebreid naar Europa, waardoor de leenkosten van overheden scherp stegen en beleggers verontrustten die ervan uitgingen dat de druk aan de andere kant van de Atlantische Oceaan beperkt zou blijven. De omvang van de bewegingen – door handelaren omschreven als een “zwarte donderdag” voor Europese schuld – heeft de zorgen doen herleven of overheden zichzelf goedkoop kunnen blijven financieren.
De details doen ertoe. De rente op Franse staatsobligaties met een looptijd van tien jaar steeg kortstondig naar 4,96%, een niveau dat voor het laatst in 2002 werd gezien. Het verschil tussen de Franse en Duitse leenkosten – de zogenaamde spread die beleggers als risicomaatstaf volgen – liep op tot 1,4 procentpunt. De Italiaanse en Griekse rentes stegen in gelijke mate, terwijl de Britse 30-jaars gilt-rente voor het eerst de 6% doorbrak. Dit zijn geen kleine technische bewegingen. Het zijn tekenen dat kredietverstrekkers meer compensatie eisen voor het aanhouden van Europese staatsschuld.
De aanleiding is deels Amerikaans. Wanneer de rente op Amerikaanse staatsobligaties stijgt, herprijzen wereldwijde beleggers doorgaans al het andere, omdat Amerikaanse staatsschuld de benchmark is waaraan de meeste activa worden afgemeten. Een wereld waarin Washington meer betaalt om te lenen, maakt Europese obligaties in vergelijking minder aantrekkelijk. Maar lokale factoren versterken de beweging. Frankrijk worstelt met het vormen van een stabiele begroting en de begrotingsplannen bevatten zware uitgavenverplichtingen zonder duidelijke nieuwe inkomsten. Italië en Griekenland, beide met een grote schuldenlast ten opzichte van de omvang van hun economieën, zijn kwetsbaar voor elke verschuiving in het sentiment.
Er zit ironie in de timing. Italië, een van de meest schuldenbelaste economieën van de regio, verhoogde zijn groeiprognose voor 2026 van 0,6% naar 0,8% en zei dat het de Europese Unie zou vragen om extra leenruimte ter waarde van 0,6% van het bbp in 2027. Het verzoek weerspiegelt een simpele realiteit: de groei in Europa is traag en overheden willen meer begrotingsruimte om die te ondersteunen. Maar juist die trage groei maakt kredietverstrekkers nerveus, omdat schulden gemakkelijker te dragen zijn wanneer een economie groeit.
Voor gewone huishoudens is de kettingreactie indirect maar reëel. Hogere overheidsrentes werken door in hypotheekrentes, bedrijfsleenkosten en de prijs van creditcards en autoleningen. Ze drukken ook op de aandelenmarkten, omdat beleggers meer kunnen verdienen aan veilige staatsobligaties en een grotere korting eisen om risicovollere activa aan te houden. Bedrijven die hun schuld in de komende maanden moeten herfinancieren, zullen dat duurder vinden.
Ook de politieke achtergrond is delicaat. Geruchten dat ECB-president Christine Lagarde mogelijk vroegtijdig aftreedt, leidden ertoe dat de Italiaanse minister van Economie publiekelijk zei dat geen enkele Italiaanse kandidaat klaar is om haar te vervangen, en opriep tot duidelijkheid over de speculatie. Markten hebben een hekel aan onzekerheid over wie het monetair beleid leidt bijna net zo erg als aan onzekerheid over begrotingen.
Wat er vervolgens gebeurt, hangt van twee dingen af: of de Amerikaanse rentes stabiliseren, en of Europese overheden beleggers kunnen overtuigen dat hun leenplannen geloofwaardig zijn. Als beide falen, kan de druk op obligaties toenemen. Als een van beide verbetert, kan de paniek net zo snel verdwijnen als ze kwam. Voorlopig is de boodschap van de markten ondubbelzinnig: het tijdperk van goedkope overheidsleningen is voorbij, en Europa wordt gevraagd te bewijzen dat het daarmee kan leven.