La vague mondiale de ventes d'obligations gagne l'Europe, faisant grimper les rendements
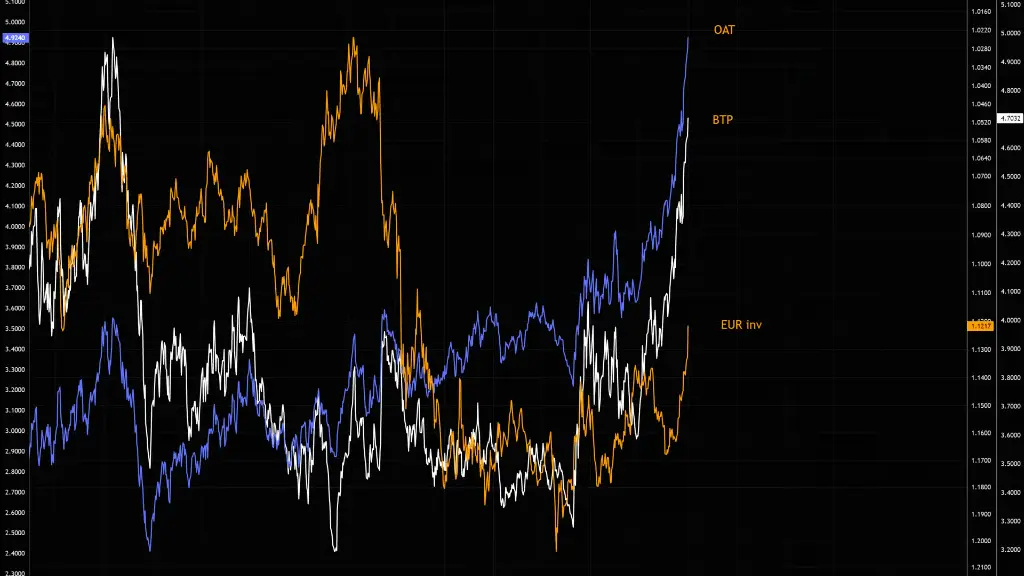
Une vague mondiale de ventes d’obligations qui a commencé aux États-Unis s’est propagée à l’Europe, faisant grimper fortement les coûts d’emprunt des gouvernements et inquiétant les investisseurs qui pensaient que la pression resterait contenue de l’autre côté de l’Atlantique. L’ampleur des mouvements — décrits par les traders comme un « jeudi noir » pour la dette européenne — a ravivé les inquiétudes quant à la capacité des gouvernements à continuer de se financer à bas coût.
Les détails comptent. Le rendement de l’obligation souveraine française à 10 ans a brièvement atteint 4,96 %, un niveau vu pour la dernière fois en 2002. L’écart entre les coûts d’emprunt français et allemand — le soi-disant spread que les investisseurs surveillent comme indicateur de risque — s’est élargi à 1,4 point de pourcentage. Les rendements italiens et grecs ont augmenté en tandem, tandis que le rendement du gilt britannique à 30 ans a franchi la barre des 6 % pour la première fois. Ce ne sont pas de petits mouvements techniques. Ce sont des signes que les prêteurs exigent une compensation plus élevée pour détenir de la dette publique européenne.
Le déclencheur est en partie américain. Lorsque les rendements des bons du Trésor américain augmentent, les investisseurs mondiaux ont tendance à réévaluer tout le reste, car la dette publique américaine est la référence à laquelle la plupart des actifs sont comparés. Un monde où Washington paie plus cher pour emprunter rend les obligations européennes moins attrayantes en comparaison. Mais des facteurs locaux amplifient le mouvement. La France a du mal à former un budget stable, et ses plans budgétaires comportent de lourds engagements de dépenses sans nouvelles recettes évidentes. L’Italie et la Grèce, toutes deux portant d’importantes charges de dette par rapport à la taille de leurs économies, sont vulnérables à tout changement de sentiment.
Il y a une ironie dans le timing. L’Italie, l’une des économies les plus endettées de la région, a légèrement relevé sa prévision de croissance pour 2026 de 0,6 % à 0,8 % et a déclaré qu’elle demanderait à l’Union européenne une marge d’emprunt supplémentaire équivalant à 0,6 % du PIB en 2027. Cette demande reflète une réalité simple : la croissance en Europe est lente, et les gouvernements veulent plus d’espace budgétaire pour la soutenir. Mais cette même croissance lente rend les prêteurs nerveux, car la dette est plus facile à porter lorsque l’économie est en expansion.
Pour les ménages ordinaires, la réaction en chaîne est indirecte mais réelle. La hausse des rendements publics se répercute sur les taux hypothécaires, les coûts d’emprunt des entreprises et le prix des cartes de crédit et des prêts automobiles. Ils pèsent également sur les marchés boursiers, car les investisseurs peuvent gagner plus avec des obligations d’État sûres et exigent une décote plus importante pour détenir des actifs plus risqués. Les entreprises qui doivent refinancer leur dette dans les mois à venir trouveront cela plus cher.
Le contexte politique est également délicat. Des rumeurs selon lesquelles la présidente de la Banque centrale européenne, Christine Lagarde, pourrait démissionner prématurément ont incité le ministre de l’Économie italien à déclarer publiquement qu’aucun candidat italien n’est prêt à la remplacer, et à demander des clarifications sur ces spéculations. Les marchés détestent l’incertitude sur qui dirige la politique monétaire presque autant que l’incertitude sur les budgets.
Ce qui se passera ensuite dépend de deux choses : si les rendements américains se stabilisent et si les gouvernements européens peuvent convaincre les investisseurs que leurs plans d’emprunt sont crédibles. Si les deux échouent, la pression sur les obligations pourrait s’intensifier. Si l’un ou l’autre s’améliore, la panique pourrait s’estomper aussi rapidement qu’elle est apparue. Pour l’instant, le message des marchés est sans équivoque : l’ère de l’emprunt public bon marché est révolue, et l’Europe est invitée à prouver qu’elle peut vivre avec cela.