Les fondeurs chinois décrochent des commandes de Toyota mais voient leurs profits reculer
Guangdong Hongtu, un fondeur chinois, a annoncé le 5 novembre une nouvelle commande : l’entreprise est entrée dans la chaîne d’approvisionnement de Toyota pour la fonderie intégrée, ce procédé souvent appelé gigacasting où de très grandes pièces d’aluminium uniques remplacent des dizaines de pièces soudées. Jusqu’ici, son principal client dans ce domaine était Xpeng, le constructeur de voitures électriques basé à Canton.
Cette commande est un gage de confiance dans les capacités chinoises de fonderie intégrée. Hongtu prévoit que le chiffre d’affaires de ses produits de fonderie intégrée approchera 700 millions de yuans en 2026, soit une croissance de plus de 20 % sur un an. Le segment deviendrait ainsi une part significative d’une activité qui tire encore l’essentiel de ses revenus de la fonderie classique et d’autres pièces automobiles.
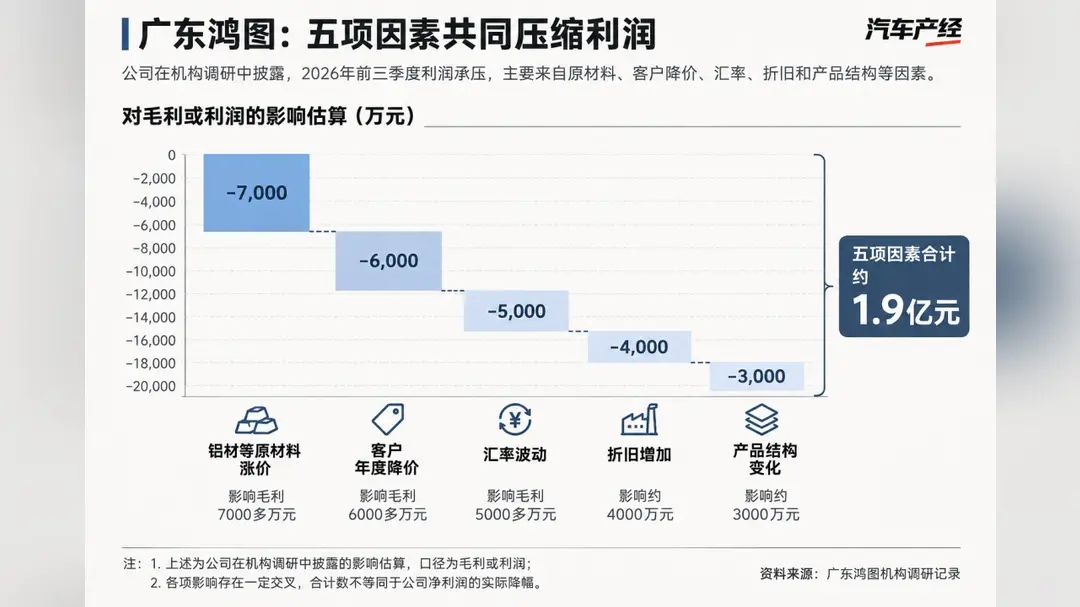
Le tableau des bénéfices est moins réjouissant. Sur les trois premiers trimestres de l’année, Hongtu a déclaré un chiffre d’affaires de 6,502 milliards de yuans, en baisse de 2,26 % sur un an, et un bénéfice net attribuable aux actionnaires de 60,68 millions de yuans, en recul de 71,10 %. L’écart entre une nouvelle gamme en croissance et une rentabilité qui s’effrite est l’énigme centrale de l’année pour l’entreprise.
L’explication tient au fonctionnement actuel du marché automobile chinois. Les constructeurs, chinois comme étrangers, réduisent les prix depuis deux ans pour défendre leurs parts de marché. Ces baisses sont répercutées le long de la chaîne, et les équipementiers sont priés de les absorber. Un fournisseur qui décroche un contrat prestigieux peut malgré tout voir sa marge se réduire, car le prix du contrat est fixé par un client lui-même sous pression.
Hongtu n’est pas seule. La même semaine, des informations ont montré que les constructeurs multinationales voient désormais la Chine comme un puits de pertes plutôt que comme une vache à lait, certains dépréciant la valeur de leurs actifs chinois et transformant des usines à l’arrêt en bases d’exportation. Quand l’activité chinoise du client cesse de gagner de l’argent, celle du fournisseur le ressent en premier.
La victoire avec Toyota a sa logique stratégique. Les constructeurs mondiaux restent prudents face au gigacasting, qui exige des presses géantes et comporte des risques de coût de réparation lorsqu’une grande pièce est endommagée. Une commande de Toyota signale que la technologie passe de l’expérimentation des véhicules électriques chinois à une acceptation grand public, et elle offre à Hongtu un client de référence hors de la guerre des prix intérieure.
Reste à savoir si cela se traduira en résultats, ce qui dépendra des volumes et de la part des économies de coûts que Hongtu pourra conserver. La prévision de l’entreprise, avec une croissance de plus de 20 % du chiffre d’affaires du gigacasting, suggère qu’elle s’attend à remplir son carnet de commandes. La ligne de bénéfice dira si l’échelle suffit à compenser la pression sur les prix qui a déjà effacé l’essentiel du résultat net de cette année.
Pour le lecteur international, cette histoire rappelle que la chaîne d’approvisionnement automobile chinoise n’est pas qu’une machine à produire des voitures bon marché. C’est un échelon de fabricants spécialisés qui imposent de plus en plus les normes mondiales sur des procédés comme la fonderie intégrée, même s’ils peinent à les rentabiliser chez eux. Les prochains résultats trimestriels, et d’éventuels nouveaux contrats avec Toyota ou d’autres constructeurs mondiaux, montreront si la stratégie porte ses fruits.