Octobre rebat les cartes du classement chinois des véhicules électriques : Zero, Xpeng et Xiaomi en tête
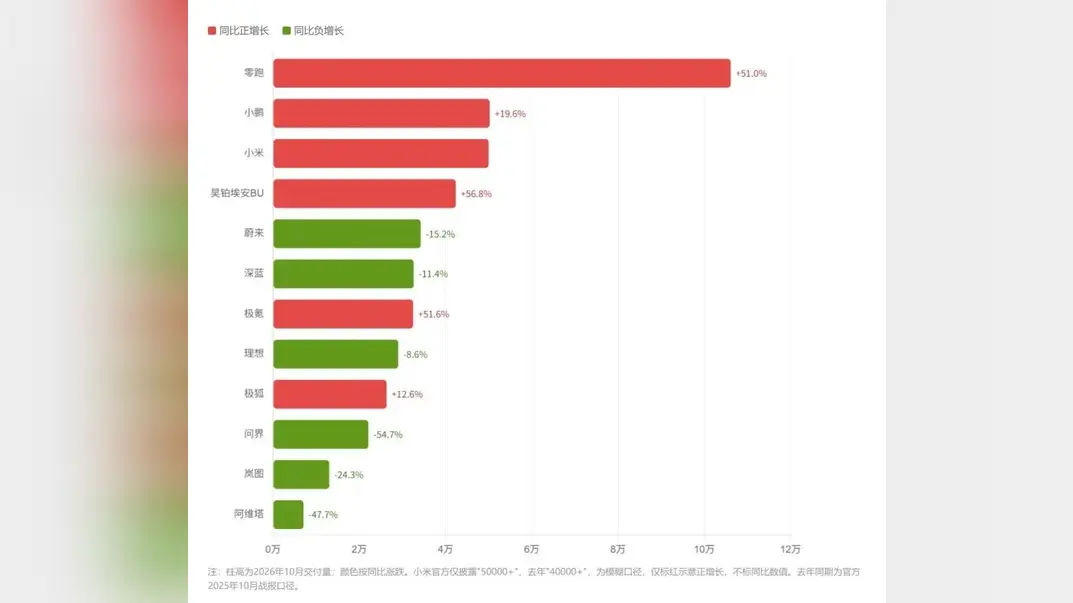
Les chiffres mensuels de livraisons en Chine sont devenus le tableau d’affichage du secteur, et la version d’octobre a rebattu le haut du classement. Leapmotor a maintenu sa position au-dessus de 100 000 véhicules pour le mois, selon des chiffres circulant à partir des propres déclarations des entreprises, tandis que Xpeng et Xiaomi ont chacune franchi la barre des 50 000. Les commentateurs chinois ont commencé à surnommer le trio « Ling Xiao Xiao » — un raccourci formé des premiers caractères de leurs noms — et à le considérer comme la nouvelle première ligne des jeunes pousses chinoises de la voiture électrique.
Le basculement est plus net encore en raison de ceux qui ont chuté. Nio, Li Auto et HIMA — l’alliance Harmony Intelligent Mobility Alliance bâtie autour de la technologie automobile de Huawei — avaient passé ces dernières années comme les paris les plus sûrs du segment. En octobre, les trois ont affiché des livraisons en baisse à la fois sur un an et sur un mois. Pour un marché qui traitait autrefois leurs carnets de commandes comme un indicateur de la confiance des consommateurs, ce retournement rappelle la rapidité avec laquelle les positions peuvent changer dans un secteur qui lance de nouveaux modèles presque chaque semaine.
Le fil conducteur des articles, ce sont les exportations. La croissance intérieure a ralenti à mesure que les subventions s’estompent et que les acheteurs deviennent prudents, si bien que les entreprises qui gagnent encore du volume sont celles qui vendent au-delà des frontières chinoises. Cette logique favorise les marques qui ont investi tôt dans des versions à conduite à droite, des réseaux de concessionnaires européens et un assemblage en Asie du Sud-Est. Elle explique aussi pourquoi un record mensuel à domicile compte désormais moins qu’un manifeste d’expédition.
La pression ne se limite pas aux constructeurs. Les équipementiers ressentent la même contrainte. Xingyu, un important fabricant d’éclairage automobile, a déclaré un chiffre d’affaires de 3,61 milliards de yuans au troisième trimestre, en baisse de 8,67 % sur un an, avec un bénéfice net en recul de près de 40 % à 262 millions de yuans. L’entreprise a également licencié 107 jeunes diplômés qu’elle avait recrutés, une décision qui s’est rapidement propagée en ligne. Ses chiffres du premier semestre avaient paru bien plus stables, ce qui fait de cette chute soudaine un indicateur utile de la vitesse à laquelle les commandes peuvent faiblir.
Great Wall Motor offre une seconde vue du même climat. Le chiffre d’affaires du troisième trimestre s’est établi à 57,77 milliards de yuans, en baisse de 5,68 %, et le bénéfice net a chuté de 40,75 % à 1,36 milliard de yuans. La réputation technique de l’entreprise, notamment en matière de groupes motopropulseurs hybrides et de plateformes tout-terrain, ne s’est pas traduite par suffisamment d’acheteurs familiaux, et son modèle le plus connu, le Haval H6, évolue désormais dans un segment encombré d’alternatives électriques plus récentes.
Changan, de son côté, illustre la fracture de manière plus crue : les ventes à l’étranger ont grimpé tandis que le profit s’amincissait. Cette combinaison — plus de voitures expédiées, moins d’argent conservé — devient la tension déterminante de l’année. Les analystes cités dans la couverture chinoise soutiennent que rétablir l’équilibre entre croissance et rentabilité pourrait compter davantage que la course au volume.
En dessous de tout cela s’opère un changement plus discret dans la chaîne d’approvisionnement des batteries. Li Auto, Xiaomi, Xpeng et Leapmotor ont chacun esquissé des plans pour développer ou codévelopper leurs propres systèmes de batteries, réduisant leur dépendance à CATL, le fournisseur dominant. Les dirigeants présentent la démarche comme une coopération plus poussée plutôt qu’une rupture, mais la direction est claire : les constructeurs veulent plus de contrôle sur la partie la plus coûteuse du véhicule.
Pour les lecteurs internationaux, la conclusion est que le marché chinois de la voiture électrique a cessé d’être une histoire unique. Le leadership en volume, la force à l’export, la santé des équipementiers et la maîtrise des batteries sont désormais des compétitions distinctes, et octobre a suggéré que peu d’entreprises peuvent remporter les quatre à la fois.