Los proveedores chinos de fundición por inyección ganan pedidos de Toyota, pero ven caer sus beneficios
Guangdong Hongtu, una empresa china de fundición por inyección, anunció el 5 de noviembre un nuevo pedido: ha entrado en la cadena de suministro de Toyota para la fundición integrada por inyección, el proceso conocido habitualmente como gigacasting, en el que piezas de aluminio únicas de gran tamaño sustituyen a decenas de componentes soldados. Hasta ahora, su principal cliente en este ámbito era Xpeng, el fabricante de coches eléctricos con sede en Cantón.
El pedido supone un voto de confianza en la capacidad china de fundición por inyección. Hongtu prevé que los ingresos de sus productos de fundición integrada se acerquen a los 700 millones de yuanes en 2026, un crecimiento superior al 20 % interanual. Eso convertiría este segmento en una porción significativa de un negocio que aún obtiene la mayor parte de sus ingresos de la fundición convencional y otros componentes para automóviles.
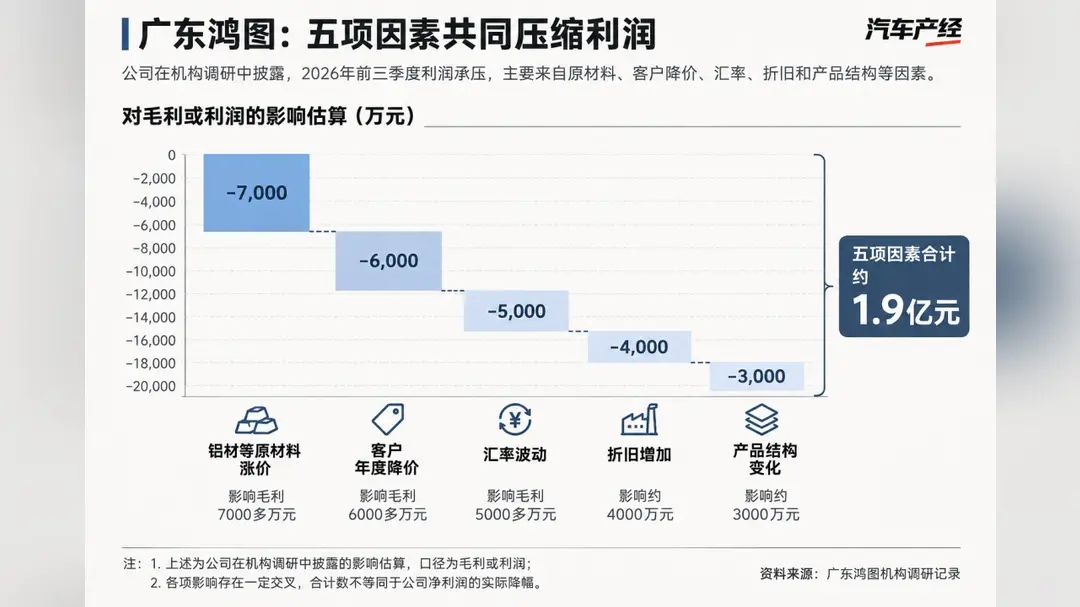
El panorama de beneficios es menos alentador. En los tres primeros trimestres del año, Hongtu registró unos ingresos de 6.502 millones de yuanes, un 2,26 % menos que un año antes, y un beneficio neto atribuible a los accionistas de 60,68 millones de yuanes, un 71,10 % menos. La brecha entre una línea de producto nueva en crecimiento y unos resultados cada vez menores es el gran enigma del año para la compañía.
La explicación está en cómo funciona ahora el mercado automovilístico chino. Los fabricantes, tanto chinos como extranjeros, llevan dos años recortando precios para defender su cuota de mercado. Esos recortes se trasladan a lo largo de la cadena y los proveedores de componentes deben asumirlos. Un proveedor que gana un contrato prestigioso puede encontrarse igualmente con un margen escaso, porque el precio del contrato lo fija un cliente que también está bajo presión.
Hongtu no está sola. Esa misma semana se conoció que los fabricantes multinacionales ven ahora China como un pozo de pérdidas más que como una vaca lechera, y algunos han depreciado el valor de sus activos chinos y han convertido plantas ociosas en bases de exportación. Cuando el negocio chino del cliente deja de ganar, el del proveedor lo nota primero.
El triunfo con Toyota tiene una lógica estratégica. Los fabricantes mundiales siguen siendo cautos con el gigacasting, que exige prensas enormes y conlleva riesgos de coste de reparación cuando se daña una pieza fundida de gran tamaño. Un pedido de Toyota indica que la tecnología pasa de ser un experimento de los vehículos eléctricos chinos a una aceptación generalizada, y da a Hongtu un cliente de referencia fuera de la guerra de precios interna.
Que eso se traduzca en ganancias depende del volumen y de cuánto del ahorro de costes se le permita conservar a Hongtu. La propia previsión de la empresa, con un crecimiento superior al 20 % en los ingresos de gigacasting, sugiere que espera llenar su cartera de pedidos. La línea de beneficios mostrará si la escala basta para compensar la presión sobre los precios que ya ha borrado la mayor parte del beneficio neto de este año.
Para el lector internacional, la historia recuerda que la cadena de suministro automovilística china no es simplemente una máquina de coches baratos. Es un escalón de fabricantes especializados que cada vez más marcan los estándares mundiales en procesos como la fundición integrada por inyección, aunque les cueste rentabilizarlos en su propio país. Los próximos resultados trimestrales, y cualquier nuevo contrato con Toyota o con otros fabricantes mundiales, mostrarán si la estrategia funciona.