Outubro reordena o ranking chinês de veículos elétricos: Zero, Xpeng e Xiaomi no topo
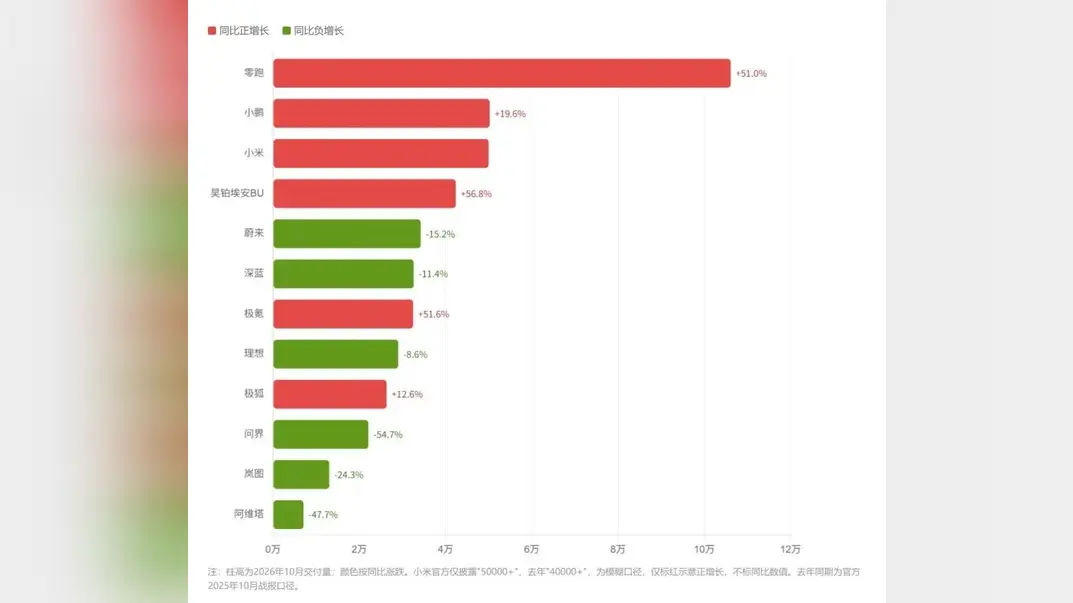
Os números mensais de entregas na China tornaram-se o placar do setor, e a versão de outubro reorganizou o topo da tabela. A Leapmotor manteve sua posição acima de 100 mil veículos no mês, segundo números que circulam a partir das próprias divulgações das empresas, enquanto Xpeng e Xiaomi superaram cada uma a marca de 50 mil. Comentaristas chineses passaram a chamar o trio de «Ling Xiao Xiao» — um apelido formado pelos primeiros caracteres de seus nomes — e a tratá-lo como a nova primeira linha das emergentes chinesas do carro elétrico.
A mudança é mais acentuada por causa de quem caiu. Nio, Li Auto e HIMA — a Harmony Intelligent Mobility Alliance construída em torno da tecnologia automotiva da Huawei — haviam passado os últimos anos como as apostas mais seguras do segmento. Em outubro, as três registraram entregas em queda tanto na comparação anual quanto na mensal. Para um mercado que um dia tratou suas carteiras de pedidos como um indicador da confiança do consumidor, a reversão é um lembrete da rapidez com que o posicionamento pode mudar em um setor que lança novos modelos quase toda semana.
O fio condutor da cobertura são as exportações. O crescimento interno desacelerou à medida que os subsídios se esvanecem e os compradores ficam cautelosos, de modo que as empresas que ainda ganham volume são as que vendem além das fronteiras chinesas. Essa lógica favorece marcas que investiram cedo em versões com direção à direita, redes de concessionárias europeias e montagem no Sudeste Asiático. Também explica por que um recorde mensal em casa agora vale menos que um manifesto de embarque.
A pressão não se limita às montadoras. Os fornecedores sentem o mesmo aperto. A Xingyu, uma importante fabricante de iluminação automotiva, reportou receita de 3,61 bilhões de yuans no terceiro trimestre, queda de 8,67% em relação ao ano anterior, com lucro líquido recuando quase 40%, para 262 milhões de yuans. A empresa também demitiu 107 recém-formados que havia contratado, decisão que se espalhou rapidamente na internet. Seus números do primeiro semestre haviam parecido bem mais estáveis, o que torna a queda súbita um indicador útil da velocidade com que os pedidos podem enfraquecer.
A Great Wall Motor oferece uma segunda visão do mesmo clima. A receita do terceiro trimestre ficou em 57,77 bilhões de yuans, queda de 5,68%, e o lucro líquido caiu 40,75%, para 1,36 bilhão de yuans. A reputação técnica da empresa, especialmente em trens de força híbridos e plataformas off-road, não se traduziu em compradores familiares suficientes, e seu modelo mais conhecido, o Haval H6, agora compete em um segmento lotado de alternativas elétricas mais recentes.
A Changan, por sua vez, mostra a divisão de forma mais crua: as vendas no exterior subiram enquanto o lucro encolhia. Essa combinação — mais carros embarcados, menos dinheiro retido — está se tornando a tensão definidora do ano. Analistas citados na cobertura chinesa argumentam que reconstruir o equilíbrio entre crescimento e rentabilidade pode importar mais do que perseguir volume.
Por baixo de tudo isso ocorre uma mudança mais silenciosa na cadeia de suprimentos de baterias. Li Auto, Xiaomi, Xpeng e Leapmotor esboçaram cada uma planos para desenvolver ou codesenvolver seus próprios sistemas de baterias, reduzindo a dependência da CATL, a fornecedora dominante. Executivos apresentam a medida como uma cooperação mais profunda, e não como uma ruptura, mas a direção é clara: as montadoras querem mais controle sobre a parte mais cara do veículo.
Para leitores globais, a conclusão é que o mercado chinês de carros elétricos deixou de ser uma história única. Liderança em volume, força exportadora, saúde dos fornecedores e controle de baterias são agora competições separadas, e outubro sugeriu que poucas empresas conseguem vencer as quatro ao mesmo tempo.