Octubre reordena el ranking de vehículos eléctricos en China: Zero, Xpeng y Xiaomi a la cabeza
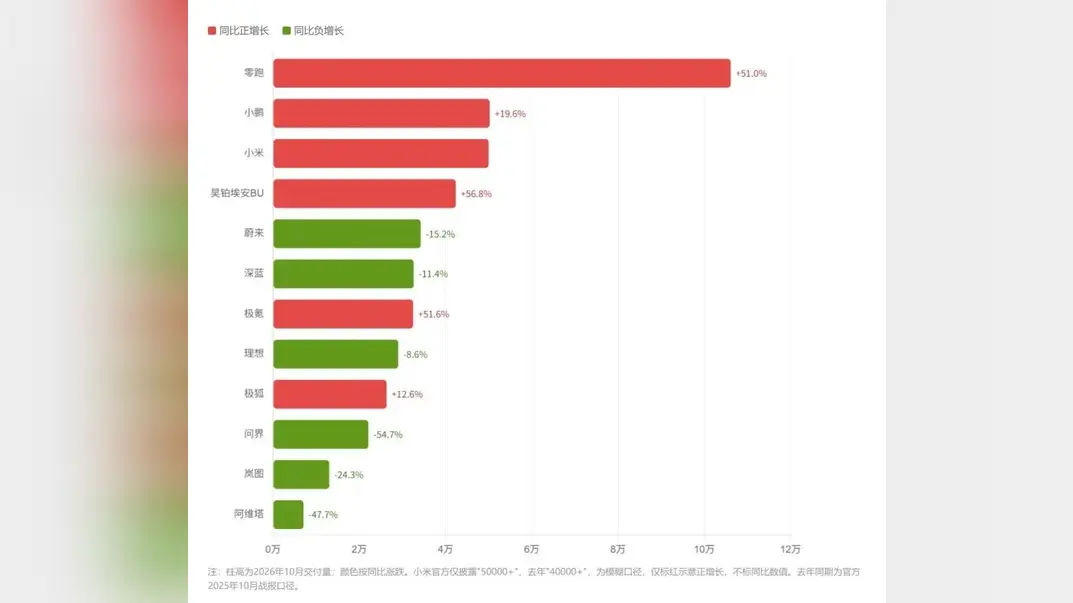
Las cifras mensuales de entregas en China se han convertido en el marcador del sector, y la versión de octubre reordenó la cima de la tabla. Leapmotor mantuvo su posición por encima de los 100.000 vehículos en el mes, según cifras que circulan a partir de las propias divulgaciones de las compañías, mientras Xpeng y Xiaomi superaron cada una la marca de los 50.000. Los comentaristas chinos han empezado a llamar al trío «Ling Xiao Xiao» —un apodo formado con los primeros caracteres de sus nombres— y lo tratan como la nueva primera fila de las emergentes del automóvil eléctrico del país.
El cambio es más brusco por quiénes cayeron. Nio, Li Auto y HIMA —la Harmony Intelligent Mobility Alliance construida en torno a la tecnología automotriz de Huawei— habían pasado los últimos años como las apuestas más seguras del segmento. En octubre, las tres registraron entregas a la baja tanto interanual como mensual. Para un mercado que alguna vez tomó sus carteras de pedidos como un indicador de la confianza del consumidor, la reversión es un recordatorio de la rapidez con que puede cambiar la posición en un sector que lanza nuevos modelos casi cada semana.
El hilo común en la cobertura son las exportaciones. El crecimiento interno se ha desacelerado a medida que se desvanecen los subsidios y los compradores se vuelven cautelosos, por lo que las empresas que aún suman volumen son las que venden más allá de las fronteras chinas. Esa lógica favorece a las marcas que invirtieron temprano en variantes con volante a la derecha, redes de concesionarios europeas y ensamblaje en el sudeste asiático. También explica por qué un récord mensual en casa ahora cuenta menos que un manifiesto de embarque.
La presión no se limita a los fabricantes de automóviles. Los proveedores sienten el mismo apretón. Xingyu, un destacado fabricante de iluminación automotriz, reportó ingresos del tercer trimestre de 3.610 millones de yuanes, un 8,67% menos que un año antes, con un beneficio neto que cayó casi un 40% hasta los 262 millones de yuanes. La empresa también despidió a 107 graduados que había contratado, una decisión que se difundió rápidamente en internet. Sus cifras del primer semestre habían parecido mucho más estables, lo que convierte la repentina caída en un útil indicador de la velocidad con que pueden debilitarse los pedidos.
Great Wall Motor ofrece una segunda visión del mismo clima. Los ingresos del tercer trimestre ascendieron a 57.770 millones de yuanes, un 5,68% menos, y el beneficio neto cayó un 40,75% hasta los 1.360 millones de yuanes. La reputación técnica de la compañía, especialmente en trenes de potencia híbridos y plataformas todoterreno, no se ha traducido en suficientes compradores familiares, y su modelo más conocido, el Haval H6, compite ahora en un segmento abarrotado de alternativas eléctricas más recientes.
Changan, mientras tanto, muestra la división con mayor crudeza: las ventas en el exterior subieron mientras el beneficio se reducía. Esa combinación —más coches enviados, menos dinero retenido— se está convirtiendo en la tensión definitoria del año. Los analistas citados en la cobertura china sostienen que reconstruir el equilibrio entre crecimiento y rentabilidad puede importar más que perseguir volumen.
Por debajo de todo ello se produce un cambio más silencioso en la cadena de suministro de baterías. Li Auto, Xiaomi, Xpeng y Leapmotor han esbozado cada una planes para desarrollar o codesarrollar sus propios sistemas de baterías, reduciendo la dependencia de CATL, el proveedor dominante. Los ejecutivos presentan la medida como una cooperación más profunda más que como una ruptura, pero la dirección es clara: los fabricantes quieren más control sobre la parte más cara del vehículo.
Para los lectores globales, la conclusión es que el mercado chino de coches eléctricos ha dejado de ser una sola historia. El liderazgo en volumen, la fortaleza exportadora, la salud de los proveedores y el control de las baterías son ahora competiciones separadas, y octubre sugirió que pocas empresas pueden ganar las cuatro a la vez.