AI-datacenterhausse in China stuwt 24 optische bedrijven naar meer dan 50% winstgroei
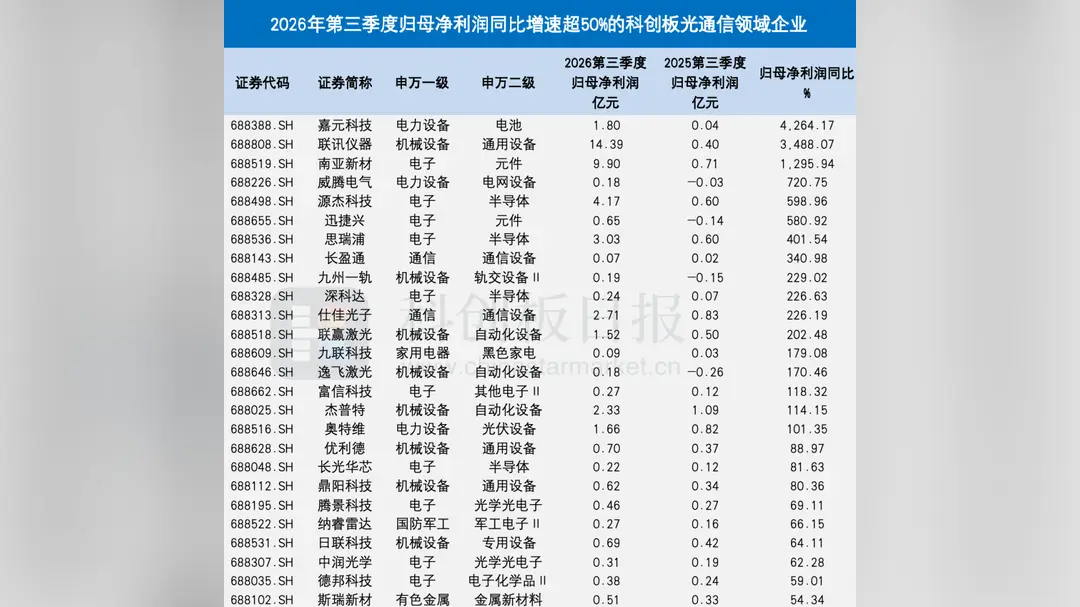
Een hechte groep Chinese optische communicatiebedrijven is een van de duidelijkste financiële winnaars geworden van de wereldwijde AI-uitbouw. Volgens een enquête onder 49 van zulke bedrijven die genoteerd zijn op de Star Market in Shanghai, de beurs voor hardtech-bedrijven, rapporteerden 24 een nettowinstgroei in het derde kwartaal van meer dan 50% op jaarbasis. Achttien boekten een omzetgroei boven 50% en 20 verhoogden hun R&D-uitgaven met meer dan 30%, een teken dat de hausse wordt herinvesteerd en niet alleen wordt geïncasseerd.
De gangbare verklaring die bedrijven voor de sprong geven, is de vraag van AI-computing en de bouw van datacenters naar snelle optische interconnecties, de glasvezel- en laserverbindingen die data tussen servers en switches verplaatsen. Naarmate AI-modellen groter worden en chipclusters dichter, stuiten koperdraden op grenzen van afstand en vermogen, waardoor datacenters naar optiek worden gedreven. Die vraag reist langs een keten die de enquête beschrijft als gaande van modules naar chips, apparatuur en materialen, en die leveranciers op meerdere niveaus tegelijk optilt.
Optische modules zijn de meest zichtbare laag. Het zijn de pluggable transceivers die elektrische signalen omzetten in licht en terug, en Chinese fabrikanten zijn er grote wereldwijde leveranciers van geworden. Hogere snelheden, van 400G naar 800G en 1,6T, brengen hogere prijzen met zich mee en belonen bedrijven die de productie snel kunnen opschalen. De Star Market, in 2019 gelanceerd om precies dit soort hardwarebedrijven te financieren, heeft velen van hen toegang gegeven tot publiek kapitaal om capaciteit uit te breiden.
De winstcijfers zijn van belang buiten de bedrijven zelf. Optische verbindingen zijn een zeldzaam deel van de AI-toeleveringsketen waar Chinese bedrijven een betekenisvol wereldwijd aandeel hebben zonder afhankelijk te zijn van de meest geavanceerde geïmporteerde chips. De bouw van datacenters in China, naast export naar buitenlandse cloudoperators, geeft de sector twee motoren. Analisten die in Chinese financiële media worden geciteerd, wijzen herhaaldelijk op AI-computing als de belangrijkste drijfveer van de winsten van de groep, eerder dan een cyclisch herstel van telecomuitgaven.
Het beeld is niet uniform rooskleurig. Tekorten aan componenten, met name in lasers en high-end chips, hebben de leveringen in de hele sector beperkt, en de capaciteitsuitbreidingen die nu gaande zijn, kunnen op termijn de prijzen onder druk zetten als de vraag afkoelt. De bevinding dat een vijfde van de bedrijven de R&D-uitgaven met meer dan 30% verhoogde, suggereert dat managementteams verwachten dat de technologische race doorgaat in plaats van tot rust komt.
Voor wereldwijde lezers is de les dat de AI-infrastructuurhandel een Chinese hardware-hoofdstuk heeft dat minder wordt besproken dan chips maar steeds belangrijker wordt. Optische modules zijn klein, onglamoureus en onmisbaar: elke training van een groot model en elke query van een clouddienst gaat erdoorheen. Wanneer datacenteroperators in de Verenigde Staten of Europa capaciteit toevoegen, bereiken de orders vaak Chinese leveranciers.
Het signaal om in de gaten te houden is de volgende reeks kwartaalrapporten, in het bijzonder of de omzetgroei gelijke tred houdt met de winstgroei. De winst kan een tijdje sneller groeien door een betere productmix en operationele hefboomwerking, maar aanhoudende omzetgroei boven 50% zou aantonen dat de vraag structureel is en geen korte squeeze. Voor beleggers en ketenwatchers zijn de optische namen op de Star Market een proxy geworden voor hoe snel de AI-datacenters van de wereld daadwerkelijk worden bekabeld.