El auge de los centros de datos de IA en China impulsa a 24 empresas ópticas a superar el 50% de crecimiento en beneficios
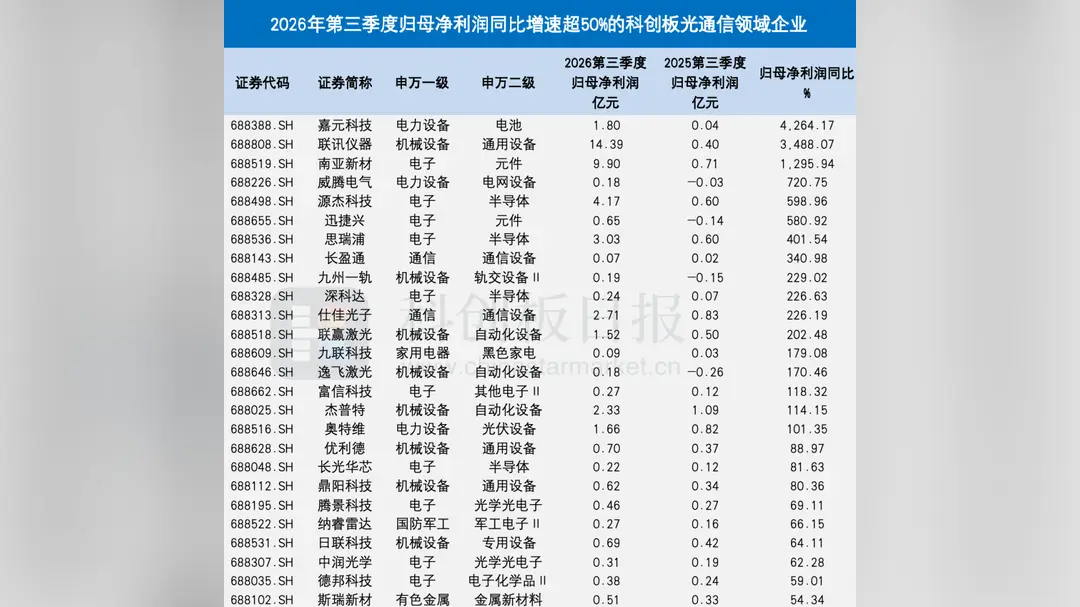
Un grupo compacto de empresas chinas de comunicación óptica se ha convertido en uno de los ganadores financieros más claros de la expansión global de la IA. Según una encuesta de 49 de estas firmas cotizadas en el Mercado STAR de Shanghái, el consejo reservado para empresas de tecnología dura, 24 registraron un crecimiento del beneficio neto del tercer trimestre superior al 50% interanual. Dieciocho presentaron un crecimiento de ingresos superior al 50%, y 20 aumentaron el gasto en investigación y desarrollo más del 30%, señal de que el auge se reinvierte en lugar de solo embolsarse.
La explicación común que dan las empresas para el repunte es la demanda de la computación de IA y la construcción de centros de datos de interconexiones ópticas de alta velocidad, los enlaces de fibra y láser que mueven datos entre servidores y conmutadores. A medida que los modelos de IA crecen y los clústeres de chips se densifican, el cableado de cobre alcanza límites de distancia y potencia, empujando a los centros de datos hacia la óptica. Esa demanda viaja por una cadena que la encuesta describe como un recorrido de módulos a chips, equipos y materiales, elevando a proveedores en varias capas a la vez.
Los módulos ópticos son la capa más visible. Se trata de los transceptores enchufables que convierten señales eléctricas en luz y viceversa, y los fabricantes chinos se han convertido en importantes proveedores globales de ellos. Mayores velocidades, de 400G hacia 800G y 1,6T, exigen precios más altos y recompensan a las empresas que pueden aumentar la producción rápidamente. El Mercado STAR, lanzado en 2019 para financiar exactamente este tipo de empresas de hardware, ha dado a muchas de ellas acceso a capital público para ampliar capacidad.
Las cifras de beneficios importan más allá de las propias empresas. Los enlaces ópticos son una parte poco común de la cadena de suministro de IA donde las firmas chinas tienen una cuota global significativa sin depender de los chips importados más avanzados. La construcción de centros de datos dentro de China, junto con las exportaciones a operadores de nube extranjeros, da al sector dos motores. Los analistas citados en medios financieros chinos han señalado repetidamente a la computación de IA como el principal impulsor de las ganancias del grupo, en lugar de un repunte cíclico del gasto en telecomunicaciones.
El panorama no es uniformemente brillante. La escasez de componentes, particularmente en láseres y chips de alta gama, ha limitado los envíos en toda la industria, y las adiciones de capacidad en curso podrían eventualmente presionar los precios si la demanda se enfría. El hallazgo de la encuesta de que una quinta parte de las empresas elevó el gasto en I+D más del 30% sugiere que los equipos directivos esperan que la carrera tecnológica continúe en lugar de estabilizarse.
Para los lectores globales, la conclusión es que el comercio de infraestructura de IA tiene un capítulo de hardware chino que se discute menos que los chips pero es cada vez más relevante. Los módulos ópticos son pequeños, poco glamorosos e indispensables: cada ejecución de entrenamiento de un modelo grande y cada consulta de un servicio en la nube pasa por ellos. Cuando los operadores de centros de datos de Estados Unidos o Europa añaden capacidad, los pedidos a menudo llegan a proveedores chinos.
La señal a seguir es la próxima ronda de informes trimestrales, en particular si el crecimiento de los ingresos mantiene el ritmo del crecimiento de los beneficios. El beneficio puede expandirse más rápido durante un tiempo gracias a una mejor mezcla de productos y apalancamiento operativo, pero un crecimiento sostenido de los ingresos superior al 50% mostraría que la demanda es estructural y no un apretón de corto plazo. Para inversores y observadores de la cadena de suministro por igual, los valores ópticos del Mercado STAR se han convertido en un proxy de la velocidad a la que realmente se están cableando los centros de datos de IA del mundo.