Aandelenoverdracht Zhou Hongyi is geen verkoop, maar de daling van 360 is reëel
Zhou Hongyi, oprichter en het publieke gezicht van het Chinese cybersecurity- en AI-bedrijf 360 Security Technology, heeft een deel van zijn holdingstructuur verplaatst — een transactie die koppenscanners snel omvormden tot verkooppraat. Het onderscheid is belangrijk: aandelen overdragen tussen entiteiten die Zhou controleert is niet hetzelfde als aandelen in de markt verkopen. Maar bij een aandeel dat al gehavend is, is het verschil makkelijk zoek.
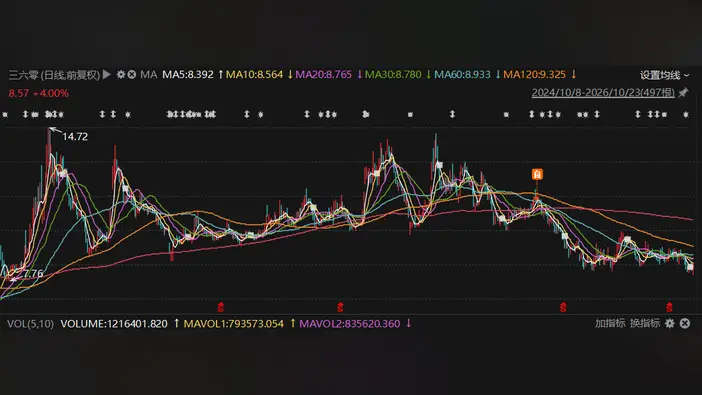
360 noteert in Shanghai onder ticker 601360. Op 23 oktober raakten de aandelen intraday 8,04 yuan aan, een nieuw dieptepunt voor de huidige periode en slechts enkele tienden boven het dal van 7,76 yuan van begin oktober 2024. Voor een bedrijf dat zich ooit presenteerde als het Chinese antwoord op de grote wereldwijde beveiligingsfirma’s en zich sindsdien op AI heeft gericht, is dat een ongemakkelijke positie.
De aanleiding voor de speculatie deze week waren twee openbaarmakingen. Eén, gedateerd 15 oktober, betrof de controlerende aandeelhouder Qixin Zhiyuan en zette wijzigingen in de holdingketen uiteen. Een tweede volgde. Snel gelezen — of gelezen door een algoritme dat het woord ‘vermindering’ naar boven haalt — leken de twee op insiders die naar de uitgang koersen. Goed gelezen gaat het beeld meer over hoe Zhou de vehikels waarin hij zijn belang houdt rangschikt dan over het verzilveren van winst.
Waarom maakt de markt zich zo druk om structuur? Omdat in Chinese beursgenoteerde bedrijven de regelingen van de controlerende aandeelhouder als vertrouwenssignaal werken. Wanneer de koers bij historische dieptepunten ligt, wordt elk document dat de top van de eigendomsboom noemt uitvergroot. Particuliere beleggers, die een groot deel van de handel in A-aandelen voor hun rekening nemen, reageren doorgaans eerst op de kop en pas daarna op de voetnoot.
Het onderliggende verhaal van 360 is bekend in de Chinese technologiesector: een winstgevende oude activiteit, in dit geval beveiligingssoftware en aanverwante diensten, financiert een kostbare stap naar een nieuwer veld. Dat nieuwere veld is kunstmatige intelligentie, waar 360 grote taalmodellen en consumentgerichte assistenten heeft gelanceerd. Die producten trekken aandacht en leveren tot nu toe bescheiden omzet op naast de kosten van rekenkracht en talent.
Over die kloof gaat de discussie op de beurs. Een bedrijf dat een AI-toekomst belooft terwijl zijn oude franchise volwassen wordt, wordt gewaardeerd op geloof, en geloof is broos wanneer de grafiek lagere dieptepunten laat zien. Een oprichter die zijn holdings herschikt verandert de kasstroom niet, maar roept wel de vraag op waarom de structuur nu moest worden aangepast.
De bredere context is een Chinese markt die in 2026 sommige technamen heeft beloond en andere heeft afgestraft. Beleggers zijn kieskeuriger geworden over welke AI-verhalen ze willen betalen, en bedrijven met zware oude activiteiten moeten bewijzen dat de nieuwe tak op eigen benen kan staan. 360 zit midden in dat debat.
Wat je in de gaten moet houden is niet de volgende openbaarmaking maar het volgende kwartaalrapport: of AI-gerelateerde omzet als een post verschijnt die groot genoeg is om ertoe te doen, en of de beveiligingstak de overgang kan blijven financieren. Tot die tijd mag je verwachten dat elke eigendomsopenbaarmaking wordt gelezen als een oordeel over het bedrijf in plaats van een notitie over papierwerk.