Бум ИИ-дата-центров в Китае вывел 24 оптические компании на рост прибыли выше 50%
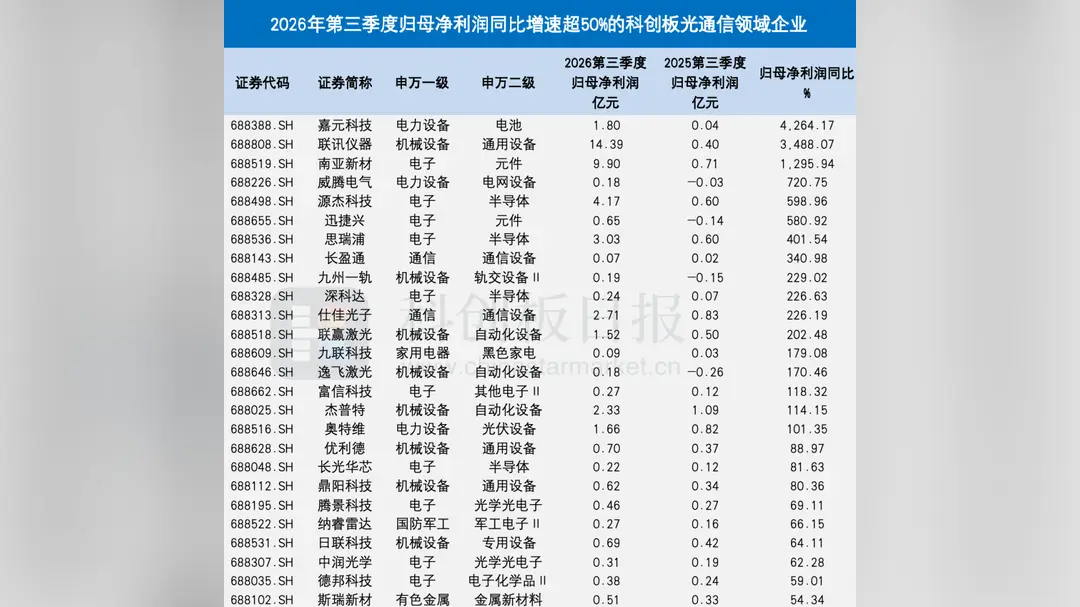
Плотная группа китайских компаний в сфере оптической связи стала одним из самых очевидных финансовых выгодоприобретателей глобального строительства ИИ-инфраструктуры. Согласно обзору 49 таких компаний, торгующихся на шанхайской площадке STAR Market, предназначенной для высокотехнологичных компаний, у 24 чистая прибыль в третьем квартале выросла более чем на 50% в годовом выражении. У 18 выручка выросла более чем на 50%, а 20 увеличили расходы на исследования и разработки более чем на 30%, что говорит о том, что бум реинвестируется, а не просто присваивается.
Компании обычно объясняют этот всплеск спросом со стороны ИИ-вычислений и строительства дата-центров на высокоскоростные оптические межсоединения — оптоволоконные и лазерные линии, передающие данные между серверами и коммутаторами. По мере роста ИИ-моделей и плотности кластеров чипов медные соединения упираются в ограничения по расстоянию и мощности, подталкивая дата-центры к оптике. Этот спрос распространяется по цепочке, которую обзор описывает как движение от модулей к чипам, оборудованию и материалам, поднимая поставщиков на нескольких уровнях одновременно.
Оптические модули — наиболее заметный уровень. Это подключаемые трансиверы, преобразующие электрические сигналы в свет и обратно, и китайские производители стали их крупными мировыми поставщиками. Более высокие скорости — от 400G к 800G и 1,6T — требуют более высоких цен и вознаграждают компании, способные быстро наращивать производство. STAR Market, запущенная в 2019 году именно для финансирования таких аппаратных компаний, дала многим из них доступ к публичному капиталу для расширения мощностей.
Цифры прибыли важны не только для самих компаний. Оптические линии — редкая часть цепочки поставок ИИ, где китайские фирмы занимают значительную мировую долю, не завися от самых передовых импортных чипов. Строительство дата-центров внутри Китая наряду с экспортом зарубежным облачным операторам дает сектору два двигателя. Аналитики, цитируемые в китайских финансовых СМИ, неоднократно указывали на ИИ-вычисления как на главный драйвер прибыли группы, а не на циклическое восстановление телекоммуникационных расходов.
Картина неоднородно светлая. Нехватка компонентов, особенно лазеров и высококлассных чипов, ограничивала поставки по всей отрасли, а текущее наращивание мощностей в конечном итоге может оказать давление на цены, если спрос охладится. Вывод обзора о том, что пятая часть компаний увеличила расходы на НИОКР более чем на 30%, говорит о том, что руководство ожидает продолжения технологической гонки, а не ее затухания.
Для глобальных читателей вывод таков: у сделки на ИИ-инфраструктуре есть китайская аппаратная глава, менее обсуждаемая, чем чипы, но все более значимая. Оптические модули малы, неприглядны и незаменимы: через них проходит каждый запуск обучения крупной модели и каждый запрос облачного сервиса. Когда операторы дата-центров в США или Европе наращивают мощности, заказы часто доходят до китайских поставщиков.
Сигнал, за которым стоит следить, — следующий раунд квартальных отчетов, особенно то, будет ли рост выручки поспевать за ростом прибыли. Прибыль может некоторое время расти быстрее за счет улучшения ассортимента и операционного рычага, но устойчивый рост выручки выше 50% показал бы, что спрос структурный, а не краткосрочное сжатие. Для инвесторов и наблюдателей за цепочками поставок оптические компании STAR Market стали индикатором того, насколько быстро на самом деле прокладываются мировые ИИ-дата-центры.