Il trasferimento di quote di Zhou Hongyi non è una vendita, ma il calo di 360 è reale
Zhou Hongyi, fondatore e volto pubblico della società cinese di cybersicurezza e intelligenza artificiale 360 Security Technology, ha spostato parte della sua struttura di partecipazioni — un’operazione che i titolisti hanno rapidamente trasformato in voci di una vendita. La distinzione è importante: trasferire azioni tra entità controllate da Zhou non equivale a venderle sul mercato. Ma in un titolo già malconcio, la differenza è facile da perdere.
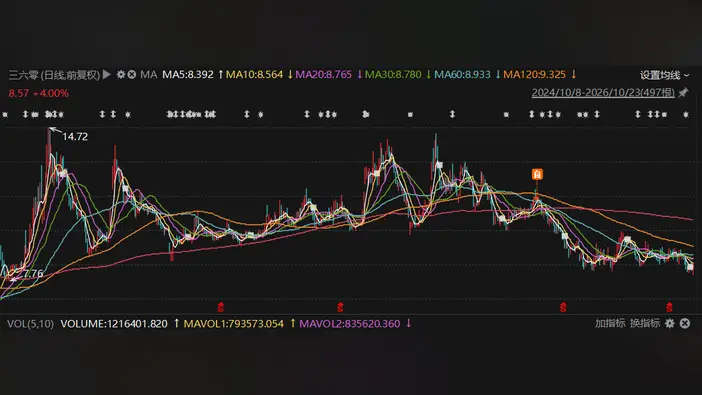
360 è quotata a Shanghai con il ticker 601360. Il 23 ottobre le azioni hanno toccato 8,04 yuan intraday, un nuovo minimo per la fase attuale e solo pochi decimi sopra il minimo di 7,76 yuan raggiunto all’inizio di ottobre 2024. Per una società che un tempo si presentava come la risposta cinese ai grandi colossi globali della sicurezza e che poi si è riposizionata sull’IA, è una posizione scomoda.
A scatenare le chiacchiere di questa settimana sono state due comunicazioni. Una, datata 15 ottobre, riguardava l’azionista di controllo Qixin Zhiyuan e illustrava cambiamenti nella catena di controllo. Una seconda è seguita. Lette in fretta — o da un algoritmo che fa emergere la parola ‘riduzione’ — le due comunicazioni sembravano indicare che gli insider si preparavano all’uscita. Lette correttamente, l’immagine riguarda più il modo in cui Zhou organizza i veicoli che detengono la sua quota che un incasso.
Perché il mercato si preoccupa tanto della struttura? Perché nelle società quotate cinesi gli accordi dell’azionista di controllo funzionano come segnale di fiducia. Quando il prezzo delle azioni è vicino ai minimi storici, qualsiasi documento che menziona la cima dell’albero proprietario viene amplificato. Gli investitori retail, che costituiscono una quota rilevante degli scambi nelle A-share, tendono a reagire prima al titolo e poi alla nota a piè di pagina.
La storia di fondo di 360 è familiare nel settore tecnologico cinese: un business storico redditizio, in questo caso software di sicurezza e servizi correlati, che finanzia una costosa spinta verso un campo più nuovo. Qui il campo nuovo è l’intelligenza artificiale, dove 360 ha lanciato modelli linguistici di grandi dimensioni e assistenti per i consumatori. Questi prodotti generano attenzione e, finora, ricavi modesti rispetto ai costi di potenza di calcolo e talento.
È su questo divario che discute il prezzo delle azioni. Una società che promette un futuro nell’IA mentre la sua attività storica matura viene valutata sulla fiducia, e la fiducia è fragile quando il grafico segna minimi decrescenti. Un fondatore che riorganizza le sue holding non cambia i flussi di cassa, ma invita a chiedersi perché la struttura avesse bisogno di essere aggiustata proprio ora.
Il contesto più ampio è un mercato cinese che nel 2026 ha premiato alcuni nomi tecnologici e punito altri. Gli investitori sono diventati più selettivi su quali narrazioni sull’IA sono disposti a pagare, e le società con attività storiche pesanti hanno dovuto dimostrare che la nuova linea può reggersi da sola. 360 è nel pieno di questo dibattito.
Ciò che conta non è la prossima comunicazione ma il prossimo resoconto trimestrale: se i ricavi legati all’IA inizieranno a comparire come voce sufficientemente grande da contare e se il business della sicurezza può continuare a finanziare la transizione. Fino ad allora, aspettiamoci che ogni comunicazione sulla proprietà venga letta come un verdetto sulla società più che come una nota burocratica.