La transferencia de acciones de Zhou Hongyi no es una venta masiva, pero la caída de 360 es real
Zhou Hongyi, fundador y rostro visible de la empresa china de ciberseguridad e inteligencia artificial 360 Security Technology, ha modificado parte de su estructura de participaciones, una operación que los lectores de titulares convirtieron rápidamente en un supuesto desprendimiento de acciones. La distinción importa: transferir participaciones entre entidades que Zhou controla no es lo mismo que vender acciones en el mercado. Pero en un valor ya castigado, la diferencia se pierde con facilidad.
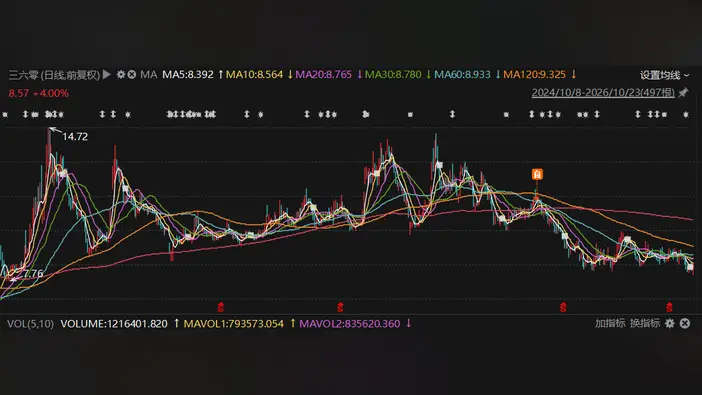
360 cotiza en Shanghái con el ticker 601360. El 23 de octubre sus acciones tocaron los 8,04 yuanes intradía, un nuevo mínimo para el tramo actual y solo unas décimas por encima del mínimo de 7,76 yuanes alcanzado a principios de octubre de 2024. Para una compañía que en su día se presentó como la respuesta china a las grandes firmas globales de seguridad y que desde entonces se ha reposicionado en torno a la IA, es una posición incómoda.
El detonante de los comentarios de esta semana fueron dos comunicaciones. Una, fechada el 15 de octubre, se refería al accionista de control, Qixin Zhiyuan, y detallaba cambios en la cadena de participaciones. Una segunda llegó después. Leídas deprisa —o por un algoritmo que destaca la palabra reducción—, ambas parecían indicar que los directivos se dirigían a la salida. Leídas con atención, la imagen tiene más que ver con cómo Zhou organiza los vehículos que poseen su participación que con una salida de capital.
¿Por qué le importa tanto al mercado la estructura? Porque en las empresas cotizadas chinas, los arreglos del accionista de control funcionan como una señal de confianza. Cuando el precio de la acción está cerca de mínimos históricos, cualquier comunicación que mencione la cúpula de la propiedad se amplifica. Los inversores minoristas, que representan una parte importante de la negociación en las acciones A, tienden a reaccionar primero al titular y después a la letra pequeña.
La historia de fondo de 360 es familiar en el sector tecnológico chino: un negocio heredado rentable, en este caso el software de seguridad y servicios relacionados, que financia un costoso avance hacia un campo más nuevo. Aquí el campo más nuevo es la inteligencia artificial, donde 360 ha lanzado grandes modelos de lenguaje y asistentes para el consumidor. Esos productos generan atención y, por ahora, ingresos modestos frente al coste de la potencia de cálculo y el talento.
Esa brecha es lo que discute el precio de la acción. Una empresa que promete un futuro de IA mientras su negocio tradicional madura se valora por la fe, y la fe es frágil cuando el gráfico marca mínimos decrecientes. Que un fundador reorganice sus sociedades holding no cambia el flujo de caja, pero invita a preguntarse por qué la estructura necesitaba ajustes ahora.
El contexto más amplio es un mercado chino que ha pasado 2026 premiando a algunos nombres tecnológicos y castigando a otros. Los inversores se han vuelto más selectivos sobre qué narrativas de IA están dispuestos a pagar, y las empresas con negocios heredados pesados han tenido que demostrar que la nueva línea puede sostenerse por sí misma. 360 está de lleno en ese debate.
Lo que hay que observar no es la próxima comunicación, sino el próximo informe de resultados: si los ingresos relacionados con la IA empiezan a aparecer como una partida lo bastante grande para importar, y si el negocio de seguridad puede seguir financiando la transición. Hasta entonces, cabe esperar que toda revelación de propiedad se lea como un veredicto sobre la empresa más que como una nota sobre trámites.