Le transfert d'actions de Zhou Hongyi n'est pas une vente massive, mais la chute de 360 est bien réelle
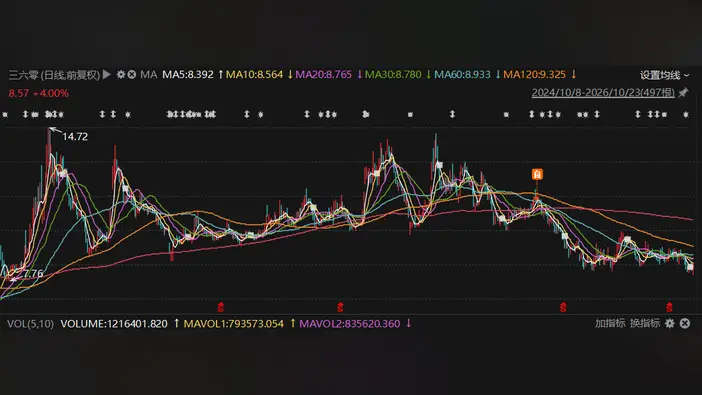
Zhou Hongyi, fondateur et visage public de l’entreprise chinoise de cybersécurité et d’intelligence artificielle 360 Security Technology, a modifié une partie de sa structure de participations — une opération que les lecteurs de titres ont rapidement transformée en rumeur de cession. La distinction compte : transférer des participations entre entités contrôlées par Zhou n’est pas la même chose que vendre des actions sur le marché. Mais sur un titre déjà malmené, la différence se perd facilement.
360 est cotée à Shanghai sous le code 601360. Le 23 octobre, son action a touché 8,04 yuans en séance, un nouveau plus bas pour la période actuelle et à peine quelques dixièmes au-dessus du plancher de 7,76 yuans atteint début octobre 2024. Pour une entreprise qui s’était un temps présentée comme la réponse chinoise aux grands groupes mondiaux de sécurité et s’est depuis repositionnée autour de l’IA, la position est inconfortable.
Le déclencheur des spéculations de cette semaine tient à deux communications. La première, datée du 15 octobre, concernait l’actionnaire de contrôle, Qixin Zhiyuan, et détaillait des changements dans la chaîne de participations. Une seconde a suivi. Lues rapidement — ou par un algorithme qui met en avant le mot réduction —, les deux semblaient annoncer des initiés sur le départ. Lues attentivement, elles décrivent surtout la manière dont Zhou organise les véhicules qui détiennent sa participation, plutôt qu’une sortie en espèces.
Pourquoi la structure intéresse-t-elle tant le marché ? Parce que, dans les sociétés cotées chinoises, les arrangements de l’actionnaire de contrôle font office de signal de confiance. Quand le cours est proche de ses plus bas historiques, toute déclaration mentionnant le sommet de l’actionnariat est amplifiée. Les investisseurs particuliers, qui représentent une large part des échanges sur les actions A, ont tendance à réagir d’abord au titre et ensuite à la note de bas de page.
L’histoire de fond de 360 est familière dans le secteur technologique chinois : une activité historique rentable, ici les logiciels de sécurité et services associés, qui finance une percée coûteuse dans un domaine plus récent. Ce domaine, c’est l’intelligence artificielle, où 360 a lancé des grands modèles de langage et des assistants grand public. Ces produits attirent l’attention et, pour l’instant, génèrent des revenus modestes face au coût de la puissance de calcul et des talents.
C’est cet écart que le cours de l’action discute. Une entreprise qui promet un avenir dans l’IA alors que son activité historique arrive à maturité se valorise sur la croyance, et la croyance est fragile quand le graphique creuse de nouveaux plus bas. Qu’un fondateur réorganise ses holdings ne change pas les flux de trésorerie, mais cela invite à se demander pourquoi la structure avait besoin d’être ajustée maintenant.
Le contexte plus large est celui d’un marché chinois qui, en 2026, a récompensé certains noms technologiques et puni d’autres. Les investisseurs sont devenus plus sélectifs sur les récits d’IA qu’ils acceptent de payer, et les entreprises à forte activité historique ont dû prouver que la nouvelle ligne peut tenir toute seule. 360 est au cœur de ce débat.
Ce qu’il faut surveiller, ce n’est pas la prochaine déclaration mais le prochain rapport de résultats : si les revenus liés à l’IA commencent à apparaître comme une ligne suffisamment importante pour compter, et si l’activité de sécurité peut continuer à financer la transition. D’ici là, attendez-vous à ce que chaque déclaration de participation soit lue comme un verdict sur l’entreprise plutôt que comme une note administrative.