Zhou Hongyis Aktientransfer ist kein Ausverkauf, doch der Kursrutsch von 360 ist real
Zhou Hongyi, Gründer und öffentliches Gesicht des chinesischen Cybersicherheits- und KI-Unternehmens 360 Security Technology, hat einen Teil seiner Beteiligungsstruktur umgestellt – ein Vorgang, den Schlagzeilen-Scanner schnell zu einer Verkaufsmeldung machten. Der Unterschied ist wichtig: Anteile zwischen von Zhou kontrollierten Gesellschaften zu übertragen ist nicht dasselbe wie Aktien am Markt zu verkaufen. Doch bei einer bereits angeschlagenen Aktie geht diese Unterscheidung leicht verloren.
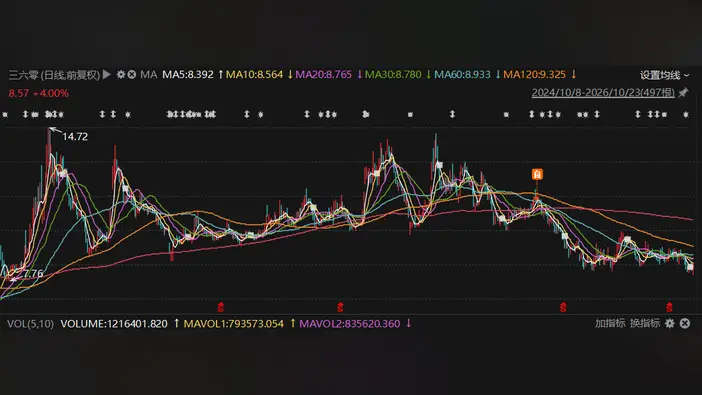
360 wird in Shanghai unter dem Kürzel 601360 gehandelt. Am 23. Oktober fiel die Aktie im Tagesverlauf auf 8,04 Yuan, ein neues Tief für den aktuellen Abschnitt und nur wenige Zehntel über dem Tief von 7,76 Yuan, das Anfang Oktober 2024 erreicht wurde. Für ein Unternehmen, das sich einst als chinesische Antwort auf die großen globalen Sicherheitskonzerne präsentierte und sich seither auf KI neu ausgerichtet hat, ist das eine unangenehme Position.
Auslöser der Spekulationen dieser Woche waren zwei Mitteilungen. Die erste, datiert auf den 15. Oktober, betraf den kontrollierenden Aktionär Qixin Zhiyuan und legte Änderungen in der Beteiligungskette dar. Eine zweite folgte. Schnell gelesen – oder von einem Algorithmus gelesen, der das Wort Reduzierung hervorhebt – sahen beide nach Insidern auf dem Weg zum Ausgang aus. Richtig gelesen geht es eher darum, wie Zhou die Vehikel ordnet, die seine Beteiligung halten, als um einen Ausstieg.
Warum interessiert die Struktur den Markt so sehr? Weil in chinesischen börsennotierten Unternehmen die Vereinbarungen des kontrollierenden Aktionärs als Vertrauenssignal wirken. Steht der Kurs nahe historischer Tiefs, wird jede Meldung, die die Spitze des Eigentümerbaums erwähnt, verstärkt. Privatanleger, die einen großen Teil des Handels mit A-Aktien ausmachen, reagieren eher zuerst auf die Schlagzeile und erst danach auf die Fußnote.
Die Geschichte hinter 360 ist im chinesischen Technologiesektor vertraut: Ein profitables Altgeschäft, hier Sicherheitssoftware und verwandte Dienste, finanziert einen teuren Vorstoß in ein neueres Feld. Dieses neuere Feld ist die künstliche Intelligenz, in der 360 große Sprachmodelle und Verbraucher-Assistenten auf den Markt gebracht hat. Diese Produkte erzeugen Aufmerksamkeit und bislang bescheidene Umsätze im Vergleich zu den Kosten für Rechenleistung und Talente.
Über diese Lücke streitet der Aktienkurs. Ein Unternehmen, das eine KI-Zukunft verspricht, während sein Stammgeschäft reift, wird nach Glauben bewertet, und der Glaube ist fragil, wenn der Chart immer tiefere Tiefs markiert. Dass ein Gründer seine Beteiligungsgesellschaften umstellt, ändert den Cashflow nicht, wirft aber die Frage auf, warum die Struktur gerade jetzt angepasst werden musste.
Der größere Kontext ist ein chinesischer Markt, der 2026 einige Technologiewerte belohnt und andere bestraft hat. Anleger sind wählerischer geworden, welche KI-Erzählungen sie bezahlen, und Unternehmen mit schwerem Altgeschäft müssen beweisen, dass die neue Sparte ihr eigenes Gewicht tragen kann. 360 steht mitten in dieser Debatte.
Zu beobachten ist nicht die nächste Meldung, sondern der nächste Quartalsbericht: ob KI-bezogene Umsätze als Position auftauchen, die groß genug ist, um ins Gewicht zu fallen, und ob das Sicherheitsgeschäft den Übergang weiter finanzieren kann. Bis dahin ist jede Eigentümeroffenlegung als Urteil über das Unternehmen zu lesen, nicht als Formalie.