テスラ納入業者アリトロンの資金繰り悪化、A+H上場計画に影
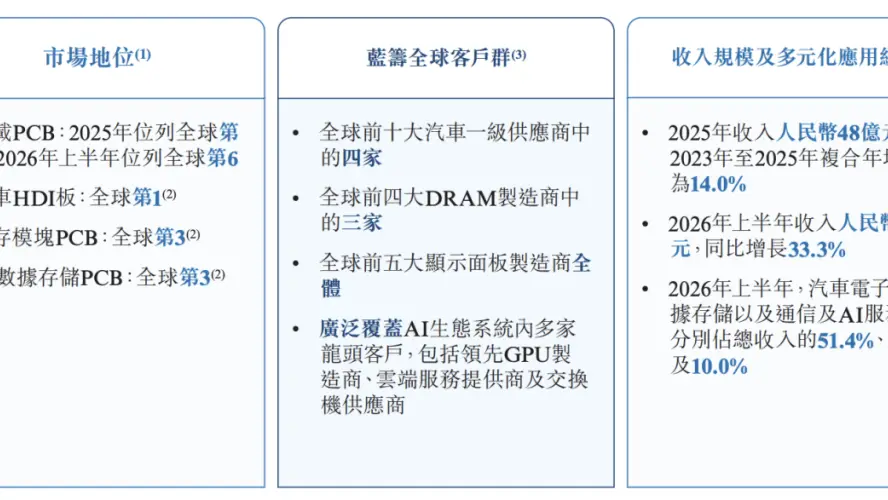
自動車向けプリント基板を製造する中国のアリトロン・エレクトロニクスは、財務状況がますます脆弱になる中、香港と上海の両方で資金調達を試みている。自動車用HDI基板(より少ないスペースにより多くの回路を詰め込む高密度相互接続基板)の世界最大のサプライヤーと自称する同社は、今年上半期に1億9100万元の損失を報告した。中核事業の粗利益率は現在わずか2.8%で、この数字はほとんどどのメーカーにとっても懸念材料となるだろう。
テスラと名前を共にする企業にとって、これは気まずい立場だ。アリトロンは、電気自動車内のセンサー、カメラ、制御ユニットを接続する基板を供給することで評判を築いてきた。車が車輪の上のコンピューターになるにつれ、これらの基板はかつてないほど重要になっている。しかし、その市場もまた残酷なほど競争が激しくなっており、中国のメーカーが価格を維持できる以上に速いペースで生産能力を増強している。
したがって、上場推進のタイミングは微妙だ。香港と中国本土での二重上場、いわゆるA+Hルートは、中国企業が一度に二つの資本プールにアクセスする一般的な方法である。香港は国際投資家と、グローバルファンドが容易に取引できる通貨を提供する。本土のA株市場は国内投資家と、しばしばより高い評価を提供する。両方を実行することは野心の表明だが、同時に二つの市場で精査にさらされることにもなる。
アリトロンの問題は抽象的な需要ではない。電気自動車は中国内外で大量に販売され続けており、そのどれもがガソリン車よりも多くの電子機器を必要とする。問題は利益の形だ。企業の中核利益率が2.8%の場合、銅価格のわずかな上昇、顧客の生産スケジュールの遅延、大手自動車メーカーが要求する値下げが、薄い利益を損失に変える可能性がある。1億9100万元の損失は、それがすでに起きていることを示唆している。
テスラや他の大手自動車メーカーのサプライヤーは絶え間ない圧力の下で生きている。自動車会社は厳しく交渉し、しばしばサプライヤーに車両を安くするためのコストの一部を負担するよう求める。基板メーカーにとって、技術も急速に進歩する。先進運転支援システム用のHDI基板は旧式の基板よりも製造が難しいが、それを習得した企業は急速に追い上げる競合他社からの競争に直面する。技術が成熟するにつれて利益率は圧縮される。
上場はまだ成功する可能性がある。香港と上海の投資家は電気自動車サプライチェーンに関連する企業への食欲を示しており、アリトロンのHDI世界王者という主張は語るべき物語を与える。しかし、物語は貸借対照表ではない。同社は、より高度な製品への移行、中国国外での新規顧客獲得、コスト削減のいずれかによって、どのように利益率を再構築する計画かを説明する必要がある。報告書で赤信号が点滅した項目であるキャッシュフローが、投資家が最も注視する数字となるだろう。
世界の読者にとって、この事例は電気自動車ブームが、供給先の巨人と運命を共にする部品メーカーの長い尾を伴うことを思い起こさせる。テスラのブランドは扉を開くかもしれないが、利益を保証することはできない。アリトロンの今後数か月——上場審査、顧客注文、銅の価格——が、同社がより強力なサプライヤーになるか、電気自動車革命の下にある薄い利益率についての教訓的な話になるかを決めるだろう。