Les difficultés de trésorerie d'Alltron, fournisseur de Tesla, assombrissent sa double cotation A+H
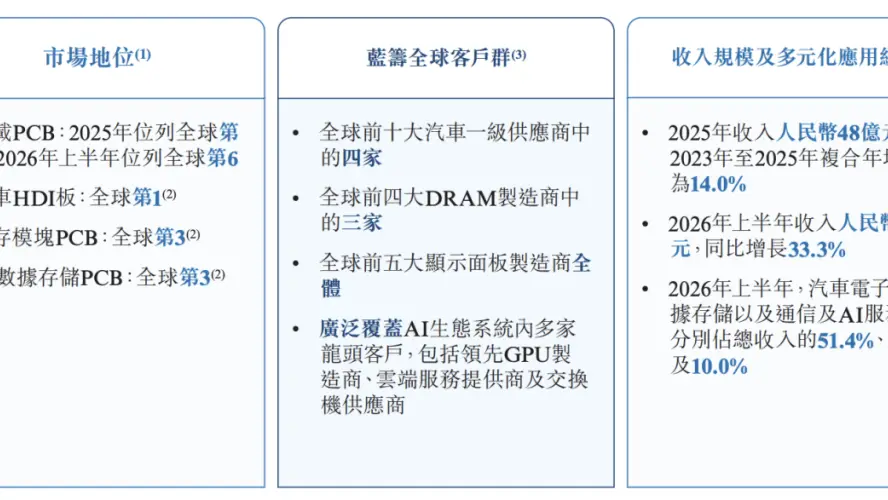
Alltron Electronics, un fabricant chinois de cartes de circuits imprimés destinées à l’automobile, cherche à lever des fonds à la fois à Hong Kong et à Shanghai alors que sa situation financière semble de plus en plus fragile. L’entreprise, qui se présente comme le premier fournisseur mondial de cartes HDI pour l’automobile — des cartes d’interconnexion à haute densité qui concentrent davantage de circuits dans un espace réduit —, a enregistré une perte de 191 millions de yuans au premier semestre de l’année. Son activité principale ne dégage plus qu’une marge brute de 2,8 %, un chiffre qui inquiéterait presque n’importe quel industriel.
Pour une entreprise dont le nom est associé à celui de Tesla, la position est délicate. Alltron a bâti sa réputation en fournissant les cartes qui relient capteurs, caméras et unités de contrôle à l’intérieur des véhicules électriques. À mesure que les voitures deviennent des ordinateurs sur roues, ces cartes comptent plus que jamais. Mais leur marché est aussi devenu extrêmement concurrentiel, les fabricants chinois ajoutant des capacités plus vite que les prix ne peuvent se maintenir.
Le calendrier de la cotation est donc délicat. Une double cotation à Hong Kong et en Chine continentale — la voie dite A+H — est un moyen courant pour les entreprises chinoises d’accéder simultanément à deux réservoirs de capitaux. Hong Kong offre des investisseurs internationaux et une devise que les fonds mondiaux peuvent négocier facilement. Le marché des actions A en Chine continentale offre des investisseurs nationaux et, souvent, des valorisations plus élevées. Faire les deux est une déclaration d’ambition, mais expose aussi une entreprise à l’examen de deux marchés à la fois.
Le problème d’Alltron n’est pas la demande en soi. Les véhicules électriques continuent de se vendre en grand nombre en Chine et à l’étranger, et chacun d’eux nécessite plus d’électronique qu’une voiture à essence. Le problème réside dans la structure du profit. Lorsque la marge principale d’une entreprise est de 2,8 %, une légère hausse du prix du cuivre, un retard dans le calendrier de production d’un client ou une baisse de prix exigée par un grand constructeur automobile peuvent transformer un bénéfice mince en perte. La perte de 191 millions de yuans suggère que c’est déjà le cas.
Les fournisseurs de Tesla et d’autres grands constructeurs automobiles vivent sous une pression constante. Les entreprises automobiles négocient âprement et demandent souvent aux fournisseurs d’absorber une partie du coût de la baisse des prix des véhicules. Pour les fabricants de cartes, la technologie évolue aussi rapidement : les cartes HDI destinées aux systèmes avancés d’aide à la conduite sont plus difficiles à fabriquer que les anciennes, mais les entreprises qui les maîtrisent font face à la concurrence de rivaux qui les rattrapent vite. Les marges se compriment à mesure que la technologie mûrit.
La cotation pourrait encore réussir. Les investisseurs à Hong Kong et à Shanghai ont montré de l’appétit pour les entreprises liées à la chaîne d’approvisionnement des véhicules électriques, et la prétention d’Alltron au trône mondial des HDI lui donne une histoire à raconter. Mais une histoire n’est pas un bilan. L’entreprise devra expliquer comment elle compte reconstruire ses marges, que ce soit en passant à des produits plus avancés, en conquérant de nouveaux clients hors de Chine ou en réduisant les coûts. La trésorerie, le poste qui a viré au rouge dans le rapport, sera le chiffre que les investisseurs surveilleront le plus attentivement.
Pour les lecteurs du monde entier, ce cas rappelle que le boom des véhicules électriques a une longue traîne de fabricants de composants dont la fortune monte et descend avec les géants qu’ils approvisionnent. La marque Tesla peut ouvrir des portes, mais elle ne garantit pas les profits. Les prochains mois d’Alltron — l’examen de la cotation, les commandes des clients, le prix du cuivre — décideront s’il devient un fournisseur plus solide ou un conte d’avertissement sur les marges minces qui sous-tendent la révolution de la voiture électrique.