特斯拉供應商奧特龍現金緊絀 A+H上市計畫蒙陰影
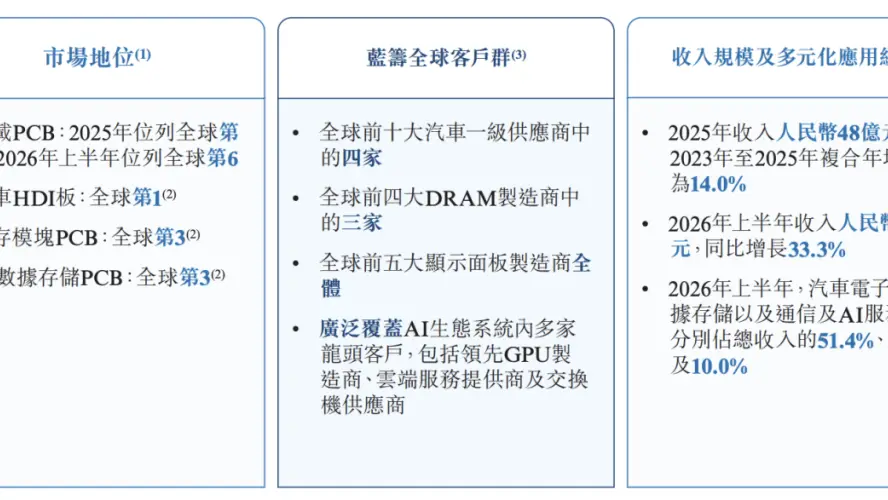
中國車用印刷電路板製造商奧特龍電子(Alltron Electronics)正試圖在香港和上海兩地籌資,但其財務狀況卻顯得日益脆弱。該公司自稱是全球最大的車用HDI板供應商——HDI板即高密度互連板,能在更小空間內容納更多電路——今年上半年報告虧損1.91億元人民幣。其核心業務目前的毛利率僅2.8%,這個數字幾乎會讓任何製造商感到擔憂。
對於一家名字與特斯拉緊密相連的公司來說,這是一個尷尬的處境。奧特龍憑藉為電動汽車內部連接感測器、攝影機和控制單元的電路板供貨而建立聲譽。隨著汽車日益成為帶輪子的電腦,這些電路板比以往任何時候都更加重要。但該市場也已變得極度競爭,中國製造商增加產能的速度快於價格所能維持的水準。
因此,推動上市的時間點頗為微妙。在香港和中國內地雙重上市——即所謂的A+H途徑——是中國企業同時獲取兩個資本池的常見方式。香港提供國際投資者和全球基金易於交易的貨幣。內地A股市場則提供國內投資者,且往往估值更高。兩地同時上市是一種雄心的宣示,但也使公司同時受到兩個市場的審視。
奧特龍的問題不在於抽象的需求。電動汽車在中國和海外持續大量銷售,而每一輛車所需的電子產品都比汽油車多。問題在於利潤的形態。當一家公司的核心毛利率僅2.8%時,銅價小幅上漲、客戶生產計畫延遲,或大型車廠要求降價,都可能將微薄利潤變成虧損。1.91億元的虧損表明這種情況已經發生。
特斯拉和其他大型車廠的供應商生活在持續的壓力之下。汽車公司談判強硬,且經常要求供應商吸收部分使車輛更便宜的成本。對電路板製造商而言,技術也快速演進:用於先進駕駛輔助系統的HDI板比舊式電路板更難製造,但掌握該技術的企業面臨著快速追趕的競爭對手。隨著技術成熟,利潤率受到壓縮。
上市仍可能成功。香港和上海的投資者已顯示出對電動汽車供應鏈相關公司的興趣,而奧特龍全球HDI冠軍的頭銜為其提供了可講述的故事。但故事不是資產負債表。該公司需要解釋其重建利潤率的計畫,無論是轉向更先進的產品、在中國以外贏得新客戶,還是削減成本。現金流——報告中亮起紅燈的項目——將是投資者最密切關注的數字。
對全球讀者而言,此案例提醒人們,電動汽車熱潮有著長長的零部件製造商尾巴,其命運隨著他們供貨的巨頭而起落。特斯拉的品牌可以打開大門,但無法保證利潤。奧特龍未來幾個月——上市審核、客戶訂單、銅價——將決定它會成為更強大的供應商,還是電動汽車革命背後微薄利潤率的警示故事。