Aperto de caixa da Alltron, fornecedora da Tesla, ofusca sua dupla listagem A+H
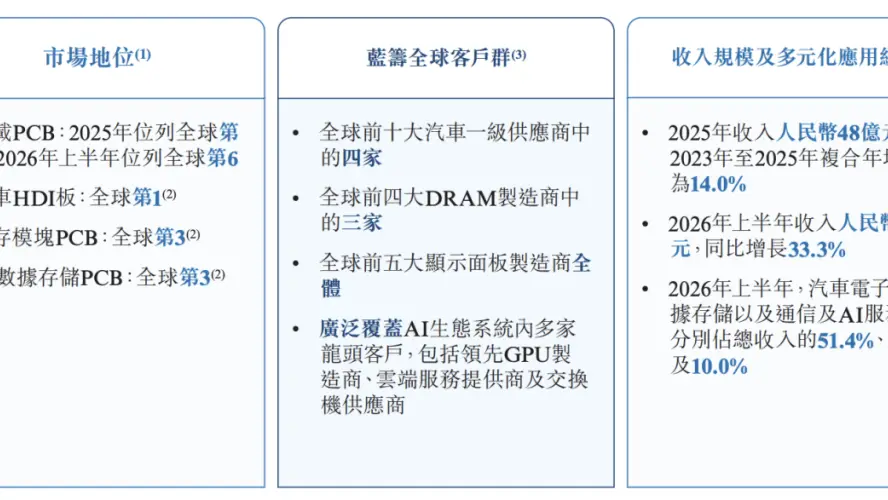
A Alltron Electronics, fabricante chinesa das placas de circuito impresso que vão nos automóveis, está tentando levantar recursos tanto em Hong Kong quanto em Xangai enquanto suas finanças parecem cada vez mais frágeis. A empresa, que se descreve como a maior fornecedora mundial de placas HDI para o setor automotivo — placas de interconexão de alta densidade que concentram mais circuitos em menos espaço —, registrou um prejuízo de 191 milhões de yuans no primeiro semestre do ano. Seu negócio principal agora obtém uma margem bruta de apenas 2,8%, um número que preocuparia quase qualquer fabricante.
Para uma empresa cujo nome anda junto com o da Tesla, essa é uma posição incômoda. A Alltron construiu sua reputação fornecendo as placas que conectam sensores, câmeras e unidades de controle dentro dos veículos elétricos. À medida que os carros se tornam computadores sobre rodas, essas placas importam mais do que nunca. Mas o mercado para elas também se tornou brutalmente competitivo, com os fabricantes chineses adicionando capacidade mais rápido do que os preços conseguem se sustentar.
O momento da oferta de listagem é, portanto, delicado. Uma dupla listagem em Hong Kong e na China continental — a chamada rota A+H — é uma forma comum de as empresas chinesas acessarem dois pools de capital ao mesmo tempo. Hong Kong oferece investidores internacionais e uma moeda que os fundos globais podem negociar facilmente. O mercado de ações A da China continental oferece investidores domésticos e, muitas vezes, avaliações mais altas. Fazer as duas coisas é uma declaração de ambição, mas também expõe uma empresa ao escrutínio em dois mercados ao mesmo tempo.
O problema da Alltron não é a demanda em abstrato. Os veículos elétricos continuam vendendo em grandes números na China e no exterior, e cada um deles precisa de mais eletrônica do que um carro a gasolina. O problema é a forma do lucro. Quando a margem principal de uma empresa é de 2,8%, um pequeno aumento no preço do cobre, um atraso no cronograma de produção de um cliente ou um corte de preço exigido por uma grande montadora podem transformar um lucro fino em prejuízo. O prejuízo de 191 milhões de yuans sugere que isso já está acontecendo.
Os fornecedores da Tesla e de outras grandes montadoras vivem sob pressão constante. As montadoras negociam com dureza e frequentemente pedem aos fornecedores que absorvam parte do custo de baratear os veículos. Para os fabricantes de placas, a tecnologia também avança rapidamente: as placas HDI para sistemas avançados de assistência ao motorista são mais difíceis de fabricar do que as placas mais antigas, mas as empresas que as dominam enfrentam a concorrência de rivais que estão alcançando rapidamente. As margens se comprimem à medida que a tecnologia amadurece.
A listagem ainda pode dar certo. Investidores em Hong Kong e Xangai têm mostrado apetite por empresas ligadas à cadeia de suprimentos de veículos elétricos, e a pretensão da Alltron ao trono mundial das HDI lhe dá uma história para contar. Mas uma história não é um balanço. A empresa precisará explicar como planeja reconstruir suas margens, seja migrando para produtos mais avançados, conquistando novos clientes fora da China ou cortando custos. O fluxo de caixa, o item que acendeu em vermelho no relatório, será o número que os investidores observarão com mais atenção.
Para os leitores globais, o caso é um lembrete de que o boom dos veículos elétricos tem uma longa cauda de fabricantes de componentes cujas fortunas sobem e descem com os gigantes que eles fornecem. A marca Tesla pode abrir portas, mas não pode garantir lucros. Os próximos meses da Alltron — a revisão da listagem, os pedidos dos clientes, o preço do cobre — decidirão se ela se torna uma fornecedora mais forte ou um conto de advertência sobre as margens finas por baixo da revolução do carro elétrico.