Chinas jährliche Schrottwelle erreicht 9,8 Millionen Autos – und die Stahlwerke wollen mitmischen
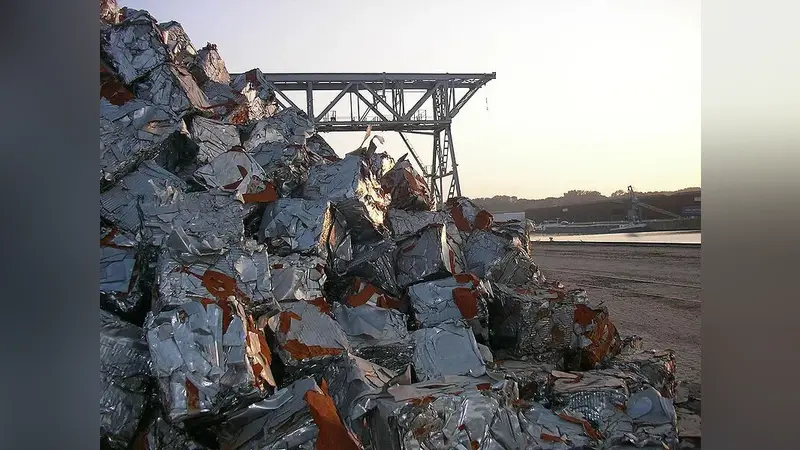
China verschrottet heute fast 9,8 Millionen Fahrzeuge pro Jahr – eine Zahl, die groß genug ist, dass die Stahlhersteller des Landes alte Autos inzwischen als Rohstoff und nicht mehr als Ärgernis betrachten. Das Schrottgeschäft, einst kleinen Zerlegebetrieben überlassen, zieht nun die Werke an, die den Rohstoff brauchen.
Ein ausgemustertes Auto kommt nicht als ein einziges Objekt auf den Hof. Es wird zuerst zerlegt. Spiegel, Scheinwerfer, Sitze, Lautsprecher und Fensterheber werden ausgebaut und, wenn sie noch funktionieren, als Gebrauchtteile an den Reparaturmarkt verkauft. Motoren, Batterien und Reifen in ordentlichem Zustand werden aufgearbeitet; der Rest geht in Recyclingströme. Übrig bleibt eine nackte Karosserie, die plattgedrückt und nach Gewicht als Metallschrott verkauft wird.
Genau diese Karosserie interessiert die Stahlindustrie. Der größte Teil landet als Stabstahl, als Bewehrungs- und Baustahl, der das chinesische Bauen trägt. Für ein Werk ist eine stetige Schrottversorgung ein Weg, seine Öfen zu beschicken, ohne mehr Eisenerz zu kaufen, und der Schrottweg ist in der Regel weniger energieintensiv als die Stahlherstellung aus Roherz.
Die Ökonomie der Reparaturseite ist es, die das Zerlegegeschäft überhaupt lohnend macht. Teile bringen weit dickere Margen als die übliche Servicearbeit. Branchenumfragen, die in der chinesischen Fachpresse zitiert werden, beziffern die durchschnittliche Bruttomarge beim Montieren eines Reifens auf rund 22 Prozent und bei einer Batterie auf 26 Prozent, während ein Stoßdämpfer etwa 45 Prozent und Bremsbeläge rund 50 Prozent erreichen. Die Zerlegung sichert sich ein Stück dieses Teilegeschäfts, bevor das Auto überhaupt in einer Werkstatt ankommt.
Die zweite treibende Kraft ist der Maßstab. Fast zehn Millionen Autos pro Jahr sind ein Volumen, das industrielle Organisation belohnt: zentrale Sammlung, Sortierung nach Material und Verträge mit Werken, die Tausende Tonnen plattgedrückten Stahls aufnehmen können. Die Schrottbranche muss zudem mit dem Elektroautobestand des Landes Schritt halten, wo Batteriepakete eigene Wege für Handhabung und Rückgewinnung brauchen statt des Schredders.
Der weitere Kontext ist ein Automarkt unter Druck. Knapp zwei Monate vor Ende von 2026 haben die meisten chinesischen Hersteller weniger als siebzig Prozent ihrer Jahresabsatzziele erfüllt, wie Branchenverfolgungen zeigen, und nur eine Handvoll, darunter Zeekr, hat die Latte bereits übersprungen. Langsamere Neuwagenverkäufe hindern Autos nicht am Altern; ein großer Fahrzeugbestand speist die Schrottleitung eher noch jahrelang weiter.
Für Leser weltweit ist nicht die Frage interessant, ob China alte Autos plattdrücken kann, sondern ob es darum herum eine formelle, profitable Recyclingindustrie aufbauen kann. Dass Stahlwerke in die Zerlegung vordringen, ist ein Signal, dass der Materialwert real ist. Das gilt auch für den Handel mit Gebrauchtteilen, der beim Preis still mit neuen Komponenten konkurriert. Zu beobachten ist, ob mehr Werke direkte Lieferverträge mit Zerlegebetrieben schließen und ob die Batterierückgewinnung zu einem Standardteil der Linie wird statt zu einem nachträglichen Einfall.