Китай ежегодно отправляет на слом 9,8 млн автомобилей, и металлурги хотят участвовать
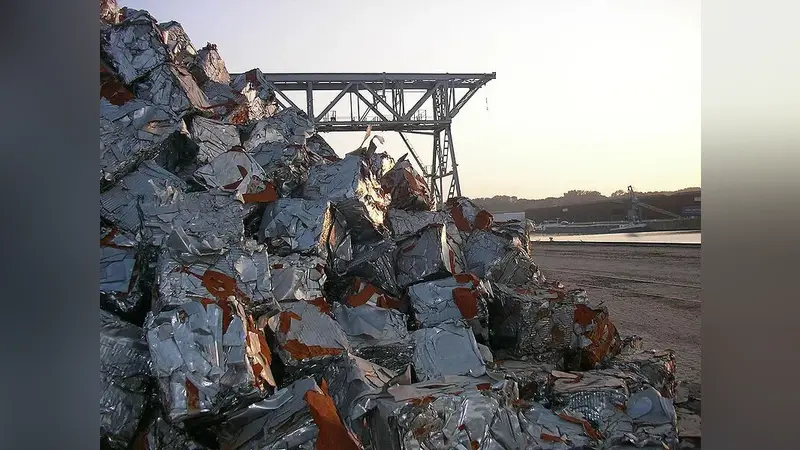
Китай ежегодно отправляет на слом почти 9,8 млн автомобилей — объем настолько большой, что металлургические компании страны начали относиться к старым машинам как к ресурсу, а не как к обузе. Бизнес по переработке лома, который раньше оставляли небольшим разборочным площадкам, теперь привлекает заводы, нуждающиеся в сырье.
Списанный автомобиль попадает на площадку не как единый объект. Сначала его разбирают. Зеркала, фары, сиденья, динамики и стеклоподъемники снимают и, если они еще работают, продают как бывшие в употреблении компоненты в ремонтный бизнес. Двигатели, аккумуляторы и шины в приличном состоянии восстанавливают; остальное идет в переработку. Остается голый кузов, который сплющивают и продают на вес как металлолом.
Именно этот кузов и интересует металлургию. Большая его часть превращается в стальной прокат — арматуру и строительную сталь, на которых держится китайское строительство. Для завода стабильные поставки лома — способ загрузить печи, не покупая больше железной руды, и в целом переработка лома менее энергоемка, чем производство стали из сырой руды.
Экономика ремонтного направления — вот что вообще делает разборку рентабельной. Запчасти приносят гораздо более высокую маржу, чем обычные сервисные работы. По данным отраслевых опросов, которые приводят китайские деловые издания, средняя валовая маржа при установке шины составляет около 22%, аккумулятора — 26%, амортизатора — примерно 45%, а тормозных колодок — около 50%. Разборка отхватывает кусок этого рынка запчастей еще до того, как машина попадет в мастерскую.
Другая движущая сила — масштаб. Почти десять миллионов автомобилей в год — это объем, который вознаграждает промышленную организацию: централизованный сбор, сортировку по материалам и контракты с заводами, способными принять тысячи тонн сплющенной стали. Сектору утилизации также приходится поспевать за парком электромобилей страны, где аккумуляторные батареи требуют собственных путей обработки и восстановления, а не измельчителя.
Более широкий контекст — автомобильный рынок под давлением. До конца 2026 года остается едва ли два месяца, и, по данным отраслевого мониторинга, большинство китайских автопроизводителей выполнили менее семидесяти процентов годовых планов продаж, и лишь немногие, включая Zeekr, уже преодолели эту планку. Замедление продаж новых машин не останавливает старение автомобилей; если уж на то пошло, большой действующий парк еще годы будет питать трубу переработки.
Для глобального читателя интересен вопрос не о том, может ли Китай сплющивать старые машины, а о том, может ли он построить вокруг них формальную и прибыльную индустрию переработки. Переход металлургических заводов вверх по цепочке к разборке — сигнал, что материальная ценность реальна. О ней же говорит и торговля бывшими в употреблении запчастями, которая тихо конкурирует с новыми компонентами по цене. Следите за тем, будут ли новые заводы заключать прямые договоры поставок с разборщиками и станет ли восстановление батарей стандартной частью линии, а не запоздалой мыслью.