La stretta cinese sul tungsteno riscrive la catena di approvvigionamento globale
La Cina possiede le più grandi riserve mondiali di tungsteno, il metallo pratico più denso per il calore estremo, eppure le sue miniere continuano a produrne sempre meno. Questa contraddizione sta silenziosamente rimodellando una catena di approvvigionamento globale a cui quasi nessuno pensa, e sta iniziando a farsi sentire sul prezzo di tutto, dagli utensili da taglio ai componenti per auto.
Il tungsteno, spesso chiamato wolframio in ambito industriale, ha il punto di fusione più alto di qualsiasi metallo — circa 3.400 gradi Celsius. Ciò lo rende indispensabile per la lavorazione dell’acciaio duro, la perforazione, le attrezzature minerarie, i proiettili perforanti e gli scudi termici all’interno delle fabbriche di semiconduttori. Non esiste un sostituto economico. Quando l’offerta si restringe, le fabbriche non cambiano materiale; pagano di più o rallentano.
La Cina domina il tungsteno da decenni, producendo la stragrande maggioranza dell’offerta mondiale e detenendo più della metà delle riserve note. Ma la produzione interna è in calo, compressa da giacimenti ad alto tenore esauriti, regole ambientali più severe e un deliberato cambio di rotta politica verso la conservazione di una risorsa strategica invece di venderla a basso prezzo.
Pechino ha rafforzato i controlli sulle esportazioni di tungsteno e tecnologie correlate negli ultimi anni, richiedendo licenze per determinate spedizioni. La logica dichiarata è la sicurezza delle risorse: trattenere in patria più quantità di un metallo finito e strategicamente importante per l’industria nazionale. Per gli acquirenti in Europa, Giappone e Stati Uniti, l’effetto pratico è un mercato più piccolo, più costoso e meno prevedibile.
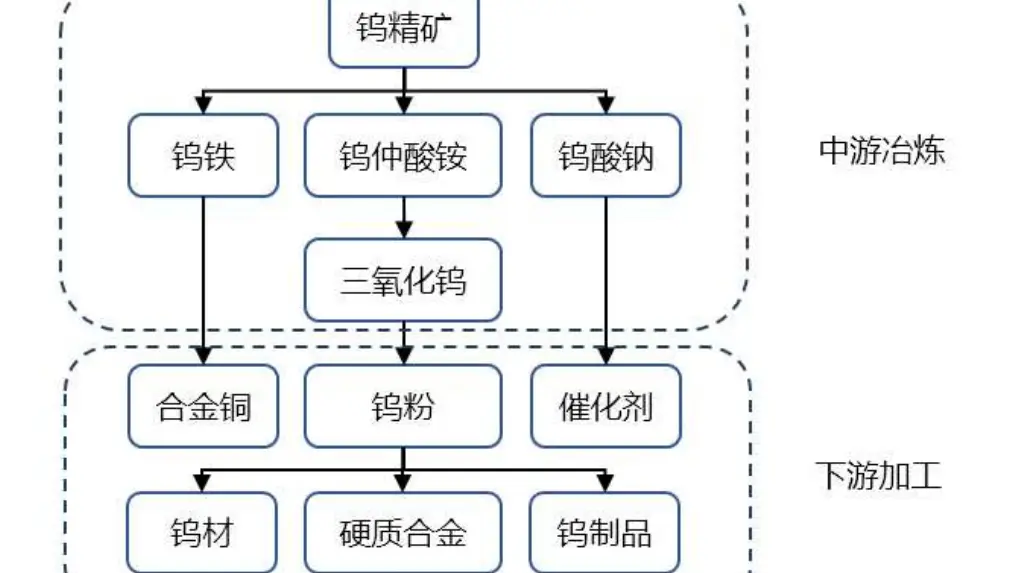
La stretta colpisce più duramente i produttori di utensili e i manifatturieri. Gli utensili in carburo di tungsteno tagliano il metallo che finisce in motori, trasmissioni e telai di aerei. Quando i prezzi degli utensili salgono, il costo si ripercuote su ogni fabbrica che lavora componenti. Le case automobilistiche lo sentono indirettamente ma ampiamente, soprattutto mentre aumentano la produzione di veicoli elettrici, che consuma più componenti lavorati con precisione, non meno.
La produzione di semiconduttori è un altro punto di pressione. Il tungsteno è utilizzato nella fabbricazione di chip per contatti e barriere, e le fonderie hanno accumulato scorte. Lo stesso metallo compare anche nella schermatura dalle radiazioni, nei componenti aerospaziali e nelle leghe ad alte prestazioni, il che significa che un singolo vincolo di approvvigionamento tocca contemporaneamente difesa, energia ed elettronica di consumo.
Altri paesi stanno reagendo. Nuovi progetti minerari sono in fase di esplorazione in Australia, Vietnam, Portogallo, Spagna e Corea del Sud, e il riciclo dei rottami di tungsteno sta attirando investimenti. Ma avviare una miniera di tungsteno richiede anni, spesso un decennio dall’esplorazione alla produzione, e le autorizzazioni sono lente. L’offerta riciclata può attenuare il divario, non colmarlo.
Per i lettori globali, la storia del tungsteno è un caso di studio su come un input industriale silenzioso possa diventare un punto di attrito geopolitico e commerciale senza che nessuno lo annunci. Il metallo è invisibile nel salone, ma tocca gli utensili da taglio che costruiscono l’auto, i chip che la fanno funzionare e i macchinari che hanno costruito la fabbrica. Mentre la Cina passa da esportatore di volume a gestore di risorse, il resto del mondo è costretto a ripensare da dove viene il suo metallo più duro e quanto è disposto a pagare per la certezza.
I prossimi anni riveleranno se nuove miniere e il riciclo potranno allentare la presa della Cina, o se il tungsteno si aggiungerà all’elenco dei materiali in cui l’offerta è decisa meno dalla geologia che dalla politica.