La presión china sobre el tungsteno reescribe la cadena de suministro global
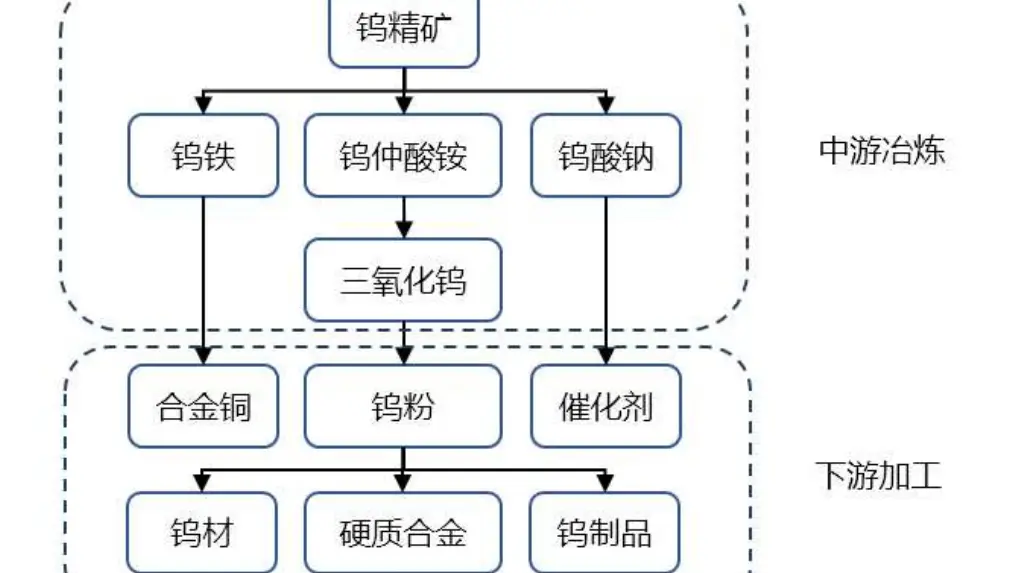
China posee las mayores reservas de tungsteno del mundo, el metal práctico más denso para soportar calor extremo, pero sus propias minas producen cada vez menos. Esta contradicción está remodelando silenciosamente una cadena de suministro global en la que casi nadie piensa, y está empezando a reflejarse en el precio de todo, desde herramientas de corte hasta piezas de automóviles.
El tungsteno, a menudo llamado wolframio en la industria, tiene el punto de fusión más alto de todos los metales: unos 3.400 grados Celsius. Eso lo hace indispensable para mecanizar acero duro, perforar, equipos de minería, municiones perforantes y los escudos térmicos dentro de las fábricas de semiconductores. No existe un sustituto barato. Cuando la oferta se ajusta, las fábricas no cambian de material; pagan más o reducen el ritmo.
China ha dominado el tungsteno durante décadas, produciendo la gran mayoría del suministro mundial y poseyendo más de la mitad de las reservas conocidas. Pero la producción nacional ha ido disminuyendo, presionada por depósitos de alta ley agotados, normas ambientales más estrictas y un cambio de política deliberado hacia conservar un recurso estratégico en lugar de venderlo barato.
Pekín ha endurecido los controles de exportación sobre el tungsteno y tecnologías relacionadas en los últimos años, exigiendo licencias para ciertos envíos. La lógica declarada es la seguridad de los recursos: mantener más de un metal finito y estratégicamente importante en casa para la industria nacional. Para los compradores en Europa, Japón y Estados Unidos, el efecto práctico es un mercado más pequeño, más caro y menos predecible.
La presión recae con más fuerza sobre los fabricantes de herramientas y los industriales. Las herramientas de carburo de tungsteno cortan el metal que se destina a motores, transmisiones y estructuras de aeronaves. Cuando suben los precios de las herramientas, el costo se propaga por todas las fábricas que mecanizan piezas. Los fabricantes de automóviles lo sienten de forma indirecta pero amplia, especialmente a medida que aumentan la producción de vehículos eléctricos, que consume más componentes mecanizados de precisión, no menos.
La fabricación de semiconductores es otro punto de presión. El tungsteno se utiliza en la fabricación de chips para contactos y barreras, y las fundiciones han estado acumulando existencias. El mismo metal también aparece en blindajes contra radiación, componentes aeroespaciales y aleaciones de alto rendimiento, lo que significa que una sola restricción de suministro afecta a la vez a la defensa, la energía y la electrónica de consumo.
Otros países están respondiendo. Se están explorando nuevos proyectos mineros en Australia, Vietnam, Portugal, España y Corea del Sur, y el reciclaje de chatarra de tungsteno está ganando inversión. Pero poner en marcha una mina de tungsteno lleva años, a menudo una década desde la exploración hasta la producción, y los permisos son lentos. El suministro reciclado puede aliviar la brecha, no cerrarla.
Para los lectores globales, la historia del tungsteno es un caso de estudio de cómo un insumo industrial silencioso puede convertirse en un punto de conflicto geopolítico y comercial sin que nadie lo anuncie. El metal es invisible en el concesionario, pero toca las herramientas de corte que construyen el automóvil, los chips que lo hacen funcionar y la maquinaria que hizo la fábrica. A medida que China pasa de exportador de volumen a gestor de recursos, el resto del mundo se ve obligado a repensar de dónde viene su metal más duro y cuánto está dispuesto a pagar por certeza.
Los próximos años revelarán si las nuevas minas y el reciclaje pueden aflojar el control de China, o si el tungsteno se suma a la lista de materiales donde la oferta se decide menos por la geología que por la política.