A pressão chinesa sobre o tungstênio reescreve a cadeia de suprimentos global
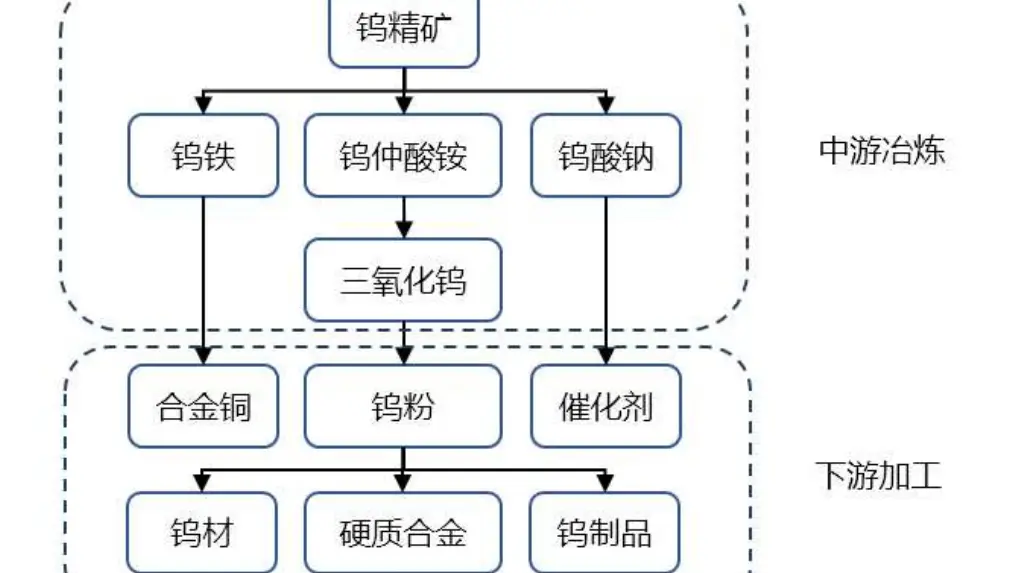
A China detém as maiores reservas de tungstênio do mundo, o metal prático mais denso para calor extremo, mas suas próprias minas produzem cada vez menos. Essa contradição está silenciosamente remodelando uma cadeia de suprimentos global na qual a maioria das pessoas nunca pensa, e está começando a aparecer no preço de tudo, de ferramentas de corte a peças de automóveis.
O tungstênio, frequentemente chamado de volfrâmio na indústria, tem o ponto de fusão mais alto de todos os metais — cerca de 3.400 graus Celsius. Isso o torna indispensável para usinar aço duro, perfurar, equipamentos de mineração, munições perfurantes e os escudos térmicos dentro das fábricas de semicondutores. Não há substituto barato. Quando a oferta aperta, as fábricas não trocam de material; pagam mais ou desaceleram.
A China domina o tungstênio há décadas, produzindo a grande maioria da oferta mundial e detendo mais da metade das reservas conhecidas. Mas a produção doméstica vem caindo, pressionada por depósitos de alto teor esgotados, regras ambientais mais rígidas e uma mudança deliberada de política em direção à conservação de um recurso estratégico em vez de vendê-lo barato.
Pequim apertou os controles de exportação sobre o tungstênio e tecnologias relacionadas nos últimos anos, exigindo licenças para certos embarques. A lógica declarada é a segurança de recursos: manter mais de um metal finito e estrategicamente importante em casa para a indústria doméstica. Para compradores na Europa, Japão e Estados Unidos, o efeito prático é um mercado menor, mais caro e menos previsível.
A pressão recai com mais força sobre os fabricantes de ferramentas e os industriais. Ferramentas de carboneto de tungstênio cortam o metal que vai para motores, transmissões e estruturas de aeronaves. Quando os preços das ferramentas sobem, o custo se propaga por todas as fábricas que usinam peças. As montadoras sentem isso indiretamente, mas de forma ampla, especialmente à medida que aumentam a produção de veículos elétricos, que consome mais componentes usinados de precisão, não menos.
A fabricação de semicondutores é outro ponto de pressão. O tungstênio é usado na fabricação de chips para contatos e barreiras, e as fundições vêm estocando. O mesmo metal também aparece em blindagem contra radiação, componentes aeroespaciais e ligas de alto desempenho, o que significa que uma única restrição de oferta atinge de uma vez a defesa, a energia e a eletrônica de consumo.
Outros países estão respondendo. Novos projetos de mineração estão sendo explorados na Austrália, Vietnã, Portugal, Espanha e Coreia do Sul, e a reciclagem de sucata de tungstênio está ganhando investimento. Mas colocar uma mina de tungstênio em operação leva anos, muitas vezes uma década da exploração à produção, e o licenciamento é lento. A oferta reciclada pode aliviar a lacuna, não fechá-la.
Para os leitores globais, a história do tungstênio é um estudo de caso de como um insumo industrial silencioso pode se tornar um ponto de atrito geopolítico e comercial sem que ninguém anuncie. O metal é invisível na concessionária, mas toca as ferramentas de corte que constroem o carro, os chips que o fazem funcionar e a maquinaria que fez a fábrica. À medida que a China passa de exportadora de volume a gestora de recursos, o resto do mundo é forçado a repensar de onde vem seu metal mais duro e quanto está disposto a pagar por certeza.
Os próximos anos revelarão se novas minas e a reciclagem podem afrouxar o controle da China, ou se o tungstênio se junta à lista de materiais em que a oferta é decidida menos pela geologia do que pela política.