Les applications chinoises de mini-séries de milieu de gamme luttent pour survivre face à deux géants
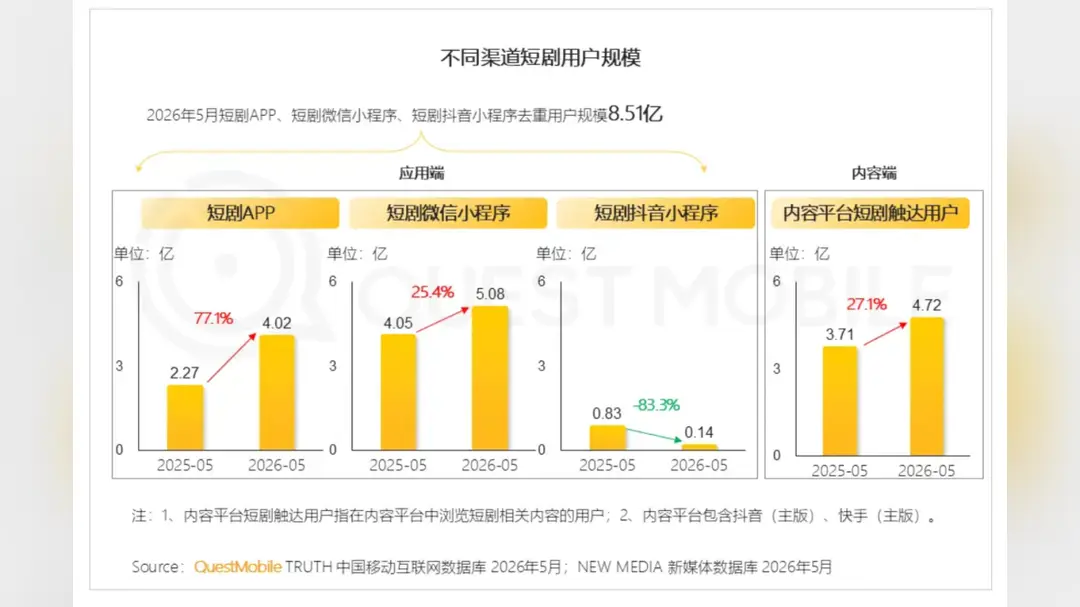
L’essor des mini-séries en Chine a produit une hiérarchie bien nette. Selon un classement récent du cabinet de données QuestMobile, deux applications — Hongguo (Fruit Rouge) et une rivale connue sous le nom de Lüpaopao (Bulle Verte) — ont pris une telle avance en utilisateurs actifs mensuels que le reste du secteur ressemble à un autre marché. L’écart n’est pas progressif. La presse tech chinoise le décrit comme une falaise : les leaders évoluent dans une ligue à part et une longue traîne d’applications de milieu de gamme disparaît du champ de vision des utilisateurs.
Les deux leaders sont faciles à décrire et difficiles à concurrencer. Hongguo est soutenue par ByteDance, la société derrière Douyin, la version chinoise de TikTok. Lüpaopao est exploitée par Kuaishou, une plateforme de vidéo courte qui dispose elle aussi d’une immense base d’utilisateurs. Toutes deux peuvent pousser des mini-séries vers des spectateurs déjà en train de faire défiler des fils vidéo, et toutes deux disposent des données pour ajuster les histoires, la durée des épisodes et les rebondissements qui retiennent l’attention. Pour une application plus petite, acheter du trafic coûte cher et créer une habitude à partir de zéro est encore plus difficile.
Le milieu de gamme se retrouve donc dans une position délicate. Ces applications manquent généralement de la distribution d’un grand fil de contenu, du budget de production d’un studio de premier plan ou d’une marque distinctive. Certaines ont tenté de se spécialiser — dans la romance, les intrigues de vengeance ou la comédie régionale —, mais les succès qui génèrent des téléchargements sont vite copiés. Quand un genre fonctionne, les leaders peuvent en produire davantage et le promouvoir plus agressivement. Le résultat, comme l’a formulé un observateur du secteur, est un étau : trop grandes pour être ignorées, trop petites pour imposer l’agenda.
Le modèle économique ajoute à la pression. Les mini-séries gagnent généralement de l’argent par micro-paiements — les spectateurs paient quelques yuans pour débloquer la série d’épisodes suivante — et par la publicité. Ce modèle récompense l’échelle : plus une application a d’utilisateurs, plus elle peut dépenser pour en acquérir de nouveaux et meilleures sont ses données sur les accroches qui convertissent. Les applications de milieu de gamme font face aux mêmes coûts de production sans la même audience pour les répartir. La consolidation, les accords de licence ou un repli vers des genres de niche semblent être les voies réalistes.
L’enjeu dépasse une seule application. Les mini-séries sont devenues l’un des segments à la croissance la plus rapide du divertissement chinois, avec des séries verticales pensées pour le téléphone qui durent quelques minutes par épisode. Elles ont attiré des acteurs confirmés, fait naître des outils d’IA pour l’écriture et la production vidéo, et suscité le débat sur la qualité et le temps d’écran. Un marché qui se consolide autour de deux plateformes déterminera ce qui est produit, la durée des épisodes et ce que paient les spectateurs.
Pour les lecteurs du monde entier, le schéma sera familier. Il reflète ce qui s’est passé dans le streaming, les jeux mobiles et la livraison de repas : une phase de conquête, une vague d’entrants, puis une consolidation où la distribution et le capital décident des gagnants. Le marché chinois des mini-séries est désormais dans cette phase. Le classement de QuestMobile n’est qu’un instantané, mais il pose une question simple à chaque application de milieu de gamme : qu’offrez-vous qu’un fil de géant ne peut pas offrir ?
La suite se lira dans les chiffres. Il faudra voir si les totaux d’utilisateurs actifs mensuels des leaders creusent encore l’écart, et si une application de milieu de gamme trouve un genre ou un format que les géants tardent à copier. À surveiller aussi, les tarifs : si les micro-paiements baissent à mesure que la concurrence s’intensifie, même les leaders le ressentiront.