Chinese steden hebben lege gebouwen en wachtende vraag. De oplossing is ze opnieuw bedraden
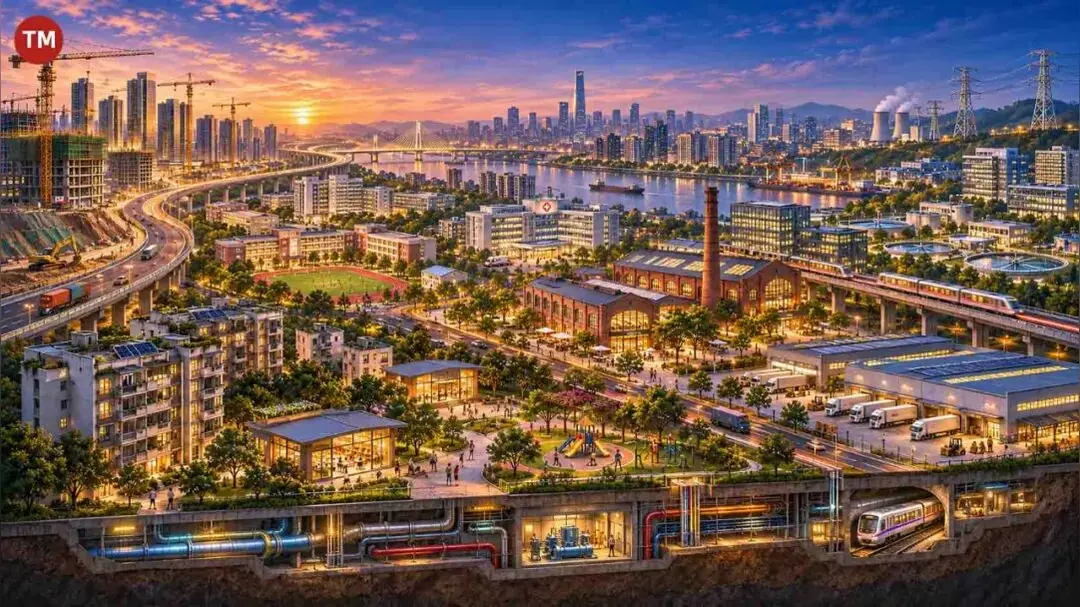
China heeft decennialang beton gestort, en de skyline laat dat zien. Het moeilijkere probleem nu, zoals een veel geciteerd financieel commentaar stelt, is dat een groot deel van de vraag vastzit in ruimte die al bestaat maar niet meer past. Fabrieken staan er nog, maar bedrijven die hun apparatuur willen upgraden, stuiten op beperkingen in stroomvoorziening, logistiek en plattegrond. Woonwijken die jaren geleden zijn gebouwd, missen nog steeds geschikte ruimtes voor ouderenzorg, kinderopvang en dagelijkse diensten. Sommige kantoorgebouwen staan lange tijd leeg, terwijl andere bedrijven geen panden kunnen vinden die aan hun eisen voldoen.
De framing is bewust. De activa zijn niet verdwenen, en de vraag is ook niet verdwenen. Wat niet is verbonden, is bestaand kapitaal met nieuwe soorten gebruik: een leidingprobleem, geen schaarsteprobleem. Dat onderscheid is belangrijk omdat het bepaalt waar het geld naartoe gaat. Meer bouwen is duur en traag; aanpassen wat er al is, kan goedkoper, sneller en dichter bij waar mensen daadwerkelijk wonen en werken.
De auteur noemt dit stadsvernieuwing, een term die in China veel meer omvat dan het schilderen van gevels. In de praktijk betekent het gebouwen herontwerpen voor zwaardere elektrische belasting, laadkuilen en vrachttoegang toevoegen aan oude industrieterreinen, onderbenutte verdiepingen ombouwen tot dienstruimte en leegstaande panden koppelen aan huurders met specifieke eisen. Elk van die taken is weinig glamoureus, en elk stuit op hetzelfde obstakel: de prikkels van de partijen die de ruimte bezitten, bewonen en reguleren, lopen zelden gelijk.
Daarom behandelt het stuk stadsvernieuwing als een grote strategische zet in plaats van een bouwprogramma. Renovatie raakt tegelijk stroomnetten, planologische goedkeuringen, eigendomsrechten en financiering. Een fabriek die een groter onderstation nodig heeft, is niet zomaar een huurder met een verzoek; het is een klant wiens upgrade afhangt van een nutsbedrijf, een verhuurder en een lokaal planningsproces die allemaal samen moeten bewegen. Hetzelfde geldt voor een buurtcentrum dat een vergunde exploitant nodig heeft voordat het ouderenzorg kan bieden.
De economische logica is duidelijk, zelfs zonder precieze cijfers. De Chinese vastgoedbouwmotor is sterk afgeremd, en het land zoekt investeringsbronnen die niet afhankelijk zijn van de verkoop van nieuwe appartementen. Het opwaarderen van bestaande gebouwen en industrieparken absorbeert kapitaal, biedt werk aan bouw- en ingenieursmedewerkers en levert uiteindelijk iets bruikbaars op: een ander profiel dan een toren die leegstaat.
De vraagkant is even reëel. De Chinese bevolking vergrijst snel, en gezinnen hebben steeds vaker kinderopvang en diensten dichtbij huis nodig in plaats van aan de andere kant van de stad. Kleine en middelgrote bedrijven die willen automatiseren, hebben panden nodig met de elektrische capaciteit om nieuwe machines te laten draaien. Geen van beide groepen wordt goed bediend door een markt met veel ruimte en weinig geschikte ruimte.
De impliciete kritiek van het commentaar is op een gewoonte: bouw zien als maatstaf voor vooruitgang. Onder die gewoonte is het antwoord op bijna elke behoefte bouwen. Door de vernieuwingslens wordt de eerste vraag wat er al is, wie het beheert en wat er zou moeten veranderen om het anders te gebruiken. Dat is langzamer, politieker in de kleine-p-politiek zin, en moeilijker op de foto te zetten.
Voor internationale lezers is de les dat China’s volgende investeringsfase er misschien minder uitziet als nieuwe steden en meer als het opnieuw bedraden van oude. De test wordt of financierings- en goedkeuringsregels flexibel genoeg kunnen worden gemaakt om individuele renovaties op schaal te laten plaatsvinden, in plaats van showcaseprojecten in een handvol wijken te blijven.