Une voiture peut être construite par plusieurs entreprises, mais une marque doit développer son propre système
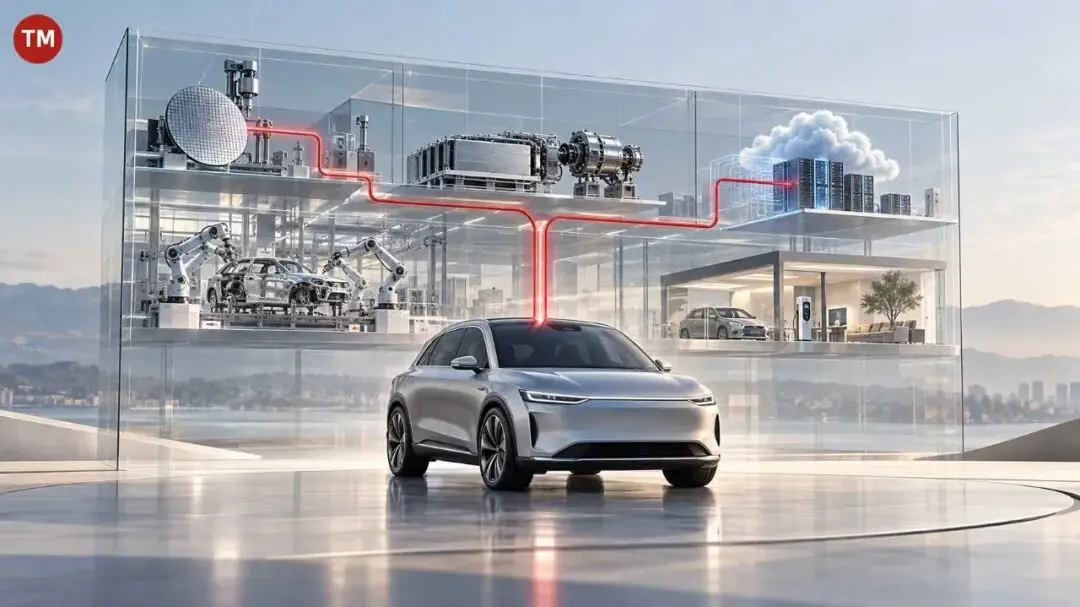
Pendant la majeure partie de l’histoire de l’automobile, la réponse à « qui construit cette voiture ? » était simple : une entreprise, un badge, une usine. Cette hypothèse se dissout discrètement en Chine. Un nouvel essai du compte WeChat 战魔田默, publié dans la verticale automobile et mobilité, soutient que le véhicule électrique intelligent d’aujourd’hui est moins un produit unique qu’un système : un ensemble où plateforme véhicule complet, logiciel, puces, données, canaux de vente et service après-vente fonctionnent ensemble. Quand autant de mains touchent une seule machine, la question intéressante n’est plus de savoir qui l’assemble. C’est ce qui fait grandir la marque.
Le texte prend comme point de départ le modèle de coopération en évolution derrière AITO, la marque électrique haut de gamme associée à Seres et Huawei. En apparence, le changement ressemble à deux entreprises réorganisant qui fait quoi. En y regardant de plus près, écrit l’auteur, il touche à quelque chose de plus grand : à mesure que les partenaires se renforcent, un produit peut arriver plus vite sur le marché et avec plus de capacités qu’aucune entreprise seule ne pourrait réunir. Mais cette même force soulève un risque. Si chaque fonction séduisante porte la signature d’un autre, que représente encore le badge sur le capot ?
Le marché chinois des véhicules électriques a passé la dernière décennie à prouver que la vitesse et l’intégration l’emportent. Les nouveaux modèles se lancent désormais en quelques mois plutôt qu’en années, les mises à jour à distance réécrivent le comportement d’une voiture après l’achat, et les fonctions d’aide à la conduite s’améliorent grâce aux données collectées auprès de milliers de véhicules sur des routes réelles. Rien de tout cela n’est possible dans un silo traditionnel. Les fournisseurs de batteries, de puces et de logiciels ne sont plus des fournisseurs au sens ancien ; ils sont coauteurs de l’expérience de conduite.
La réponse de l’essai est qu’une marque ne peut pas être externalisée, seulement construite. Un système peut être assemblé à partir de partenaires, mais le sens du système — pourquoi un acheteur choisit cette voiture plutôt qu’une autre presque identique — doit venir de l’intérieur. Cela signifie maîtriser les éléments que les clients ressentent réellement : l’interface qu’ils touchent chaque jour, la façon dont la voiture se comporte quand quelque chose va mal, la constance du service après la vente, la promesse qu’une mise à jour ne les laissera pas en rade. De solides partenaires peuvent fournir du matériel et du code. Ils ne peuvent pas fournir la confiance.
C’est ici que l’industrie chinoise entre en terrain inconnu. Les constructeurs historiques ont fait grandir leurs marques au fil de décennies de moteurs et de concessions. La nouvelle génération doit les faire grandir en public, à la vitesse du logiciel, tout en s’appuyant sur des entreprises qui peuvent aussi approvisionner leurs rivaux. Le même fabricant de puces, le même fabricant de batteries, le même fournisseur de cartographie et de données peuvent équiper plusieurs véhicules concurrents. La différenciation doit vivre au-dessus de cette couche partagée.
L’auteur s’abstient de prédire des gagnants, et c’est sage. Mais le cadre est utile pour quiconque observe le secteur : la concurrence à venir portera peut-être moins sur qui peut réunir les meilleurs partenaires que sur qui peut transformer cet ensemble en une identité cohérente. Une voiture peut être achevée par de nombreuses entreprises. Une marque doit s’achever elle-même.
Pour les lecteurs du monde entier, la leçon dépasse la Chine. À mesure que les véhicules définis par logiciel se répandent, chaque constructeur fait face à la même tension entre ouverture et identité. Les entreprises qui la résoudront seront celles dont les clients peuvent encore dire, simplement, ce que signifie le badge.