Un coche pueden construirlo muchas empresas, pero una marca debe desarrollar su propio sistema
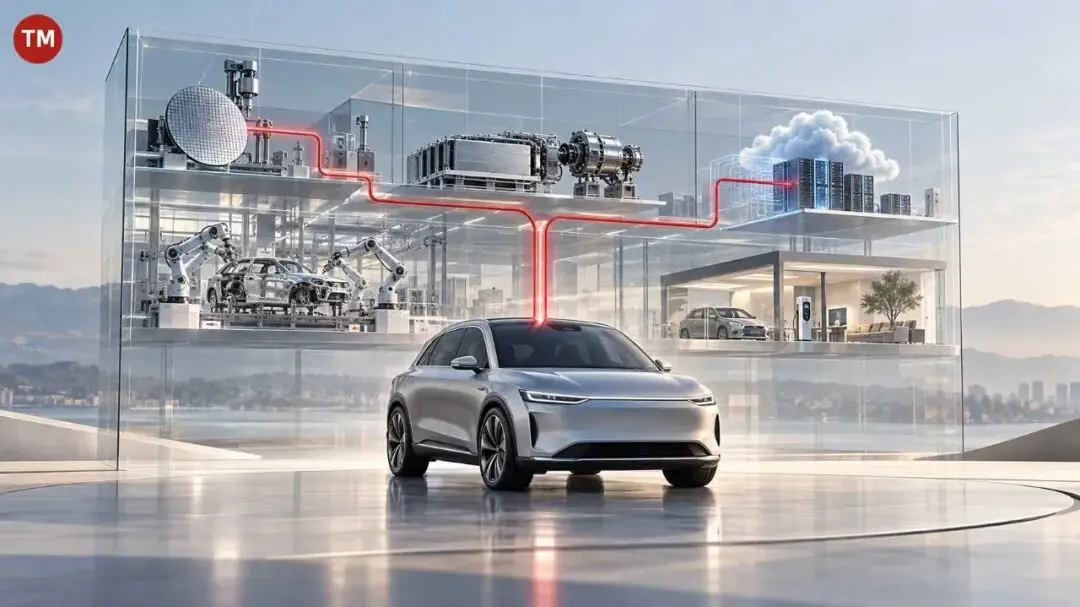
Durante la mayor parte de la historia del automóvil, la respuesta a “¿quién construye este coche?” era sencilla: una empresa, una insignia, una fábrica. Ese supuesto se está disolviendo silenciosamente en China. Un nuevo ensayo de la cuenta de WeChat 战魔田默, publicado en la vertical de automoción y movilidad, sostiene que el vehículo eléctrico inteligente actual es menos un producto único que un sistema: uno que funciona sobre una plataforma de vehículo completo, software, chips, datos, canales de venta y servicio posventa trabajando juntos. Cuando tantas manos tocan una sola máquina, la pregunta interesante ya no es quién la ensambla. Es qué hace crecer a la marca.
El texto toma como punto de partida el cambiante modelo de cooperación detrás de AITO, la marca eléctrica premium asociada a Seres y Huawei. En apariencia, el cambio parece dos empresas reorganizando quién hace qué. Si se mira más a fondo, escribe el autor, toca algo más grande: a medida que los socios se fortalecen, un producto puede llegar al mercado más rápido y con más capacidades de las que una sola empresa podría reunir por sí sola. Pero esa misma fortaleza plantea un riesgo. Si cada función atractiva lleva la firma de otro, ¿qué sigue representando la insignia sobre el capó?
El mercado chino de vehículos eléctricos ha pasado la última década demostrando que la velocidad y la integración ganan. Los nuevos modelos ahora se lanzan en meses en lugar de años, las actualizaciones por aire reescriben el comportamiento del coche después de la compra, y las funciones de asistencia al conductor mejoran gracias a los datos recogidos de miles de vehículos en carreteras reales. Nada de eso es posible dentro de un solo silo tradicional. Los proveedores de baterías, chips y software ya no son proveedores en el sentido antiguo; son coautores de la experiencia de conducción.
La respuesta del ensayo es que una marca no puede externalizarse, solo construirse. Un sistema puede ensamblarse a partir de socios, pero el significado del sistema —por qué un comprador elige este coche en lugar de otro casi idéntico— tiene que venir de algún lugar interno. Eso significa poseer las partes que los clientes realmente sienten: la interfaz que tocan cada día, cómo se comporta el coche cuando algo va mal, la consistencia del servicio después de la venta, la promesa de que una actualización no los dejará abandonados. Los socios fuertes pueden aportar hardware y código. No pueden aportar confianza.
Aquí es donde la industria china entra en territorio desconocido. Los fabricantes tradicionales hicieron crecer sus marcas a lo largo de décadas de motores y concesionarios. La nueva generación debe hacerlas crecer en público, a la velocidad del software, mientras se apoya en empresas que también pueden abastecer a sus rivales. El mismo proveedor de chips, el mismo fabricante de baterías, el mismo proveedor de mapas y datos pueden estar dentro de varios vehículos competidores. La diferenciación tiene que vivir por encima de esa capa compartida.
El autor se abstiene de predecir ganadores, y con sabiduría. Pero el enfoque es útil para cualquiera que observe el sector: la competencia futura puede girar menos en torno a quién puede reunir a los mejores socios y más en torno a quién puede convertir ese conjunto en una identidad coherente. Un coche pueden completarlo muchas empresas. Una marca tiene que completarse a sí misma.
Para los lectores globales, la lección va más allá de China. A medida que se extienden los vehículos definidos por software, todos los fabricantes enfrentan la misma tensión entre apertura e identidad. Las empresas que la resuelvan serán aquellas cuyos clientes aún puedan decir, con claridad, qué significa la insignia.