Een auto kan door vele bedrijven worden gebouwd, maar een merk moet zijn eigen systeem laten groeien
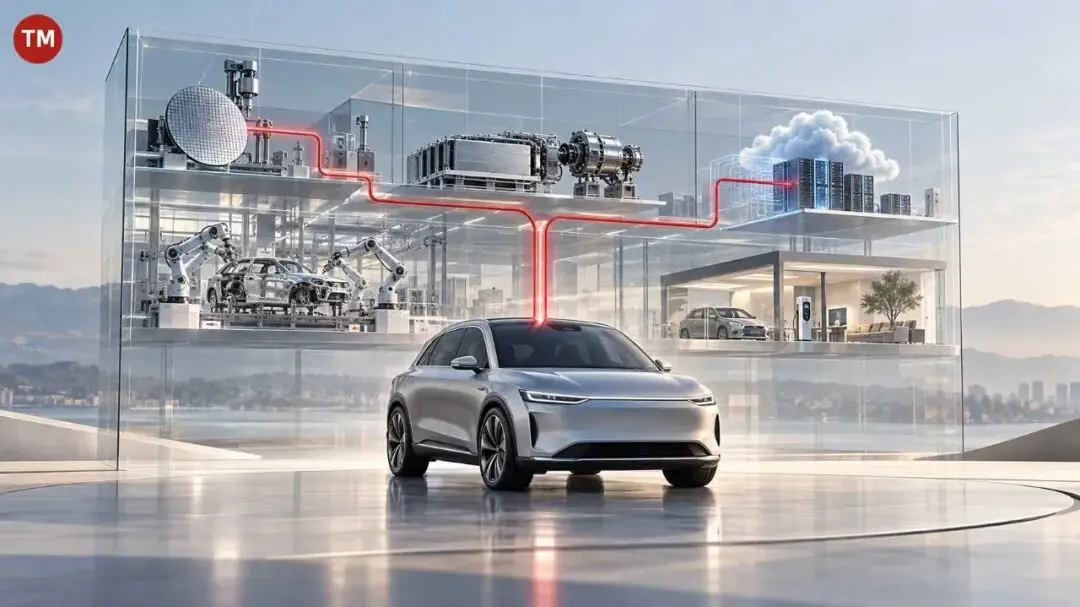
Gedurende het grootste deel van de autogeschiedenis was het antwoord op “wie bouwt deze auto?” eenvoudig: één bedrijf, één merk, één fabriek. Die aanname lost in China stilaan op. Een nieuw essay van het WeChat-account 战魔田默, gepubliceerd onder de auto- en mobiliteitsvertical, stelt dat de slimme elektrische auto van vandaag minder een enkel product is dan een systeem — een dat draait op een platform voor de hele auto, waarbij software, chips, data, verkoopkanalen en after-sales service samenwerken. Wanneer zoveel handen één machine aanraken, is de interessante vraag niet langer wie hem assembleert. Het is wat het merk laat groeien.
Het stuk gebruikt het veranderende samenwerkingsmodel achter AITO, het premium elektrische merk dat met Seres en Huawei wordt geassocieerd, als uitgangspunt. Oppervlakkig gezien lijkt de verschuiving erop dat twee bedrijven herverdelen wie wat doet. Kijk je dieper, schrijft de auteur, dan raakt het iets groters: naarmate partners sterker worden, kan een product sneller de markt bereiken en met meer capaciteiten aankomen dan één enkel bedrijf alleen zou kunnen opbrengen. Maar diezelfde kracht brengt een risico met zich mee. Als elk overtuigend kenmerk de signatuur van iemand anders draagt, waar staat het merk op de motorkap dan nog voor?
De Chinese EV-markt heeft het afgelopen decennium bewezen dat snelheid en integratie winnen. Nieuwe modellen lanceren nu in maanden in plaats van jaren, over-the-air updates herschrijven het gedrag van een auto na aankoop, en rijassistentiefuncties verbeteren via data die van duizenden voertuigen op echte wegen worden verzameld. Niets daarvan is mogelijk binnen één traditionele silo. Leveranciers van batterijen, chips en software zijn niet langer leveranciers in de oude zin; ze zijn mede-auteurs van de rijervaring.
Het antwoord van het essay is dat een merk niet kan worden uitbesteed, alleen kan worden gebouwd. Een systeem kan uit partners worden geassembleerd, maar de betekenis van het systeem — waarom een koper deze auto kiest boven een bijna identieke — moet van binnenuit komen. Dat betekent eigenaarschap van de onderdelen die klanten daadwerkelijk voelen: de interface die ze dagelijks aanraken, de manier waarop de auto zich gedraagt als er iets misgaat, de consistentie van service na de verkoop, de belofte dat een update hen niet zal achterlaten. Sterke partners kunnen hardware en code leveren. Ze kunnen geen vertrouwen leveren.
Hier betreedt de Chinese industrie onbekend terrein. Traditionele autofabrikanten lieten merken groeien over decennia van motoren en dealerbedrijven. De nieuwe generatie moet ze in het openbaar laten groeien, op softwaresnelheid, terwijl ze leunt op bedrijven die mogelijk ook hun rivalen bevoorraden. Dezelfde chipfabrikant, dezelfde batterijfabrikant, dezelfde kaart- en dataleverancier kunnen in meerdere concurrerende voertuigen zitten. Differentiatie moet boven die gedeelde laag leven.
De auteur waagt zich niet aan het voorspellen van winnaars, en dat is verstandig. Maar de inkadering is nuttig voor iedereen die de sector volgt: de komende concurrentie gaat misschien minder over wie de beste partners kan bundelen en meer over wie dat bundel kan omzetten in een samenhangende identiteit. Een auto kan door vele ondernemingen worden voltooid. Een merk moet zichzelf voltooien.
Voor wereldwijde lezers reikt de les verder dan China. Naarmate software-gedefinieerde voertuigen zich verspreiden, staat elke autofabrikant voor dezelfde spanning tussen openheid en identiteit. De bedrijven die die spanning oplossen, zijn de bedrijven waarvan klanten nog steeds simpelweg kunnen zeggen wat het merk betekent.