Kling 4.0 問世,其開發商估值可能超越快手
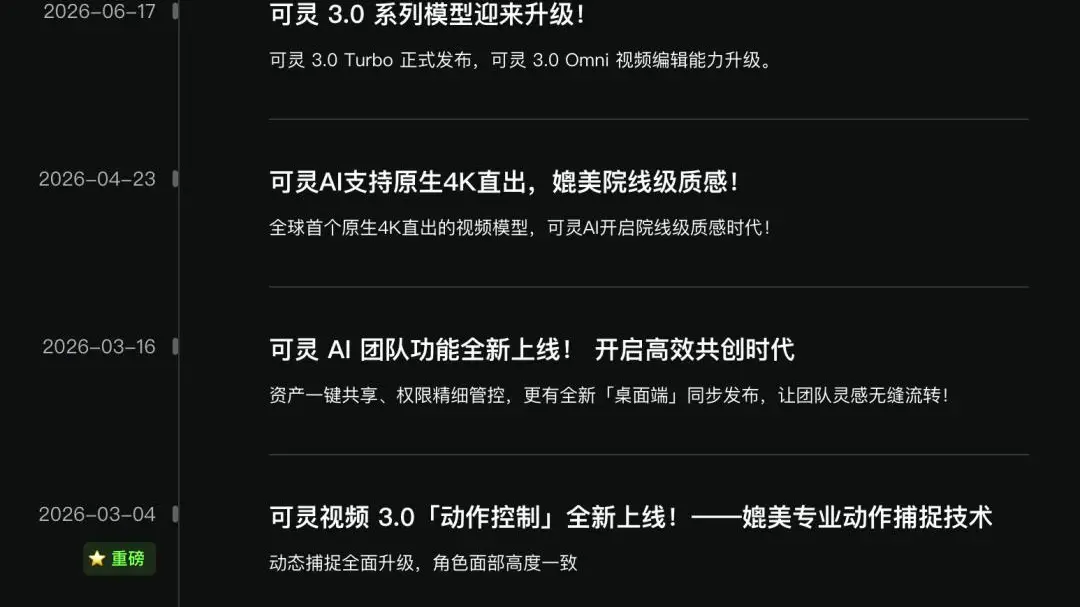
快手是中國兩大短影片平台之一,與抖音並列,它面臨著每個成熟消費互聯網公司都熟悉的問題:主營業務龐大、盈利,但正在放緩。過去兩年,它的答案是 Kling,一款自主研發的 AI 影片生成器。本週,該公司發布了 Kling 4.0,中國科技圈的討論已從模型能做什麼轉向該部門值多少錢。
流傳的驚人說法是,Kling 的估值可能超越快手自身的市值。這聽起來或許像炒作,但邏輯並不荒謬。公開投資者對短影片平台的估值基於廣告載荷、用戶增長和電商抽成率,而這些都正接近天花板。他們對 AI 影片業務的估值則基於完全不同的東西:全球對生成短片的需求、付費訂閱和企業授權,這個市場仍處於早期,無人知曉其規模。
Kling 在中國以外也引起了關注。其模型已被用於短片、廣告樣稿和社交短片,並在國際上與 Runway 和 OpenAI 的影片工具等眾多對手競爭,在國內則面臨一批中國競爭者。Kling 的與眾不同之處在於分銷:它內置於一個擁有數億用戶的應用中,為其提供了免費的試驗場和付費層級的自然漏斗。
4.0 版本延續了這一勢頭,帶來了更好的運動、更長的鏡頭以及對模型生成內容的更多控制。對創作者而言,實際問題是 AI 影片是否已從新奇事物跨越為工具。對快手而言,戰略問題更為棘手:如果 Kling 是增長故事,它應該成為應用的一項功能,還是一家獨立公司?
將 AI 部門分拆出去,讓其以高於母公司的倍數融資,已有先例。中國互聯網巨頭曾對雲和晶片部門這樣做,投資者往往獎勵專注。但分拆也意味著放棄對最有可能定義下一個十年的資產的控制權,而快手管理層迄今仍將 Kling 視為核心。
時機很重要。快手的廣告收入與增長緩慢的國內經濟掛鉤,其在巴西等市場的海外擴張雖有前景但成本高昂。一個高價值的 AI 部門為其提供了向投資者講述的故事和交易貨幣。它也招致審視:Kling 的收入有多少是真實的,多少是內部會計?
更廣泛的背景是,中國的 AI 影片行業正在整合。據報導,競爭對手正在探索合併,而所有人都受到字節跳動的擠壓,其規模和數據使其成為強大的競爭者。在那場戰鬥中,作為一家上市公司的 AI 部門既有優勢,包括耐心資本,也有劣勢,包括每季度展示回報的壓力。
對全球讀者而言,Kling 的故事是了解中國互聯網公司如何嘗試重塑自身的一個有用窗口。短影片熱潮讓快手致富。AI 能否讓它再次相關,以及市場是否會為工具支付比平台更高的價格,正是 4.0 真正在回答的問題。